Menelisik Kesenjangan Keuangan Syariah: Mengapa Literasi Tinggi Belum Dongkrak Inklusi?
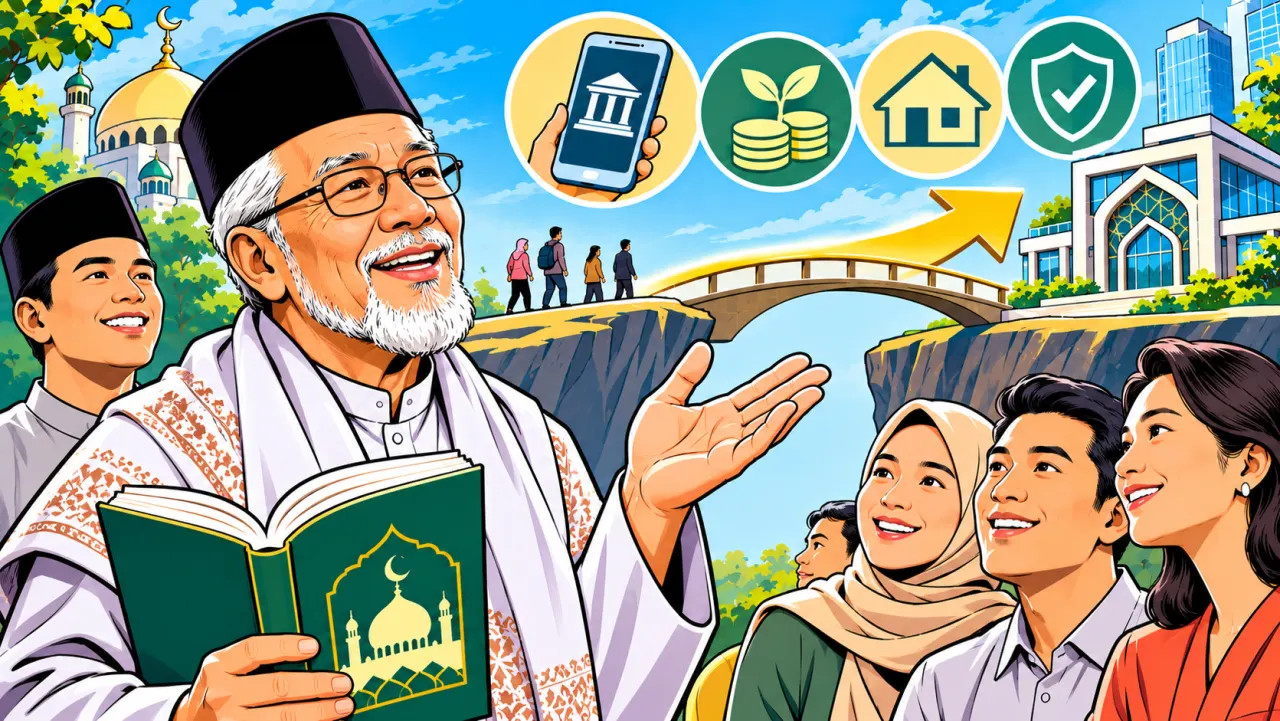
Tinggi rendahnya inklusi keuangan syariah bukan semata masalah preferensi religius konsumen, melainkan fungsi dari kemudahan akses (accessibility), transparansi biaya, dan keunggulan nilai guna produk (utility). Ketika institusi keuangan syariah mampu menyajikan produk dengan skema harga yang adil dan pengalaman pengguna yang mulus, faktor keyakinan agama akan bertransformasi menjadi preferensi ekonomi yang rasional bagi seluruh lapisan masyarakat tanpa memandang latar belakang keyakinan.
___________
KEY FACTS:
■ Berdasarkan SNLIK OJK, indeks literasi keuangan syariah nasional telah mencapai 43,07%, namun inklusinya baru menyentuh 13,4%.
■ OJK menilai keterbatasan aksesibilitas serta kurangnya inovasi dan diferensiasi produk menjadi hambatan utama rendahnya inklusi syariah.
■ Produk pembiayaan perumahan berbasis syariah dinilai sukses menarik minat lintas agama karena menawarkan nilai tambah yang kompetitif.
■ OJK bersama pemangku kepentingan meluncurkan panduan PELITA Syariah di Makassar untuk memperluas edukasi berbasis jaringan dakwah.
____________
Tingginya tingkat pemahaman masyarakat terhadap produk jasa keuangan syariah di Indonesia ternyata belum berbanding lurus dengan realisasi pemanfaatannya di lapangan. Berdasarkan data Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) Otoritas Jasa Keuangan (OJK), indeks literasi keuangan syariah nasional telah mencapai 43,07%, namun angka inklusinya masih tertinggal jauh di level 13,4%.
Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, mengungkapkan bahwa kendala utama di balik lebaran jurang antara literasi dan inklusi ini terletak pada persoalan aksesibilitas dan minimnya diferensiasi produk. Sebagai negara dengan populasi Muslim terbesar di dunia dan menempati peringkat keempat dalam Global Islamic Economy Indicator Score 2025-2026, Indonesia sebenarnya memiliki modal strategis yang masif untuk mengoptimalkan potensi ekonomi syariah secara komprehensif.
Tantangan Aksesibilitas dan Inovasi Produk
Potensi besar industri keuangan syariah di Indonesia kerap terbentur oleh realitas operasional di tingkat akar rumput. Meskipun lebih dari 43% masyarakat telah memiliki pemahaman dasar mengenai prinsip-prinsip keuangan syariah, mayoritas dari mereka belum terjangkau oleh layanan perbankan atau lembaga pembiayaan yang memadai.
Friderica Widyasari Dewi, yang akrab disapa Kiki, menegaskan bahwa OJK terus mendorong bank-bank syariah untuk memperluas jangkauan jaringan fisik maupun digital mereka guna mendekatkan diri kepada masyarakat. Namun, perluasan akses fisik saja tidak cukup tanpa dibarengi dengan daya saing produk.
Menurutnya, industri keuangan syariah memerlukan inovasi yang konsisten agar mampu keluar dari bayang-bayang produk konvensional yang sekadar "diubah labelnya". Inovasi produk yang memiliki keunggulan kompetitif terbukti mampu meruntuhkan sekat-sekat demografis. Sebagai contoh, produk pembiayaan perumahan berbasis syariah saat ini tidak hanya diminati oleh umat Islam, tetapi juga disukai oleh kalangan non-Muslim karena memberikan skema nilai tambah yang transparan dan adil.
"Ketika satu produk syariah itu bagus, yang menggunakan tidak hanya orang Muslim, tetapi semua agama juga senang menggunakannya," ujar Kiki dalam acara Syariah Financial Fair (SYAFIF) di Makassar, Minggu (1/11).
Strategi Kultural Melalui PELITA Syariah
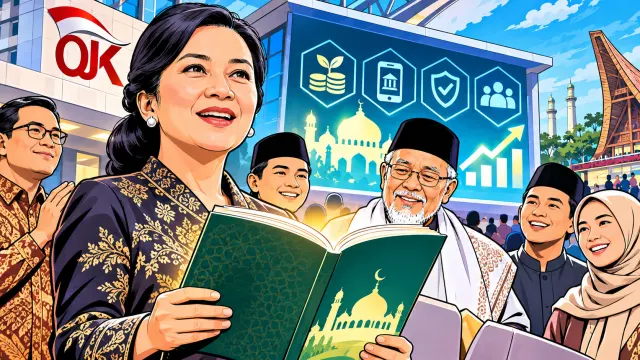
Untuk menjembatani kesenjangan akses dan literasi tersebut, OJK menempuh jalur pendekatan kultural yang melibatkan jaringan keagamaan. Dalam puncak penutupan rangkaian SYAFIF 2026 di Makassar, OJK bersama Lembaga Penjamin Simpanan (LPS) dan Dewan Masjid Indonesia (DMI) meluncurkan buku Panduan Referensi dan Dakwah Keuangan Syariah (PELITA Syariah).
Inisiatif ini dirancang untuk membekali para pendakwah dan tokoh masyarakat dengan materi terstruktur serta naskah khutbah siap pakai. Melalui khutbah Jumat dan ceramah keagamaan di masjid-masjid, pesan-pesan mengenai pengelolaan keuangan bijak dan pengenalan produk syariah dapat disampaikan secara masif hingga ke pelosok daerah. Selain memperluas inklusi, buku panduan ini juga berfungsi sebagai benteng perlindungan konsumen agar masyarakat terhindar dari jeratan investasi ilegal dan pinjaman online bodong yang kerap memakan korban akibat minimnya literasi finansial.
Hambatan Struktural
Kesenjangan antara indeks literasi (43,07%) dan inklusi (13,4%) mencerminkan adanya hambatan struktural dalam penetrasi pasar keuangan syariah di Indonesia. Bagi industri perbankan dan lembaga keuangan, kondisi ini menunjukkan bahwa pertumbuhan organik sektor syariah tidak akan tercapai hanya dengan mengandalkan sentimen demografi mayoritas penduduk Muslim. Diperlukan perombakan strategi distribusi layanan, simplifikasi proses digital, serta penciptaan instrumen keuangan yang kompetitif agar institusi syariah mampu bersaing secara head-to-head dengan perbankan konvensional.
Ke depan, efektivitas ekspansi keuangan syariah akan diuji oleh sejauh mana bank-bank syariah mampu mengintegrasikan layanan digital mereka dengan jaringan komunitas lokal. Implementasi panduan PELITA Syariah melalui jaringan masjid nasional diharapkan mampu mendongkrak angka inklusi secara bertahap. Di sisi lain, regulator dituntut untuk terus menyempurnakan ekosistem hukum dan insentif produk agar industri keuangan syariah nasional tidak hanya besar di atas kertas, tetapi juga mendominasi lanskap ekonomi riil.
Tinggi rendahnya inklusi keuangan syariah bukan semata masalah preferensi religius konsumen, melainkan fungsi dari kemudahan akses (accessibility), transparansi biaya, dan keunggulan nilai guna produk (utility). Ketika institusi keuangan syariah mampu menyajikan produk dengan skema harga yang adil dan pengalaman pengguna yang mulus, faktor keyakinan agama akan bertransformasi menjadi preferensi ekonomi yang rasional bagi seluruh lapisan masyarakat tanpa memandang latar belakang keyakinan. ■