Daftar 10 Bank Digital Terbaik dalam Inovasi dan Ketahanan Digital Versi digitalbank.id
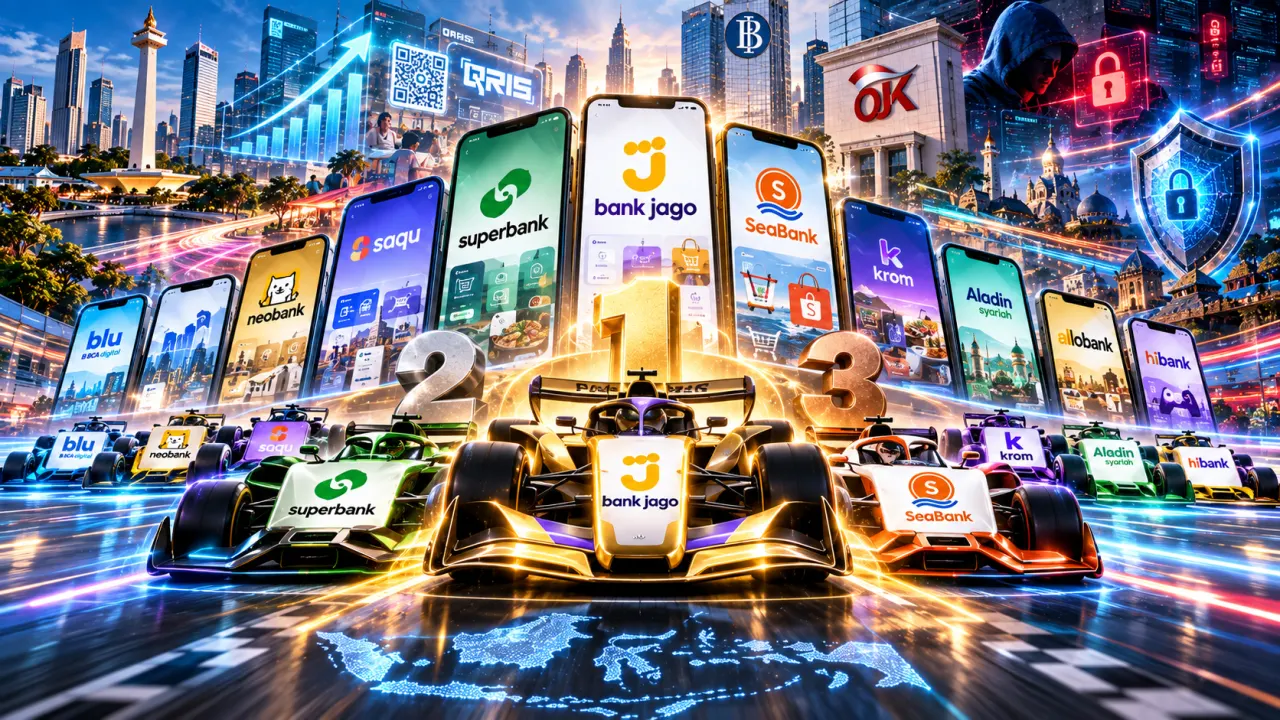
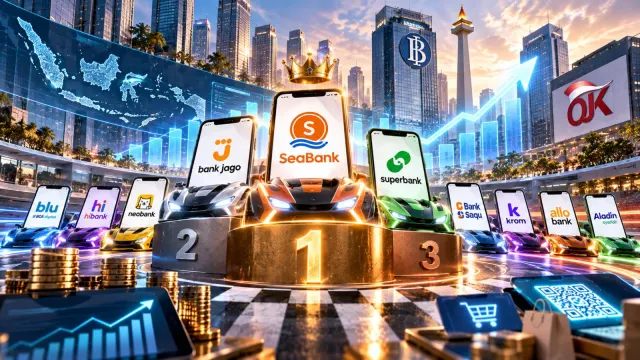
Digitalbank.id merilis analisis peringkat sementara berdasarkan data publik terhadap 10 bank digital dengan aset terbesar per Juni 2026 untuk kategori Digital Innovation & Resilience. Bank Jago memimpin posisi puncak, disusul oleh Superbank dan SeaBank dalam jajaran tiga besar. Penilaian yang menggunakan metode analisis produk dan informasi publik ini mengukur efisiensi arsitektur produk, integrasi ekosistem raksasa, kapasitas kapabilitas digital, serta daya tahan keamanan siber. Di tengah lonjakan transaksi Quick Response Code Indonesian Standard (QRIS) yang menembus 12,55 miliar transaksi nasional pada semester I 2026, persaingan bank digital bergeser dari sekadar perang suku bunga ke penguatan infrastruktur dan manajemen risiko digital.
DIGI-HIGHLIGHTS:
■ Digitalbank.id merilis peringkat sementara berdasarkan data publik untuk 10 bank digital dengan aset terbesar per Semester I-2026.
■ Bank Jago, Superbank, dan SeaBank memimpin jajaran teratas berkat arsitektur produk yang matang serta integrasi ekosistem raksasa.
■ Analisis bersifat provisional dan bukan merupakan hasil audit keamanan independen atau pemeringkatan resmi Otoritas Jasa Keuangan.
Persaingan di industri perbankan digital Indonesia kian mengarah pada penguatan infrastruktur dan kolaborasi ekosistem. Berdasarkan analisis terhadap 10 bank digital dengan aset terbesar pada laporan keuangan Semester I-2026 (per Juni 2026), Digitalbank.id menyusun laporan Digital Innovation & Resilience yang menempatkan Bank Jago di posisi teratas.
Pemeringkatan yang dilakukan digitalbank.id ini berdasarkan data yang sudah dipublikasikan bank kepada publik. Peringkat ini merupakan analisis digitalbank.id berdasarkan informasi publik yang tersedia, bukan hasil audit keamanan independen atau pemeringkatan resmi OJK. Sedangkan penilaiannya disusun menggunakan metodologi analisis produk dan data publik dengan mencermati lima parameter utama, yakni inovasi produk (product innovation), integrasi ekosistem (ecosystem integration), kapabilitas digital (digital capabilities), bukti keamanan dan ketahanan sistem (evidence of security/resilience), serta frekuensi dan kualitas pengembangan platform digital. Basis objek kajian berfokus pada 10 bank digital dengan aset terbesar berdasarkan laporan keuangan Semester I-2026. Analisis menggunakan informasi publik; bukan survei nasabah, audit siber, atau pemeringkatan resmi OJK.
Bank Jago Memang Jagoan
Dalam laporan tersebut, Bank Jago menempati peringkat pertama berkat model ecosystem banking yang terkoneksi langsung dengan GoPay, Bibit, dan Stockbit. Bank berkode emiten ARTO ini dinilai memiliki arsitektur produk yang matang, antara lain pemisahan hingga 60 kantong rekening fleksibel, integrasi QRIS, fasilitas kartu, layanan Jago Syariah, hingga fitur analisis risiko mandiri melalui Rapor Kredit.
Di posisi kedua, Superbank menempel ketat melalui sokongan jaringan distribusi masif dari Grab Holdings, OVO, Emtek, GXS Bank, dan KakaoBank. Kecepatan peluncuran produk seperti fitur PAS, Celengan, dan Saku menjadi pendorong utama penetrasi Superbank di sektor ritel.
Sementara itu, SeaBank menduduki peringkat ketiga dengan memanfaatkan integrasi ekosistem grup Sea dan Shopee. Bank ini tercatat mengelola lebih dari 35 juta nasabah dengan volume transaksi harian melampaui 16,8 juta transaksi, sembari memperkuat infrastruktur keamanan siber untuk memitigasi insiden digital.
Adapun posisi keempat hingga kesepuluh secara berurutan ditempati oleh BCA Digital (blu), Bank Neo Commerce, Bank Saqu, Krom Bank, Bank Aladin Syariah, Allo Bank, dan hibank.
BCA Digital mencatatkan pertumbuhan agresif pada platform blu lewat fitur bluGenie, Money Lock, blu for Teens, bluInvest-Emas, hingga fitur QRIS Tap yang terhubung ke jaringan induk BCA. Di sisi lain, Bank Neo Commerce unggul dalam pemanfaatan kanal pembayaran setelah membukukan pertumbuhan transaksi QRIS sebesar 124% serta lonjakan pendapatan dari sektor QRIS mencapai 246%.
Diferensiasi desain produk juga terlihat pada Bank Saqu yang mengandalkan konsep Saku, Tabungmatic, dan Saku Booster.
Sementara itu, urutan 7–10—yang dihuni oleh Krom Bank, Bank Aladin Syariah, Allo Bank, dan hibank—memiliki tingkat keyakinan analisis yang lebih rendah karena bukti publik mengenai kedalaman inovasi dan ketahanan digitalnya tergolong lebih terbatas. Posisi pada urutan ini bukan merupakan penilaian atas kualitas keamanan aktual institusi terkait.
Krom Bank tetap mencatatkan fokus pada manajemen keuangan pribadi (personal financial management) melalui fitur Money Journey dan e-statement, Bank Aladin Syariah mengandalkan jaringan retail Alfamart dan ATM BCA, Allo Bank memanfaatkan ekosistem CT Corp dengan fitur PayLater, sedangkan hibank memfokuskan kapabilitasnya pada segmen UMKM digital melalui verifikasi biometrik dan Smart-Transfer.
Akselerasi inovasi perbankan digital ini sejalan dengan tren adopsi pembayaran nasional. Data Bank Indonesia mencatat total volume transaksi QRIS secara nasional hingga semester I 2026 telah menembus 12,55 miliar transaksi dengan jumlah pengguna mencapai 67 juta orang.
Di saat bersamaan, eskalasi risiko kejahatan digital menuntut bank digital memperketat pertahanan sistemnya. Bank Indonesia memproyeksikan potensi kerugian akibat serangan siber dan kejahatan finansial digital di Indonesia dapat mencapai US$ 6,2 miliar atau setara Rp111 triliun sepanjang tahun 2026. Regulasi Otoritas Jasa Keuangan (OJK) melalui POJK Nomor 22 Tahun 2023 pun makin mempertegas kewajiban perbankan untuk menanggung kerugian nasabah apabila terjadi kelalaian atau kelemahan pada sistem keamanan teknologi informasi. ■
DIGIONARY:
● Arsitektur Produk: Struktur dasar dan rekayasa teknis yang mengatur bagaimana fitur-fitur pada aplikasi perbankan saling terhubung dan berfungsi.
● Customer Experience (CX) Signal: Indikator penilaian publik dan respons pengguna terhadap kenyamanan, kemudahan, serta keandalan layanan digital.
● Ecosystem Banking: Model bisnis perbankan yang mengintegrasikan layanan keuangan langsung ke dalam platform digital non-bank milik mitra strategis.
● Peringkat Sementara: Hasil analisis provisional yang disusun berdasarkan ketersediaan data publik dan dapat diperbarui sewaktu-waktu seiring munculnya data baru.
● Personal Financial Management: Fitur atau sistem dalam aplikasi perbankan yang membantu nasabah mencatat, mengatur anggaran, dan mengelola keuangan pribadi.
● QRIS (Quick Response Code Indonesian Standard): Standar pembayaran berbasis kode QR nasional yang dikembangkan oleh Bank Indonesia untuk transaksi nontunai.
● Resiliensi Digital: Kemampuan sistem teknologi informasi perbankan untuk bertahan, memitigasi, dan pulih dari gangguan operasional maupun serangan siber.