Didukung Tencent, WeBank Raup Puluhan Juta Dolar dari Ledakan Perbankan Digital Asia Tenggara
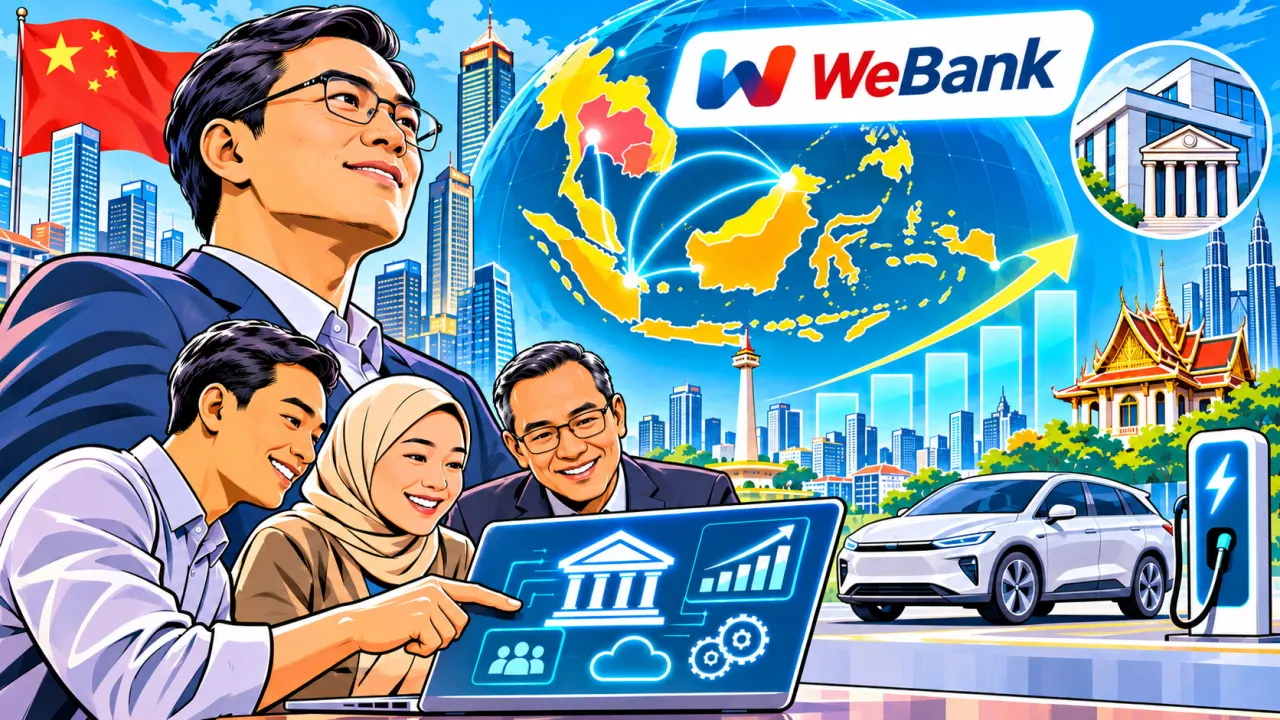
Transformasi digital perbankan tidak lagi sekadar berfokus pada pengembangan aplikasi antarmuka pengguna, melainkan pada penguatan fondasi arsitektur teknologi di tingkat backend. Kesenjangan kapabilitas digital di negara berkembang membuka ruang bagi kolaborasi strategis lintas negara, di mana penyedia teknologi asing bertindak sebagai akselerator efisiensi operasional dan manajemen risiko perbankan lokal.
_____________
KEY FACTS:
■ WeBank Technology Services mencatatkan pendapatan puluhan juta dolar AS tahun lalu berkat ekspansi infrastruktur perbankan digital di Asia Tenggara.
■ Perusahaan asal Hong Kong ini melaporkan pertumbuhan pesat di Indonesia, Malaysia, dan Thailand akibat tingginya permintaan pasar.
■ Di Indonesia, teknologi WeBank diklaim berhasil melipatgandakan pendapatan, laba, dan basis pelanggan salah satu bank mitra dalam dua tahun terakhir.
■ Selain Asia Tenggara, WeBank berencana memperluas jangkauan ke Asia Tengah dan Amerika Selatan tanpa rencana masuk ke pasar AS atau Eropa.
____________
Perusahaan teknologi finansial asal Hong Kong, WeBank Technology Services—yang merupakan unit teknologi dari raksasa pinjaman daring asal China yang didukung oleh Tencent Holdings, WeBank—berhasil meraup pendapatan hingga puluhan juta dolar AS pada tahun lalu.
Pertumbuhan masif ini didorong oleh tingginya permintaan terhadap infrastruktur perbankan digital di kawasan Asia Tenggara, seperti dilaporkan oleh seorang eksekutif senior perusahaan.
WeBank Technology, yang menyediakan berbagai solusi perbankan digital, resmi didirikan di Hong Kong pada Juni 2024 dengan misi khusus membidik pasar di negara-negara yang berpartisipasi dalam Belt and Road Initiative yang diusung oleh Beijing.
Perusahaan tersebut mencatatkan pertumbuhan yang sangat pesat di sejumlah negara termasuk Indonesia, Malaysia, dan Thailand, menurut pernyataan Senior Vice-President WeBank, Joe Chen, dalam sebuah wawancara dengan South China Morning Post pekan lalu.
Ia mengatribusikan lonjakan pertumbuhan tersebut pada "kesenjangan yang besar" (huge gap) antara pasokan dan permintaan teknologi perbankan digital, seiring dengan kebutuhan layanan keuangan yang terus meningkat di pasar negara berkembang.
Menurut Chen, lembaga keuangan lokal selama ini kerap menghadapi hambatan serius yang berkaitan dengan keterbatasan teknologi, talenta, dan model bisnis dalam upaya transformasi digital mereka.
Di Indonesia, teknologi WeBank bahkan diklaim berhasil melipatgandakan pendapatan dan laba salah satu bank mitra hingga empat kali lipat selama dua tahun terakhir. Jumlah pelanggan bank mitra tersebut di Indonesia juga melonjak hingga lima kali lipat pada periode yang sama berkat dukungan teknologi dari WeBank, ujar Chen.
Sebagai catatan, WeBank yang berbasis sebagai pemberi pinjaman khusus online terbesar di daratan utama China, melaporkan perolehan pendapatan sebesar 36,3 miliar yuan (US$5,5 miliar) serta laba bersih mencapai 11 miliar yuan pada tahun 2025, berdasarkan laporan tahunan terbaru mereka. Pada bulan Juni lalu, daftar tahunan Hurun menempatkan valuasi perusahaan ini pada angka 22,5 billion yuan, menjadikannya unicorn terbesar ketujuh di China.
"Kami berkomitmen pada [pasar-pasar ini], karena negara-negara Inisiatif Sabuk dan Jalan mempercayai China dan teknologi China," ungkap Joe Chen.
Ia menambahkan bahwa WeBank Technology telah merancang dan menyesuaikan layanannya guna mendukung kebutuhan finansial perusahaan-perusahaan asal China yang tengah berekspansi ke luar negeri.
Sebagai contoh konkrit, perusahaan membantu bank-bank lokal di Asia Tenggara dalam mengelola risiko pembiayaan kendaraan bermotor untuk kendaraan listrik (electric vehicles) asal China, dengan cara memanfaatkan fitur pintar yang ada pada kendaraan tersebut guna mendukung proses penagihan utang (debt collection), jelasnya.
Hong Kong dinilai sebagai basis yang sangat ideal bagi ekspansi global WeBank Technology. Chen menyoroti keunggulan sistem hukum common law di wilayah tersebut serta lingkungan yang sangat mendukung bagi perkembangan industri teknologi finansial.
Pusat keuangan Asia tersebut sebelumnya telah meluncurkan strategi teknologi finansial lima tahunan pada konferensi tahunan Fintech Week bulan November tahun lalu, dengan komitmen untuk memajukan kecerdasan buatan (artificial intelligence) dan inisiatif tokenisasi, sekaligus memperkuat infrastruktur data dan pembayaran.
Meski membidik pertumbuhan berkecepatan tinggi di Asia Tenggara, WeBank Technology berencana untuk memperluas jangkauan operasionalnya ke Asia Tengah dan Amerika Selatan pada tahap berikutnya, menurut keterangan Chen.
"Kami berkomitmen pada [pasar-pasar ini], karena negara-negara Inisiatif Sabuk dan Jalan mempercayai China dan teknologi China," tegas Chen kembali, seraya menambahkan bahwa perusahaan saat ini belum memiliki rencana langsung untuk masuk ke pasar Eropa ataupun Amerika Serikat.
Perketat Peta Persaingan Bank Digital
Masuknya pemain teknologi finansial asal China seperti WeBank Technology ke pasar Asia Tenggara, termasuk Indonesia, memperketat peta persaingan penyediaan infrastruktur perbankan digital. Bagi institusi perbankan lokal, adopsi teknologi dari vendor global dapat mempercepat modernisasi sistem inti. Namun, fenomena ini juga menuntut regulator perbankan domestik untuk memastikan kepatuhan terhadap tata kelola data lintas batas (cross-border data flows) serta memitigasi risiko ketergantungan teknologi perbankan pada pihak asing.
Ke depan, lanskap perbankan di negara berkembang diprediksi akan semakin dipengaruhi oleh adopsi sistem perbankan modular dan solusi layanan finansial tertanam (embedded finance). Perusahaan teknologi asing yang mampu mematuhi kerangka regulasi lokal secara transparan akan memiliki peluang lebih besar untuk mempertahankan pangsa pasar jangka panjang.
Transformasi digital perbankan tidak lagi sekadar berfokus pada pengembangan aplikasi antarmuka pengguna, melainkan pada penguatan fondasi arsitektur teknologi di tingkat backend. Kesenjangan kapabilitas digital di negara berkembang membuka ruang bagi kolaborasi strategis lintas negara, di mana penyedia teknologi asing bertindak sebagai akselerator efisiensi operasional dan manajemen risiko perbankan lokal. ■