Beban Beton dan Angan Atap: Refleksi Krisis Perumahan Eropa bagi Lanskap Properti Indonesia
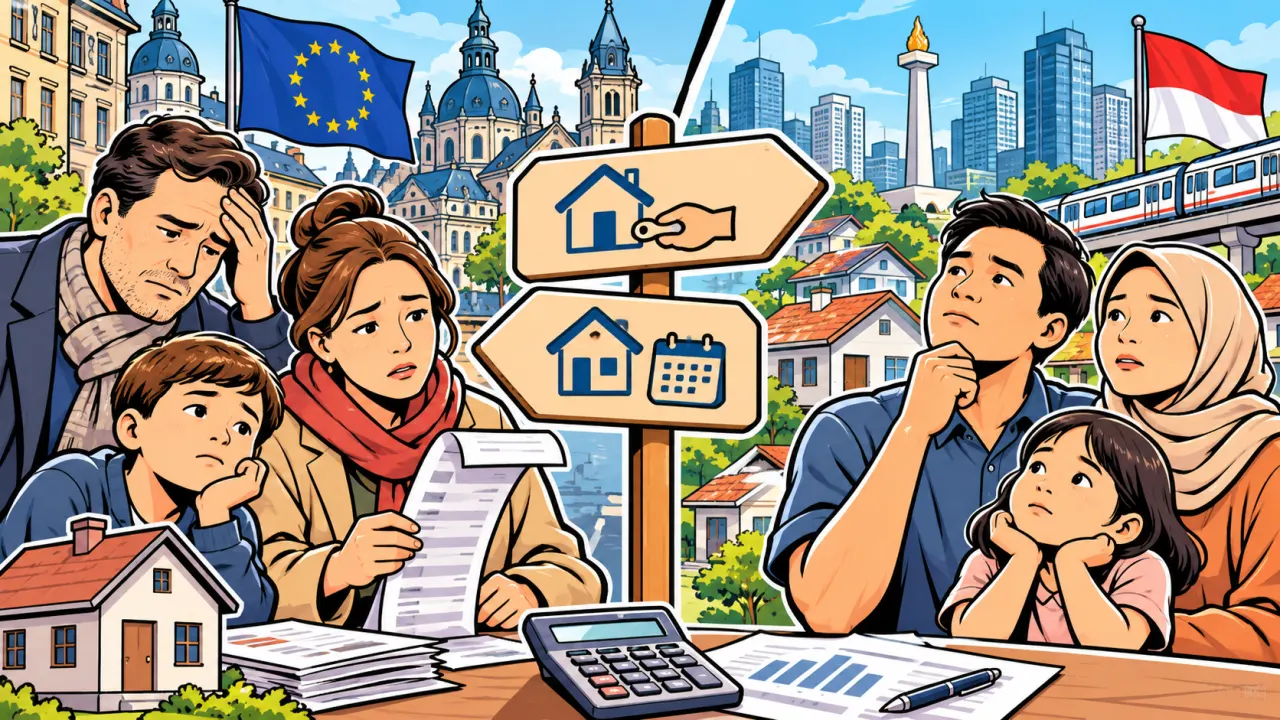
Di era transformasi digital, perbankan dan lembaga keuangan masa depan dituntut untuk membaca metrik beban hidup ini secara holistik—memastikan bahwa setiap produk pembiayaan properti bertindak sebagai instrumen pengangkat kesejahteraan, bukan rantai struktural yang mencekik masa depan generasi muda.
______________
KEY FACTS:
■ Skala Beban Eropa: Rata-rata housing cost overburden rate di Uni Eropa berada di angka 7,7%, dengan Yunani mencatat rekor tertinggi di mana 26,4% populasinya terbebani biaya perumahan.
■ Kerentanan Masyarakat Miskin: Di kalangan warga Eropa yang berisiko mengalami kemiskinan, rasio beban 40% pendapatan melonjak drastis hingga menyentuh rata-rata 29,1% (bahkan 82,6% di Yunani).
■ Tantangan Struktural Indonesia: Masalah perumahan nasional dicirikan oleh tingginya angka backlog kepemilikan rumah serta dominasi pekerja di sektor informal yang kesulitan menembus gerbang pembiayaan perbankan formal.
■ Tekanan Cicilan dan Inflasi: Suku bunga KPR di Indonesia yang relatif tinggi berpadu dengan lonjakan biaya material bangunan, mengerek harga rumah tapak jauh melampaui pertumbuhan Upah Minimum Provinsi (UMP).
____________
____________
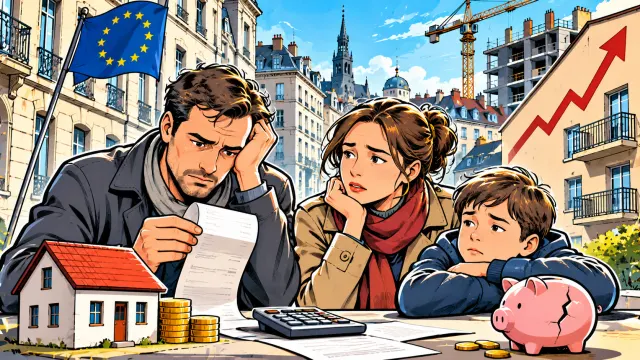
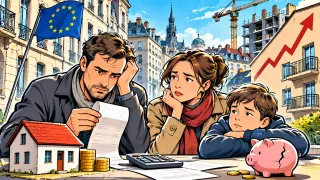
Ketika berbicara tentang kemakmuran global, 'benua biru' alias Eropa kerap diasumsikan sebagai surga kesejahteraan dengan jaring pengaman sosial yang kokoh. Namun, realitas ekonomi mutakhir menyajikan narasi sebaliknya. Data Eurostat membeberkan fakta mengejutkan: lebih dari 34 juta penduduk di Uni Eropa terjebak dalam apa yang disebut sebagai housing cost overburden rate—kondisi di mana sebuah rumah tangga terpaksa mengalokasikan lebih dari 40% pendapatan disposabelnya hanya untuk bertahan di bawah atap yang sama. Dengan lonjakan harga rumah rata-rata mencapai 69% dalam satu dekade terakhir, krisis ini bukan lagi sekadar isu perkotaan, melainkan luka struktural yang menggerus daya beli kelas pekerja di negara-negara maju.
Bila cermin krisis tersebut ditarik melintasi benua dan diarahkan ke Indonesia, pertanyaannya bukan lagi tentang siapa yang lebih parah, melainkan bagaimana anatomi beban hunian bermanifestasi dalam bentuk yang berbeda. Di Eropa, tekanan bermanifestasi di pasar sewa swasta yang kian mencekik; di Indonesia, tekanan itu berwujud jurang pemisah (affordability gap) yang lebar antara harga properti perkotaan dengan struktur upah riil. Menarik pelajaran dari carut-marut perumahan di Eropa menjadi krusial agar Indonesia tidak terjebak dalam perangkap urbanisasi dan komersialisasi hunian tanpa kendali.
Sewa Mencekik di Barat versus Jeratan Kepemilikan di Nusantara
Meskipun sama-sama berpijak pada ketimpangan antara kenaikan biaya hidup dan pertumbuhan upah, karakter beban hunian antara Eropa dan Indonesia memiliki titik didih yang berlainan.
Di kota-kota besar Eropa seperti Berlin, Kopenhagen, atau Zurich, model kepemilikan properti didominasi oleh pasar sewa (private rental market). Lonjakan harga sewa yang tidak terkendali, ditambah inflasi harga energi dan utilitas pasca-gejolak global, membuat jutaan warga terjebak dalam siklus tanpa akhir untuk membayar biaya sewa bulanan tanpa pernah memiliki aset.
Sebaliknya, di Indonesia, filosofi kepemilikan rumah (homeownership) masih mengakar kuat sebagai simbol kemapanan primer. Tekanan di Indonesia tidak muncul dari mahalnya biaya sewa jangka pendek, melainkan dari beratnya beban cicilan Kredit Pemilikan Rumah (KPR) berjangka panjang atau kompromi pahit para pekerja komuter (commuter belt) yang harus tinggal ratusan kilometer dari pusat kota demi mendapatkan harga tanah yang masuk akal.
Lebih jauh lagi, persoalan di Indonesia beririsan langsung dengan struktur ketenagakerjaan. Ketika sebagian besar tenaga kerja terserap di sektor informal—tanpa kepastian slip gaji tetap—pintu masuk ke sistem pembiayaan perbankan konvensional tertutup rapat. Akibatnya, masyarakat kelas bawah kerap terpinggirkan ke sektor informal perumahan atau terjerat instrumen pembiayaan berisiko tinggi.
Sinyal Bahaya bagi Stabilitas Sektor Keuangan
Krisis keterjangkauan perumahan bukan sekadar urusan estetika tata kota atau kesejahteraan sosial; ia adalah bom waktu bagi sektor perbankan dan moneter.
Di Eropa, tingginya beban perumahan menggerus tabungan rumah tangga, memaksa bank sentral dan institusi keuangan memperketat standar penyaluran kredit konsumtif. Di Indonesia, mekanismenya serupa. Ketika inflasi pangan dan energi menekan disposable income, sementara rasio cicilan terhadap pendapatan (Debt Service Ratio) kian menipis akibat harga properti yang melambung, kemampuan bayar (repayment capacity) nasabah menghadapi risiko laten.
Bagi perbankan komersial, mengabaikan indikator keterjangkauan ini sama saja dengan memelihara risiko kredit macet (Non-Performing Loan) secara perlahan di sektor KPR dan pembiayaan konsumer.
What Comes Next: Pelajaran Apa yang Bisa Disetik oleh Indonesia?
Melihat bagaimana Eropa tergagap-gagap menghadapi lonjakan biaya hunian, Indonesia memiliki momentum emas untuk melakukan mitigasi preventif sebelum krisis keterjangkauan berubah menjadi krisis sosial.
Pemerintah dan otoritas perbankan nasional dapat memetik tiga pelajaran utama dari kasus Eropa:
Pertama, intervensi suplementar berbasis sewa-beli (Rent-to-Own): Tidak semua warga negara memiliki kapasitas finansial untuk langsung melakukan down payment (DP) KPR. Pengembangan skema pembiayaan inovatif seperti rent-to-own atau perumahan sosial (social housing) jangka panjang yang dikendalikan negara harus diperluas untuk meredam tekanan di kota besar.
Kedua, transformasi penilaian kredit sektor informal: Perbankan tidak boleh terus-menerus menggunakan parameter konvensional. Pemanfaatan teknologi penilaian kredit alternatif (alternative credit scoring) berbasis rekam jejak transaksi digital harus dioptimalkan untuk merangkul jutaan pekerja informal agar memiliki akses ke perumahan yang layak dan terjangkau.
Ketiga, pengendalian Slspekulasi tanah perkotaan: Lonjakan harga rumah di Indonesia, seperti halnya di Eropa, sangat didorong oleh spekulasi lahan. Intervensi kebijakan tata ruang yang menghubungkan pembangunan hunian vertikal terjangkau dengan simpul transportasi massal (TOD) adalah harga mati.
Rumah bukan sekadar komoditas finansial yang dapat diperjualbelikan dalam ekosistem pasar bebas tanpa batas; ia adalah infrastruktur fundamental peradaban manusia. Kegagalan menjaga keterjangkauan hunian di Eropa membuktikan bahwa pertumbuhan ekonomi makro kehilangan makna ketika warganya harus mengorbankan separuh hidupnya hanya untuk membayar atap.
Di era transformasi digital, perbankan dan lembaga keuangan masa depan dituntut untuk membaca metrik beban hidup ini secara holistik—memastikan bahwa setiap produk pembiayaan properti bertindak sebagai instrumen pengangkat kesejahteraan, bukan rantai struktural yang mencekik masa depan generasi muda. ■
*) Deddy H. Pakpahan, pemimpin redaksi dan founder DIGITALBANK.ID