Ketika Rumah Eks-NPL Menjadi Sumber Baru Pembiayaan MBR
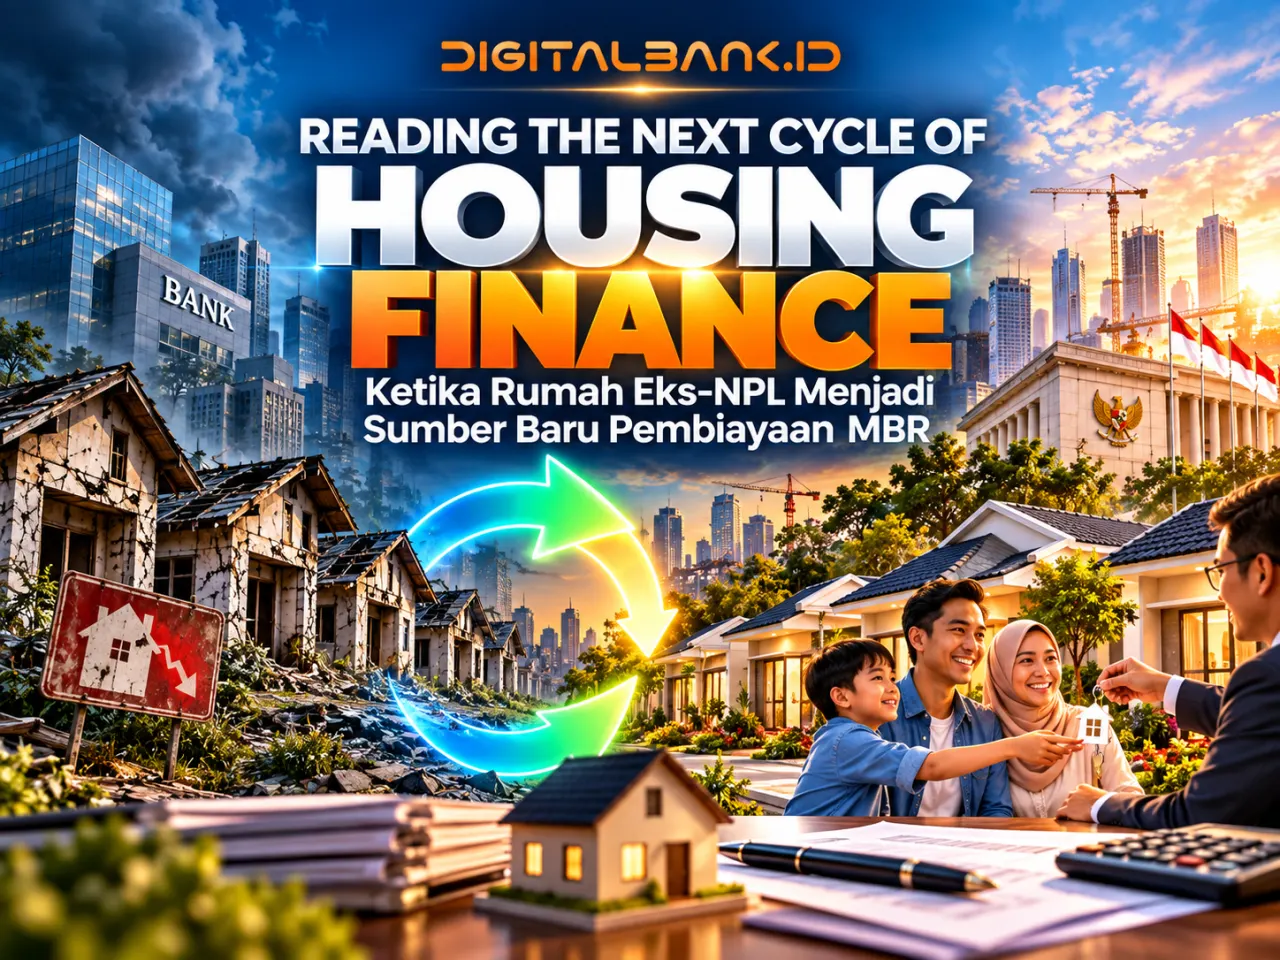
Pemerintah menyiapkan skema recycle KPR untuk memanfaatkan kembali rumah subsidi yang sebelumnya menjadi aset bank akibat kredit bermasalah.
___________
DIGI-HIGHLIGHTS:
■ FLPP baru 45,73% — Realisasi 160.070 unit dari target 350.000 unit membuat pemerintah mencari sumber pasokan selain pembangunan rumah baru.
■ Potensi recycle 60.000 unit — BP Tapera memetakan sekitar 60.000 unit melalui skema KPR alih kepemilikan untuk mempercepat penyaluran.
■ Aset eks-NPL kembali produktif — Rumah yang telah menjadi aset bank karena kredit bermasalah berpeluang dialihkan kepada MBR baru setelah memenuhi ketentuan.
■ Data menjadi kunci — Recycle KPR membutuhkan identitas aset, status hukum, kondisi fisik dan riwayat pembiayaan yang terintegrasi.
■ Risiko jangan dipindahkan — Rumah eks-kredit macet harus lolos verifikasi agar skema tidak sekadar memindahkan masalah kepada debitur baru.
___________
READING THE NEXT CYCLE OF HOUSING FINANCE
Ketika Rumah Eks-NPL Menjadi Sumber Baru Pembiayaan MBR
___________
Pemerintah mulai menyiapkan jalan baru untuk mengejar penyaluran rumah subsidi yang masih tertinggal jauh dari target. Kementerian Perumahan dan Kawasan Permukiman (PKP) bersama Badan Pengelola Tabungan Perumahan Rakyat (BP Tapera) tengah membahas skema recycle KPR, yakni memanfaatkan kembali rumah yang sebelumnya menjadi aset perbankan akibat kredit bermasalah untuk disalurkan kepada masyarakat berpenghasilan rendah (MBR).
Gagasannya sederhana, tetapi konsekuensinya besar: daripada membangun rumah baru dari awal, rumah yang sudah berdiri dan tidak lagi dihuni dapat dikembalikan ke dalam siklus pembiayaan perumahan.
Skema tersebut kini sedang dirumuskan pemerintah dan belum menjadi kebijakan yang berlaku penuh. Kementerian PKP menyatakan perlu ada penyesuaian regulasi sebelum mekanisme tersebut dapat diterapkan.
Langkah itu muncul di tengah persoalan penyaluran Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) 2026. Per 28 September 2026, realisasi FLPP baru mencapai 160.070 unit, atau 45,73% dari target 350.000 unit sepanjang tahun. Artinya, masih terdapat hampir 190.000 unit yang harus dikejar dalam sisa waktu 2026.
Data Kementerian PKP menunjukkan dari 160.070 unit tersebut, sebanyak 160.053 merupakan rumah tapak dan 17 unit merupakan hunian vertikal. Jadi, persoalannya bukan semata-mata kekurangan rumah.
Pemerintah juga harus memastikan rumah yang tersedia bertemu dengan calon pembeli yang memenuhi syarat, sementara proses pembiayaan, verifikasi, administrasi dan kesiapan pengembang harus berjalan dalam waktu yang sama. Di titik inilah recycle KPR menjadi menarik.
Bukan Membangun Rumah Baru, tetapi Menghidupkan Aset Lama
Dalam skema yang sedang dibahas, rumah yang sebelumnya dibiayai melalui KPR kemudian mengalami kredit bermasalah dan menjadi aset bank dapat dipetakan kembali untuk calon debitur baru.
Komisioner BP Tapera Heru Pudyo Nugroho sebelumnya menjelaskan bahwa rumah-rumah tersebut pada umumnya merupakan portofolio Non-Performing Loan (NPL) bank yang telah menjadi aset bank.
Setelah regulasi tersedia, bank dapat mengajukan aset tersebut untuk diproses kembali. Sistem kemudian akan memberikan kode baru bagi masyarakat berpenghasilan rendah yang menjadi penerima berikutnya. Di sinilah letak perbedaan konsep recycle KPR dengan sekadar menjual aset sitaan. Aset tidak berhenti sebagai rumah yang dilelang atau dijual kembali. Rumah tersebut diarahkan masuk lagi ke ekosistem pembiayaan rumah subsidi dengan mekanisme yang disesuaikan dengan ketentuan pemerintah.
Kementerian PKP sendiri menyatakan masih perlu melakukan pemetaan terhadap rumah tapak maupun rumah susun serta menyesuaikan regulasinya.
“Untuk recycle ini kita perlu melihat dan memetakan dulu, baik untuk rumah tapak maupun rusun. Kita juga perlu menyesuaikan regulasinya. Jadi jangan sampai kita hanya mengejar angka, tetapi kemudian menimbulkan persoalan baru. Semua harus kita lihat bersama dan dibahas dengan berbagai pihak,” ujar Direktur Jenderal Perumahan Perkotaan Kementerian PKP Sri Haryati.
Pernyataan tersebut penting. Sebab, keberhasilan recycle KPR tidak dapat diukur hanya dari berapa banyak rumah yang berhasil dikembalikan ke pasar. Pertanyaan yang lebih penting adalah: apakah rumah tersebut benar-benar layak dihuni dan layak dibiayai kembali?
Potensinya Puluhan Ribu Unit
BP Tapera menyebut terdapat potensi sekitar 60.000 unit melalui skema KPR alih kepemilikan yang sedang dipetakan. Angka tersebut merupakan salah satu opsi percepatan yang dibahas BP Tapera untuk membantu mengejar target FLPP 2026.
Sementara itu, sejumlah laporan industri menyebut potensi aset yang dapat didaur ulang berada di kisaran 70.000–80.000 unit, bahkan ada estimasi sekitar 82.000 unit. Namun, angka 82.000 unit sebaiknya dibaca sebagai estimasi potensi, bukan sebagai angka final yang seluruhnya sudah dinyatakan siap masuk FLPP.
Perbedaan angka tersebut menunjukkan satu hal: pemerintah masih berada pada tahap pemetaan. Karena itu, angka potensi tidak otomatis berarti jumlah rumah yang dapat langsung diberikan kepada MBR. Setiap unit harus melewati proses verifikasi.
Mengapa Aset Lama Menarik?
Ada alasan ekonomi mengapa pendekatan ini layak dipertimbangkan.
Rumah eksisting sudah memiliki bangunan. Infrastruktur dasar kawasan juga telah tersedia. Dalam sejumlah kasus, lokasi rumah yang sudah lama dibangun bahkan dapat lebih dekat dengan pusat aktivitas dibandingkan proyek baru yang berada semakin jauh dari pusat kota.
Heru sebelumnya menyebut lokasi rumah yang masuk potensi recycle rata-rata dekat dengan pusat aktivitas.
Ini menjadi faktor penting dalam pembiayaan rumah MBR.
Harga rumah memang menentukan kemampuan membeli. Tetapi biaya untuk mencapai tempat kerja, sekolah, pasar, fasilitas kesehatan dan layanan publik juga menentukan apakah sebuah rumah benar-benar terjangkau.
Rumah murah yang terlalu jauh dari pusat aktivitas dapat menghasilkan biaya transportasi tinggi bagi keluarga berpenghasilan rendah.
Karena itu, ukuran keberhasilan recycle KPR seharusnya tidak berhenti pada harga rumah dan besarnya cicilan, tetapi juga mempertimbangkan lokasi dan biaya hidup penghuni.
FLPP Sedang Berpacu dengan Waktu
Tekanan untuk mencari sumber pasokan baru terlihat dari kinerja FLPP sepanjang 2026. Pada 16 September 2026, realisasi FLPP baru mencapai 150.750 unit dengan nilai pembiayaan Rp18,75 triliun. Beberapa hari kemudian, per 24 September, angkanya meningkat menjadi 156.407 unit dengan nilai fasilitas Rp19,5 triliun. Pada 28 September, realisasi mencapai 160.070 unit. Dengan target 350.000 unit, pemerintah masih memiliki gap sekitar 189.930 unit.
Di sisi lain, BP Tapera sebenarnya telah memiliki pipeline. Pada September, BP Tapera mencatat terdapat 47.523 unit dalam proses pembangunan hingga akad dan 24.589 unit dari sisi pasokan yang terdiri atas rumah dalam proses pembangunan dan ready stock. Secara keseluruhan, pipeline KPR subsidi tercatat 220.824 unit.
Ini menunjukkan persoalan FLPP bukan hanya soal tidak adanya rumah. Ada persoalan matching antara supply, demand, kelayakan debitur dan proses pembiayaan. Recycle KPR dapat menjadi salah satu instrumen untuk memperbaiki matching tersebut.
Backlog Masih Besar, tetapi Persoalannya Berubah
Data terbaru Badan Pusat Statistik (BPS) memberikan gambaran yang lebih luas. Dalam Statistik Perumahan 2026, BPS mencatat backlog kepemilikan rumah atau backlog 1 sebesar 12,39%, setara sekitar 9,29 juta rumah tangga.
Angka itu turun dari 13,00% atau sekitar 9,64 juta rumah tangga pada 2025. Sementara backlog kelayakhunian atau backlog 2 mencapai 24,03%, setara sekitar 18,01 juta rumah tangga.
Artinya, persoalan perumahan Indonesia memiliki dua sisi. Sebagian keluarga belum memiliki rumah sendiri. Sebagian lainnya sudah memiliki rumah tetapi belum menempati hunian yang memenuhi kriteria layak.
Karena itu, kebijakan perumahan tidak cukup hanya mengejar jumlah unit. Rumah yang dibangun harus berada di lokasi yang tepat, memenuhi standar kelayakan dan dapat diakses oleh kelompok masyarakat yang memang membutuhkan.
Pasokan Rumah Bukan Satu-satunya Masalah
Data Bank Indonesia juga menunjukkan pasar properti residensial belum sepenuhnya pulih. Dalam Survei Harga Properti Residensial triwulan II 2026, harga properti residensial primer tumbuh 0,69% secara tahunan, sementara penjualan masih mengalami kontraksi 2,36% secara tahunan.
Meski demikian, kontraksi penjualan jauh lebih ringan dibandingkan triwulan sebelumnya yang mencapai 25,67%. BI juga mencatat KPR masih menjadi sumber pembiayaan utama pembelian rumah primer oleh konsumen dengan pangsa 70,05%.
Data tersebut memperlihatkan mengapa kualitas pembiayaan menjadi sangat penting. Jika permintaan rumah meningkat tetapi akses pembiayaan lemah, rumah tetap tidak terserap. Sebaliknya, jika pembiayaan tersedia tetapi rumah tidak sesuai kebutuhan lokasi dan kualitas, penyaluran juga tidak optimal.
Recycle KPR mencoba masuk di antara dua persoalan tersebut: menggunakan stok yang sudah ada untuk mempertemukan kembali rumah dan pembiayaan dengan calon penghuni baru.
Jangan Sampai Recycle KPR Menjadi “Recycle Risk”
Di sinilah sisi paling penting dari kebijakan ini.
Secara ekonomi, recycle KPR terlihat menarik. Bank memperoleh jalan keluar atas aset bermasalah. Pemerintah mendapatkan tambahan potensi pasokan rumah subsidi. MBR memperoleh alternatif hunian yang sudah tersedia.
Tetapi terdapat risiko yang tidak boleh diabaikan. Rumah yang pernah menjadi NPL bukan otomatis rumah yang layak untuk dibiayai kembali.
Ada kemungkinan masalah sebelumnya berasal dari debitur. Tetapi bisa juga terdapat persoalan lain: kualitas bangunan, legalitas, lokasi, fasilitas kawasan, akses transportasi atau bahkan persoalan pengelolaan lingkungan.
Karena itu, recycle KPR harus diposisikan sebagai asset recovery plus housing policy, bukan sekadar mekanisme pengalihan aset.
Dari Ada sedikitnya lima lapisan yang perlu diperiksa:
Pertama, legalitas. Status tanah, sertifikat, izin bangunan dan status kepemilikan harus jelas sebelum rumah ditawarkan kepada debitur baru.
Kedua, kualitas fisik. Rumah yang lama kosong mungkin membutuhkan renovasi. Biaya dan pihak yang menanggung renovasi harus jelas.
Ketiga, lokasi. Rumah harus dinilai berdasarkan akses ke pusat pekerjaan dan fasilitas dasar, bukan hanya harga jual.
Keempat, kelayakan debitur. Debitur baru tetap harus memenuhi persyaratan dan kemampuan membayar.
Kelima, data. Setiap unit membutuhkan identitas yang dapat dilacak sepanjang siklus hidup aset.
Data Rumah Harus Memiliki “Rekam Medis”
Konsep digital menjadi sangat penting jika recycle KPR ingin dilakukan dalam skala besar. Setiap rumah idealnya memiliki identitas unik (single property identity) yang merekam informasi utama secara end-to-end, meliputi:
● Lokasi dan identitas properti
● Status sertifikat dan legalitas
● Status kepemilikan
● Kondisi fisik dan kelayakan hunian
● Riwayat KPR dan pembiayaan
● Status subsidi
● Riwayat perpindahan kepemilikan
● Riwayat renovasi dan perubahan fisik
● Nilai dan valuasi aset
● Status pembiayaan terkini
● Profil debitur sebelumnya
● Profil debitur baru
Dengan demikian, rumah tidak diperlakukan sebagai objek yang “reset” setiap kali berganti debitur. Riwayat aset tetap ada, sementara status pembiayaannya dapat berubah. Ini penting untuk mencegah double financing, kesalahan data, penyalahgunaan subsidi maupun persoalan legalitas di kemudian hari.
BP Tapera sendiri dalam berbagai program perumahan 2026 semakin menekankan pentingnya sistem informasi dan kualitas data untuk mempertemukan ketersediaan rumah dengan kebutuhan pembiayaan.
Dengan kata lain, recycle KPR pada akhirnya bukan hanya proyek perumahan. Ini juga merupakan proyek data architecture.
Jalan Keluar, Tetapi Bukan Penghapus NPL
Dari sisi perbankan, skema ini berpotensi memberikan mekanisme yang lebih terstruktur untuk mengelola aset rumah yang berasal dari kredit bermasalah. Namun perlu dibedakan antara menjual aset dan menyelesaikan kualitas kredit. Ketika aset eks-NPL dialihkan kepada debitur baru, bank memang dapat memperoleh nilai dari aset yang sebelumnya tidak produktif. Tetapi kualitas pembiayaan baru tetap harus dijaga.
Jika proses verifikasi dilakukan secara longgar, bank justru berisiko menciptakan siklus gagal bayar baru. Debitur lama gagal memenuhi kewajibannya, rumah kemudian menjadi aset bank, lalu dialihkan kepada debitur baru yang tidak benar-benar memiliki kapasitas membayar. Jika proses seleksi kembali lemah, debitur baru pun berpotensi gagal bayar, sehingga aset yang seharusnya menjadi solusi justru kembali menjadi masalah bagi bank. Itulah risiko terbesar yang harus dicegah. Karena itu, recycle KPR harus menghasilkan recycle asset, bukan recycle risk.
BTN Berada di Posisi Strategis
BTN memiliki posisi penting dalam ekosistem ini.Pada semester I 2026, BTN dan entitas anaknya, Bank Syariah Nasional (BSN), menyalurkan 67.518 unit melalui FLPP. Angka tersebut setara hampir 74% dari realisasi FLPP nasional sebesar 91.531 unit pada periode yang sama.
Besarnya eksposur BTN pada pembiayaan perumahan membuat bank ini menjadi salah satu pemain penting apabila skema recycle KPR diterapkan secara nasional.
Namun, justru karena skala tersebut besar, disiplin data, underwriting dan manajemen aset akan menjadi semakin penting.
Recycle KPR Bisa Menjadi Model Baru Housing Finance
Jika berhasil dirancang dengan baik, recycle KPR dapat mengubah cara pemerintah melihat pasokan rumah subsidi. Selama ini, peningkatan pasokan sering identik dengan pembangunan unit baru. Pendekatan recycle membuka paradigma berbeda: pasokan rumah tidak selalu harus diciptakan; sebagian dapat dipulihkan.
Rumah yang kosong karena kredit bermasalah dapat kembali menjadi aset produktif. Infrastruktur yang sudah dibangun dapat dimanfaatkan. Waktu penyediaan berpotensi lebih pendek.
Tetapi pemerintah harus memastikan bahwa setiap rumah yang masuk siklus baru memang memenuhi standar. Sebab tujuan akhirnya bukan mengejar angka FLPP. Tujuannya adalah memastikan MBR mendapatkan rumah yang layak, terjangkau dan dapat dipertahankan kepemilikannya.
Dengan backlog kepemilikan masih sekitar 9,29 juta rumah tangga pada 2026, ruang untuk inovasi pembiayaan perumahan masih sangat besar. Recycle KPR karena itu layak dilihat bukan sebagai solusi tunggal, melainkan sebagai salah satu instrumen dalam ekosistem pembiayaan perumahan. Kuncinya ada pada tiga hal: aset yang benar, debitur yang benar dan data yang benar. Jika ketiganya bertemu, rumah eks-NPL dapat kembali menjadi aset produktif. Jika tidak, kebijakan ini justru berisiko hanya memindahkan persoalan dari satu neraca ke neraca lainnya. ■
__________
DIGI-INSIGHTS:
Makna strategis dari rencana regulasi recycle KPR bukan pada angka 60.000 atau 82.000 unit semata. Yang sedang diuji pemerintah adalah apakah aset perumahan bermasalah dapat diubah menjadi sumber supply baru tanpa mengulangi risiko kredit lama.
Ada tiga indikator yang layak dipantau setelah regulasi recycle KPR diterbitkan:
1. Conversion rate — berapa banyak aset potensial benar-benar lolos menjadi unit FLPP baru.
2. Re-default rate — apakah debitur baru mampu mempertahankan pembayaran atau justru menciptakan gelombang NPL baru.
3. Asset lifecycle data — apakah setiap rumah memiliki identitas dan riwayat yang dapat ditelusuri dari pembangunan, pembiayaan pertama, status NPL, penguasaan bank hingga pembiayaan kepada debitur baru.
Jika tiga indikator tersebut dapat dikendalikan, recycle KPR berpotensi menjadi lebih dari sekadar kebijakan mengejar target FLPP 2026. Ia bisa menjadi model baru pengelolaan siklus hidup aset dalam housing finance Indonesia.