Bank Mandiri Cetak Laba Rp45,5 Triliun di Kuartal III-2026, Kredit dan DPK Tumbuh Dua Digit
PT Bank Mandiri (Persero) Tbk mencatatkan laba bersih konsolidasi sebesar Rp45,5 triliun hingga kuartal III 2026, didorong oleh pertumbuhan kredit dan Dana Pihak Ketiga (DPK) yang tumbuh dua digit secara tahunan.
____________
KEY FACTS:
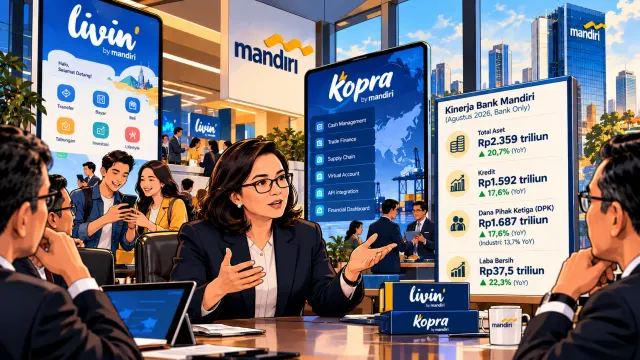
■ PT Bank Mandiri (Persero) Tbk mencatatkan laba bersih konsolidasi sebesar Rp45,5 triliun pada kuartal III 2026 (tumbuh 20,7% YoY).
■ Penyaluran kredit bank only mencapai Rp1,605,8 triliun (naik 16% YoY). Dana Pihak Ketiga (DPK) tumbuh 17,7% YoY menjadi Rp1.750,2 triliun.
■ Total aset perseroan menyentuh Rp2.404,1 triliun (meningkat 20,1% YoY). ■Kualitas aset membaik dengan rasio NPL bruto turun ke level 0,98% dan CAR terjaga di angka 18,4%.
__________
PT Bank Mandiri (Persero) Tbk membukukan kinerja keuangan yang solid hingga kuartal III 2026 di tengah dinamika industri perbankan nasional. Berdasarkan laporan keuangan konsolidasi per September 2026, bank pelat merah ini mencatatkan laba bersih sebesar Rp45,5 triliun, tumbuh 20,7% secara tahunan (year on year / YoY).
Capaian positif tersebut ditopang oleh ekspansi intermediasi yang sehat serta penghimpunan dana nasabah yang kuat. Dari sisi penyaluran, kredit Bank Mandiri secara bank only tercatat mencapai Rp1.605,8 triliun per September 2026, meningkat 16% YoY.
Sementara itu, penghimpunan Dana Pihak Ketiga (DPK) tumbuh lebih tinggi, yakni sebesar 17,7% YoY menjadi Rp1.750,2 triliun. Penguatan DPK ini berperan penting dalam menopang kebutuhan pendanaan ekspansi bisnis sekaligus menjaga keseimbangan struktur neraca perseroan. Pertumbuhan ini turut mendongkrak total aset Bank Mandiri hingga menyentuh angka Rp2.404,1 triliun, atau naik 20,1% dibandingkan periode yang sama tahun sebelumnya.
Direktur Finance & Strategy Bank Mandiri, Novita Widya Anggraini, menjelaskan bahwa ekspansi bisnis yang agresif tetap diiringi dengan disiplin tinggi dalam pengelolaan likuiditas dan kualitas aset. Penguatan basis nasabah serta peningkatan aktivitas transaksi menjadi fokus utama dalam menjaga struktur pendanaan yang sehat di tengah ketatnya likuiditas industri.
Ekspansi Pembiayaan Sektor Riil dan Perbaikan Kualitas Aset
Pertumbuhan kredit Bank Mandiri pada periode ini menjangkau berbagai sektor strategis perekonomian. Penyaluran pembiayaan pada ekosistem Pemerintahan dan BUMN tercatat tumbuh 23,8% YoY menjadi Rp473 triliun. Di sisi lain, kredit pada ekosistem bisnis penopang ekonomi meningkat 18,5% menjadi Rp910 triliun guna mendukung pembangunan infrastruktur, investasi, energi, ketahanan pangan, hingga layanan publik.
Pada segmen usaha mikro, kredit non-subsidi Bank Mandiri mencapai Rp31,2 triliun per September 2026, tumbuh 12,9% YoY dan telah menjangkau 37 provinsi di Indonesia. Perluasan akses pendanaan ini memperkuat kontribusi perbankan terhadap produktivitas pelaku usaha di berbagai daerah.
Seiring ekspansi tersebut, kualitas aset Bank Mandiri menunjukkan perbaikan yang signifikan. Rasio kredit bermasalah atau non-performing loan (NPL) bruto secara bank only berhasil ditekan turun dari 1,03% pada September 2025 menjadi 0,98% pada September 2026. Adapun rasio kecukupan modal (capital adequacy ratio / CAR) berada di level yang kuat, yakni 18,4%.
"Dengan kombinasi pertumbuhan kredit dan dana pihak ketiga yang kuat, kualitas aset yang sehat, serta pengelolaan likuiditas yang prudent, kami optimistis Bank Mandiri memiliki fundamental yang solid untuk terus tumbuh secara sehat dan berkelanjutan," ujar Novita.
Ke depan, Bank Mandiri berkomitmen melanjutkan strategi pertumbuhan melalui pembiayaan berbasis ekosistem, pengoptimalan dana transaksional, serta inovasi layanan keuangan yang adaptif terhadap kebutuhan nasabah demi memberikan nilai tambah bagi perekonomian nasional.
Pencapaian kinerja keuangan Bank Mandiri hingga kuartal III 2026 mencerminkan sejumlah catatan strategis bagi industri perbankan. Pertama, pertumbuhan intermediasi berlangsung seimbang karena kenaikan kredit sebesar 16% diimbangi oleh pertumbuhan dana pihak ketiga (DPK) yang lebih tinggi, yaitu 17,7%, sehingga bank mampu menjaga rasio likuiditas (LDR) tetap sehat di tengah tantangan pendanaan makroekonomi.
Kedua, efisiensi kualitas aset tetap terjaga di tengah ekspansi, yang tercermin dari penurunan rasio NPL bruto ke level di bawah 1%, yakni 0,98%; hal ini membuktikan efektivitas mitigasi risiko dan selektivitas penyaluran pembiayaan ke sektor-sektor produktif.
Ketiga, kontribusi bank terhadap pemulihan ekonomi semakin luas melalui fokus pembiayaan yang merata, mulai dari korporasi BUMN, ekosistem penopang bisnis, hingga ekspansi mikro ke 37 provinsi, sehingga menegaskan peran sentral bank dalam menggerakkan roda ekonomi nasional. ■