Riset SEA 2026: Bank Digital Indonesia Lebih Cepat Cetak Laba Ketimbang Singapura
Laporan e-Conomy SEA 2026 mengungkapkan bahwa bank digital di Indonesia lebih cepat mencetak profitabilitas dibandingkan negara tetangga seperti Singapura dan Malaysia, didorong oleh kekuatan ekosistem digital dan inovasi manajemen risiko.
_________
KEY FACTS:
■ Laporan e-Conomy SEA 2026 (Google, Temasek, Bain & Company) mencatat bank digital Indonesia lebih cepat mencetak laba dibanding Singapura dan Malaysia.
■ Indonesia memiliki 17 bank digital operasional, jauh melampaui Singapura dan Malaysia yang masing-masing baru memiliki 5 entitas.
■ Pemain seperti SeaBank dan Bank Jago telah berhasil mencatatkan keuntungan (cashing in).
■ Keberhasilan ini didorong oleh pemanfaatan skala ekosistem induk serta metode underwriting berbasis first-party data.
■ Bank digital di Singapura dan Malaysia menghadapi tantangan berat akibat pasar yang sudah matang dan dominasi bank konvensional.
___________
Lanskap perbankan digital di Asia Tenggara menunjukkan divergensi performa yang tajam. Indonesia secara mengejutkan berhasil membuktikan diri sebagai pasar yang paling cepat mencetak profitabilitas dibandingkan negara-negara tetangga yang lebih matang secara finansial seperti Singapura dan Malaysia.
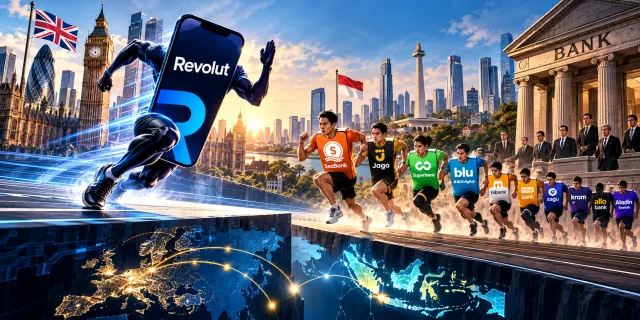
Temuan tersebut terekam dalam laporan e-Conomy SEA 2026 yang dirilis oleh Google, Temasek, dan Bain & Company. Laporan itu memetakan bahwa Indonesia saat ini merupakan arena perbankan digital terbesar di kawasan dengan total 17 entitas bank digital yang telah beroperasi sejak 2021, jauh melampaui Singapura dan Malaysia yang masing-masing baru memiliki lima bank digital operasional.
Kuantitas tersebut berbanding lurus dengan kualitas kinerja keuangan. Laporan mencatat bahwa banyak bank digital di Indonesia yang telah berhasil mengeruk keuntungan (cashing in), seperti SeaBank dan Bank Jago, di saat rekan-rekan regional mereka masih harus menempuh jalan panjang untuk sekadar menyentuh titik impas (breakeven).
Strategi Ekosistem dan Manajemen Risiko
Keberhasilan bank digital di Tanah Air tidak terlepas dari strategi pemanfaatan skala ekosistem (ecosystem scale). Mayoritas pemain utama di Indonesia sangat bertumpu pada platform digital atau superapp induk mereka.
Strategi ini memungkinkan bank untuk mengakuisisi jutaan pengguna eksisting langsung dari platform induk dengan biaya akuisisi pelanggan yang sangat rendah. Selain itu, bank digital Indonesia juga terbukti unggul dalam manajemen risiko.
Mereka memanfaatkan besarnya volume data pihak pertama (first-party data), seperti riwayat transaksi e-commerce hingga perilaku pemesanan transportasi daring (ride-hailing), sebagai alternatif penilaian rekam jejak kredit tradisional. Metode underwriting inovatif ini terbukti ampuh menjaga rasio kredit bermasalah (Non-Performing Loan / NPL) tetap berada di level yang rendah.
Tantangan di Mature Matkets
Kondisi sebaliknya justru dialami oleh bank-bank digital di negara dengan pasar keuangan yang sudah matang (mature markets) seperti Singapura dan Malaysia. Ekosistem perbankan digital di kedua negara tersebut dihadapkan pada rintangan struktural untuk mencapai profitabilitas.
Sebagai contoh, Trust Bank di Singapura dilaporkan masih menghabiskan kuartal pertamanya dalam posisi rugi (in the red), kendati sempat mencetak bulan yang menguntungkan pada Maret lalu. Kompetitor lainnya, GXS Bank, bahkan baru memproyeksikan pencapaian titik impas pada akhir tahun 2026.
Laporan e-Conomy SEA 2026 menyimpulkan bahwa kesulitan yang dialami bank digital di Singapura dan Malaysia bermuara pada tingginya baseline inklusi keuangan di negara tersebut. Pemain digital baru harus berjuang ekstra keras membangun fondasi bisnis di lingkungan yang sudah sangat padat (crowded environments) serta berhadapan langsung dengan dominasi bank-bank konvensional yang telah mengakar kuat.
Temuan laporan e-Conomy SEA 2026 mengenai kecepatan profitabilitas bank digital Indonesia menghadirkan beberapa catatan analitis penting:
● Keunggulan Pendekatan Ekosistem (Ecosystem-Led Growth): Integrasi erat antara bank digital dengan ekosistem superapp (seperti e-commerce dan ride-hailing) memberikan keuntungan kompetitif berupa efisiensi biaya akuisisi nasabah (Customer Acquisition Cost / CAC) yang jauh lebih rendah dibandingkan bank digital independen di pasar matang.
● Efektivitas Alternative Scoring: Pemanfaatan first-party data terbukti menjadi solusi efektif dalam memperluas jangkauan pembiayaan secara pruden, menjaga rasio NPL sekaligus mendongkrak marjin bunga bersih.
● Dinamika Pasar Berkembang vs Pasar Matang: Ironisnya, pasar dengan inklusi keuangan yang belum sepenuhnya jenuh (seperti Indonesia) justru memberikan ruang pertumbuhan yang lebih agresif bagi bank digital dibandingkan pasar matang yang didominasi petahana konvensional. ■
____________
FAQ:
Q: Apa temuan utama laporan e-Conomy SEA 2026 terkait bank digital?
A: Laporan tersebut menemukan bahwa bank digital di Indonesia jauh lebih cepat mencetak laba dan profitabilitas dibandingkan negara tetangga seperti Singapura dan Malaysia.
Q: Berapa jumlah bank digital yang telah beroperasi di Indonesia per 2026?
A: Terdapat 17 entitas bank digital yang telah beroperasi di Indonesia sejak 2021.
Q: Faktor apa yang membuat bank digital Indonesia lebih cepat untung?
A: Faktor utamanya adalah pemanfaatan skala ekosistem digital induk serta penggunaan first-party data untuk manajemen risiko dan underwriting alternatif.
Q: Mengapa bank digital di Singapura dan Malaysia lebih lambat mencapai titik impas?
A: Karena tingginya baseline inklusi keuangan, pasar yang sudah padat, serta ketatnya persaingan dengan bank konvensional yang telah mengakar. ■