Mampukah Bank Digital Indonesia Meniru Sukses Revolut Mengalahkan Bank Konvensional Mapan?
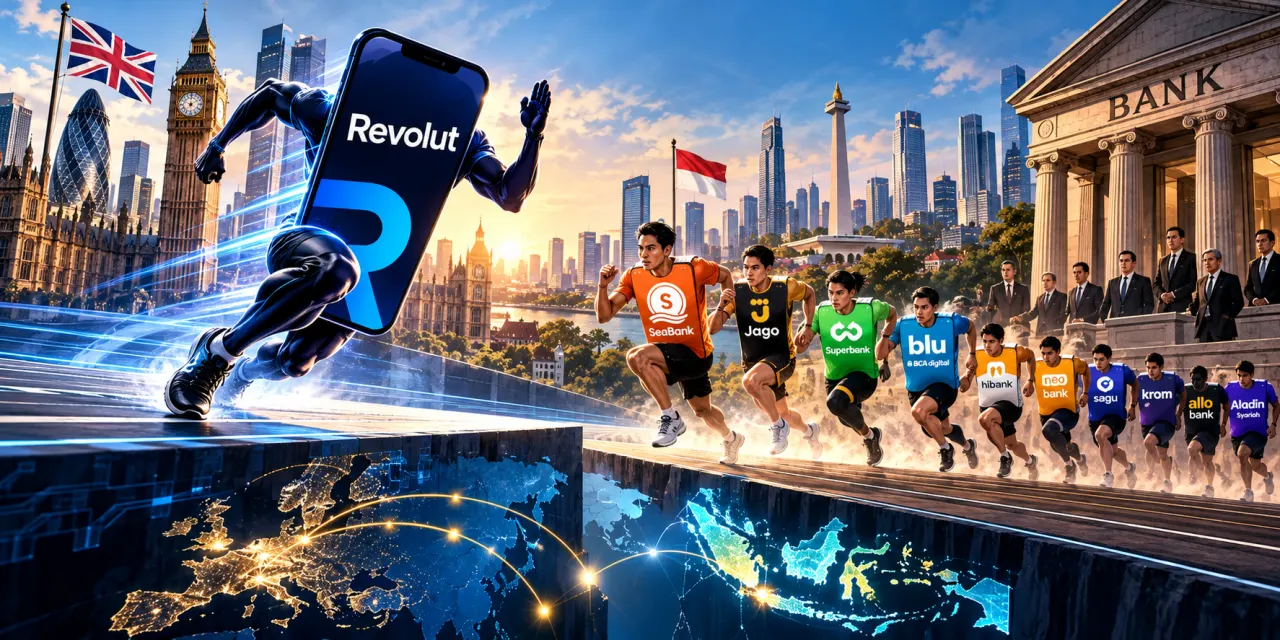
Keberhasilan Revolut mencatatkan valuasi global memicu pertanyaan strategis bagi perbankan digital Indonesia: bagaimana membangun skala, memperbesar dana murah, dan mencapai profitabilitas berkelanjutan di tengah dominasi bank konvensional?
______________
KEY FACTS:
● Revolut mencatatkan valuasi privat US$115 miliar dengan basis sekitar 80 juta pelanggan per Oktober 2026 berdasarkan laporan Reuters.
● Pendapatan Revolut tahun 2025 mencapai £4,5 miliar dengan laba sebelum pajak £1,7 miliar.
● Bank digital Indonesia menunjukkan pertumbuhan aset dan nasabah yang solid sepanjang tahun 2025-2026.
● Tantangan utama bank digital adalah mengonversi basis pengguna digital menjadi rekening utama (primary account) yang menghasilkan transaksi berulang.
● Disiplin pengelolaan unit economics dan kualitas pendanaan menjadi penentu keberhasilan profitabilitas jangka panjang.
______________
Pertumbuhan pesat platform keuangan digital global Revolut yang menembus valuasi privat US$115 miliar dengan basis 80 juta pelanggan (berdasarkan publikasi Multiples.vc pekan ini) memberikan pelajaran krusial bagi lanskap perbankan digital Indonesia. Sebagaimana kita pahami, tantangan utama bank penantang di Tanah Air bukan lagi sekadar memperbanyak unduhan atau jumlah pengguna terdaftar, melainkan merebut posisi sebagai rekening keuangan utama, memperkuat struktur dana murah, memperluas diversifikasi pendapatan, dan mencapai profitabilitas yang sehat di tengah dominasi bank konvensional beraset raksasa.
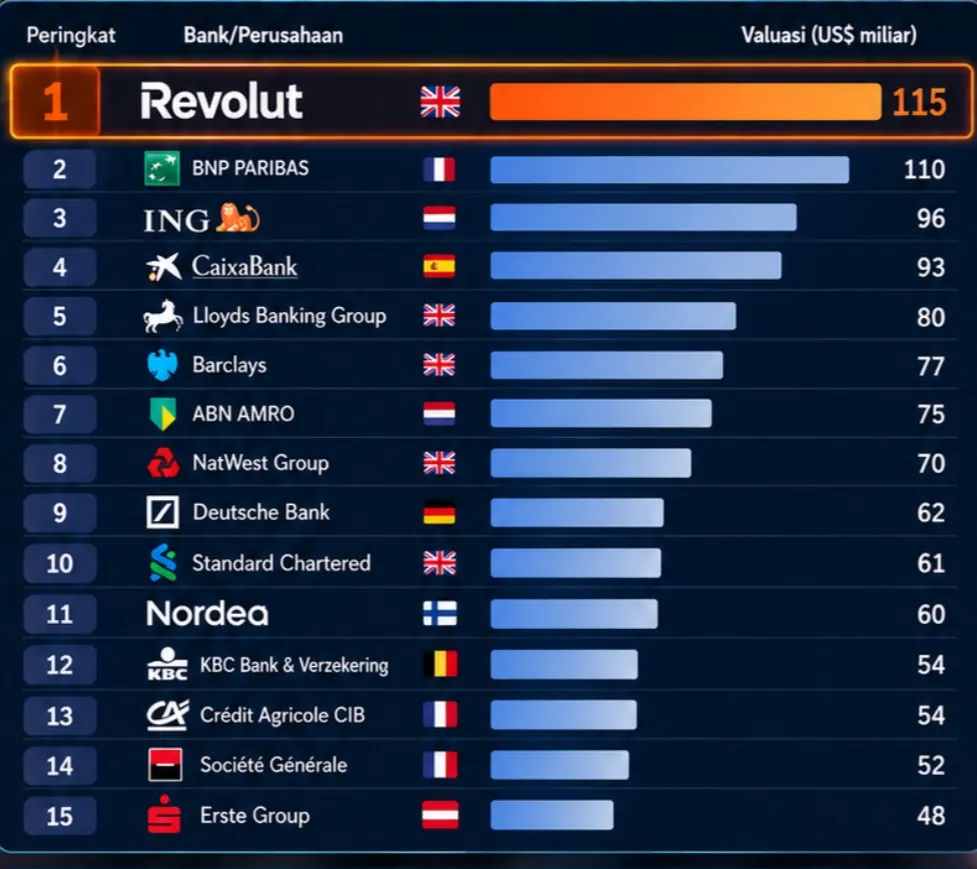
Pekan ini Multiples merilis daftar 15 bank terbesar di Eropa berdasarkan valuasi dan Revolut berhasil unggul di posisi teratas. Revolut memiliki valuasi lebih tinggi daripada sejumlah bank terbesar di Eropa. Berikut daftarnya:
1. Revolut — US$115 miliar Bank digital berbasis di Inggris yang menawarkan rekening, pembayaran, penukaran mata uang, dan investasi melalui aplikasi.
2. BNP Paribas — US$110 miliar Bank terbesar di Prancis, yang mencakup perbankan ritel, perbankan korporasi, perbankan investasi, dan pengelolaan aset.
3. ING — US$96 miliar Bank asal Belanda yang dikenal dengan model perbankan ritel langsung di berbagai negara Eropa, serta layanan perbankan grosir.
4. CaixaBank — US$93 miliar Bank ritel domestik terbesar di Spanyol, dengan produk asuransi dan tabungan.
5. Lloyds Banking Group — US$80 miliar Grup perbankan ritel dan komersial Inggris yang mencakup merek Lloyds, Halifax, dan Bank of Scotland.
6. Barclays — US$77 miliar Bank Inggris yang menggabungkan bisnis perbankan ritel domestik dengan perbankan investasi global.
7. ABN AMRO Bank N.V. — US$75 miliar Bank asal Belanda yang melayani segmen ritel, komersial, dan perbankan privat. Selama bertahun-tahun, bank ini mayoritas dimiliki oleh pemerintah Belanda.
8. NatWest Group — US$70 miliar Grup perbankan ritel dan komersial Inggris yang sebelumnya dikenal sebagai Royal Bank of Scotland Group.
9. Deutsche Bank — US$62 miliar Bank terbesar di Jerman, dengan bisnis perbankan korporasi, perbankan investasi, dan pengelolaan aset.
10. Standard Chartered — US$61 miliar Bank berkantor pusat di London yang menjalankan sebagian besar bisnisnya di Asia, Afrika, dan Timur Tengah.
11. Nordea — US$60 miliar Bank berkantor pusat di Helsinki, Finlandia, dan merupakan grup keuangan terbesar di kawasan Nordik.
12. KBC Bank & Verzekering — US$54 miliar Grup perbankan dan asuransi Belgia yang beroperasi di Belgia serta Eropa Tengah dan Timur.
13. Crédit Agricole CIB — US$54 miliar Grup perbankan Prancis yang dibangun di atas jaringan bank koperasi regional, dengan unit bisnis asuransi dan pengelolaan aset.
14. Société Générale — US$52 miliar Bank Prancis yang bergerak di bidang perbankan ritel, layanan keuangan, dan perbankan investasi.
15. Erste Group — US$48 miliar Bank asal Austria yang berfokus pada perbankan ritel dan korporasi di Eropa Tengah dan Timur.
Daftar 15 Bank dengan Valuasi Terbesar di Eropa
Bank Digital Unggul dalam Hal Fleksibilitas Teknologi
Selama bertahun-tahun, dominasi bank konvensional di Indonesia ditopang oleh fondasi yang mengakar kuat: aset jumbo, jaringan kantor fisik yang luas, basis Dana Pihak Ketiga (DPK) yang masif, serta hubungan institusional dan ritel yang terbangun selama puluhan tahun. Di sisi lain, bank digital hadir dengan keunggulan fleksibilitas teknologi namun harus berhadapan dengan struktur pasar yang menuntut efisiensi tinggi dan disiplin permodalan.
Kisah sukses Revolut di kancah internasional memperlihatkan bahwa bank digital tidak harus meniru seluruh model infrastruktur fisik bank mapan untuk bisa bersaing. Berdasarkan laporan Reuters pada Oktober 2026, Revolut melaporkan valuasi privat mencapai US$115 miliar dengan pendapatan grup tahun 2025 melonjak 46% menjadi £4,5 miliar serta laba sebelum pajak mencapai £1,7 miliar. Capaian ini menempatkan Revolut sejajar dengan bank-bank mapan di Eropa.
Namun, pesan strategis dari pertumbuhan Revolut bukanlah bahwa aplikasi digital secara otomatis lebih unggul, melainkan bagaimana kombinasi distribusi digital, perluasan ekosistem produk, dan monetisasi hubungan pelanggan mampu menciptakan skala ekonomi yang masif.
Bagi bank digital Indonesia pertanyaan kuncinya adalah bagaimana merumuskan model pertumbuhan yang selaras dengan struktur pasar domestik.
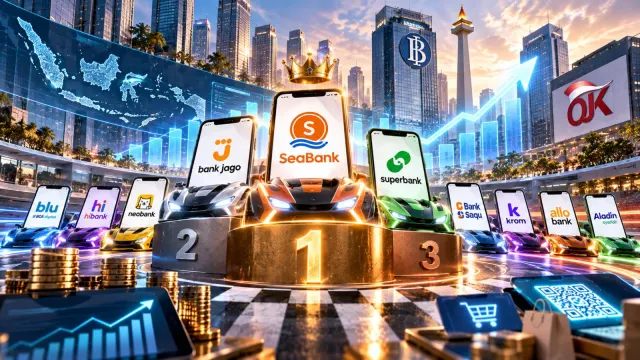
Berdasarkan total aset pada akhir Juni 2026, SeaBank menempati peringkat pertama sebagai bank digital terbesar di Indonesia dengan aset Rp52,97 triliun, tumbuh 43,07% secara tahunan (year-on-year/YoY). Posisi kedua ditempati Bank Jago dengan aset Rp41,42 triliun, meningkat 27,73%, disusul Superbank yang membukukan aset Rp27,01 triliun dengan pertumbuhan tertinggi di antara 10 bank tersebut, yakni 81,53%.
BCA Digital (blu) berada di posisi keempat dengan aset Rp20,82 triliun, tumbuh 16,90%, diikuti Hibank dengan aset Rp19,45 triliun dan pertumbuhan 1,38%. Bank Neo Commerce menempati posisi keenam dengan aset Rp17,45 triliun, tetapi mengalami kontraksi 2,83% dibandingkan periode yang sama tahun sebelumnya.
Selanjutnya, Bank Saqu membukukan aset Rp16,68 triliun dengan pertumbuhan 8,47%, sementara Krom Bank mencatatkan aset Rp15,94 triliun dengan pertumbuhan 70,90%. Allo Bank berada di peringkat kesembilan dengan aset Rp15,57 triliun, tumbuh 9,86%, sedangkan Bank Aladin Syariah melengkapi daftar 10 besar dengan aset Rp15,14 triliun. Data pertumbuhan tahunan Bank Aladin Syariah tidak dicantumkan dalam sumber yang dirujuk.
Tapi yang mesti diingat, penantang digital tidak harus menandingi bank konvensional di seluruh lini skala secara bersamaan. Fokus utamanya adalah membangun keunggulan distribusi, frekuensi transaksi, dan kedalaman hubungan nasabah, untuk kemudian dikonversi menjadi skala pendanaan dan profitabilitas.
Lima Dimensi Skala dan Jebakan Angka Pengguna
Salah satu risiko strategis bagi bank digital adalah mengukur keberhasilan semata-mata dari jumlah pengguna terdaftar atau pertumbuhan aset neraca. Padahal, manajemen dan direksi perlu mengelola lima dimensi skala secara simultan, yakni jangkauan pasar, kedalaman hubungan pelanggan, efektivitas intermediasi, kemampuan monetisasi, serta efisiensi dan kepercayaan operasional.
Pengguna yang banyak tidak akan memberikan kontribusi ekonomi yang berarti apabila aplikasi jarang dibuka, saldo simpanan minim, dan rekening tidak digunakan untuk transaksi harian. Oleh karena itu, agenda utama bank digital harus bergeser dari fase akuisisi massal (customer acquisition) menuju pencapaian keutamaan hubungan nasabah (customer primacy).
Strategi Membangun Mesin Pertumbuhan Domestik
Untuk menantang dominasi bank konvensional secara berkelanjutan, bank digital di Indonesia perlu mengeksekusi beberapa langkah strategis:
● Rebut Rekening Utama: Menargetkan segmen spesifik dengan kebutuhan finansial yang mendesak—seperti pekerja bergaji, profesional mandiri, pelaku gig ekonomi, dan UMKM—agar rekening digital digunakan untuk menerima pendapatan dan membiayai pengeluaran rutin.
● Perluas Distribusi Ekosistem: Mengintegrasikan layanan perbankan langsung ke dalam platform tempat nasabah beraktivitas sehari-hari, seperti ekosistem perdagangan digital, aplikasi investasi, dan jaringan merchant, sebagaimana dicontohkan oleh kemitraan strategis Bank Jago dengan GoPay, Bibit, dan Stockbit.
● Perkuat Fondasi Pendanaan: Mengembangkan struktur dana murah yang stabil dan mengurangi ketergantungan pada promosi suku bunga tinggi yang tidak menciptakan loyalitas jangka panjang.
● Disiplin Penyaluran Kredit Berbasis Data: Memanfaatkan analitik data arus kas dan perilaku transaksi untuk menilai risiko secara akurat, memastikan pertumbuhan kredit berjalan seiring dengan kualitas aset yang sehat.
● Kendalikan Unit Economics: Memastikan bahwa biaya akuisisi nasabah (CAC) dan insentif pemasaran sebanding dengan nilai ekonomis yang dihasilkan sepanjang siklus hidup nasabah.
Dengan memadukan ketepatan proposisi nilai, keandalan infrastruktur teknologi, serta manajemen risiko yang disiplin, bank digital Indonesia memiliki ruang terbuka untuk mengubah distribusi digital menjadi keunggulan kompetitif yang menguntungkan.
Ketahanan Model Bisnis Bank Digital
Saat ini, industri perbankan digital Indonesia berada di titik balik kritis di mana investor dan regulator semakin ketat menuntut bukti nyata atas ketahanan model bisnis, efisiensi operasional, serta kualitas fungsi intermediasi di tengah cengkeraman dominasi bank konvensional. Kondisi ini mendorong manajemen bank digital untuk segera merestrukturisasi alokasi modal, meninjau kembali efektivitas biaya akuisisi nasabah, serta memperketat tata kelola manajemen risiko kredit dan sistem keamanan siber.
Bagi nasabah ritel dan pelaku UMKM, transformasi strategis ini memberikan dampak positif berupa hadirnya ekosistem produk keuangan digital yang lebih matang, teruji, aman, dan terintegrasi secara langsung dengan kebutuhan transaksi harian mereka. Secara sektoral, dinamika tersebut mengakselerasi proses konsolidasi dan pemetaan ulang peta persaingan perbankan digital nasional, di mana tingkat disiplin keuangan serta kemampuan mencetak profitabilitas kini bergeser menjadi tolok ukur utama keberhasilan bisnis.
Namun, jalur menuju profitabilitas tersebut dihadapkan pada sejumlah risiko dan tantangan berat, mulai dari sengitnya persaingan perebutan dana murah (CASA), potensi lonjakan rasio kredit bermasalah (NPL) akibat ekspansi pinjaman yang tak terkontrol, hingga eskalasi ancaman fraud serta kejahatan siber. Ke depan, bank-bank digital di Indonesia diprediksi bakal memperdalam ekosistem kemitraan strategis, mengoptimalkan otomatisasi alur kerja berbasis kecerdasan buatan (AI), dan melakukan kurasi segmen nasabah secara presisi demi menekan biaya dana (cost of funds).
Langkah transformasi domestik ini berpijak pada fakta-fakta kunci industri, di mana laporan Reuters per Oktober 2026 mencatat Revolut berhasil membukukan valuasi privat mencapai US$115 miliar dengan basis pelanggan menyentuh 80 juta orang, disokong pendapatan tahun 2025 sebesar £4,5 miliar dan laba sebelum pajak £1,7 miliar.
Sementara itu di pasar domestik, bank digital menunjukkan pertumbuhan aset serta nasabah yang solid sepanjang 2025-2026. Pada akhirnya, kunci keberhasilan bank digital terletak pada kemampuannya mengonversi basis pengguna menjadi rekening utama (primary account) yang menghasilkan transaksi berulang, yang dieksekusi melalui disiplin pengelolaan unit economics serta penguatan kualitas pendanaan secara berkelanjutan. ■
_____________
FAQ:
Q: Apa pelajaran utama dari kesuksesan Revolut bagi perbankan digital Indonesia?
A: Revolut menunjukkan bagaimana kombinasi distribusi digital, perluasan lini produk nonbunga, dan monetisasi hubungan pelanggan dapat menciptakan skala bisnis yang menyaingi bank konvensional.
Q: Mengapa jumlah pengguna saja tidak cukup untuk mengukur kesuksesan bank digital?
A: Karena basis pengguna yang besar tidak otomatis menghasilkan nilai ekonomi jika nasabah jarang bertransaksi, tidak menempatkan saldo yang berarti, dan biaya akuisisinya lebih tinggi daripada pendapatan yang dihasilkan.
Q: Bagaimana cara bank digital Indonesia menantang dominasi bank konvensional?
A: Bank digital fokus merebut rekening utama nasabah di segmen spesifik, memperluas distribusi melalui kemitraan ekosistem, membangun dana murah yang berkualitas, dan menyalurkan kredit secara disiplin berbasis data. ■