Danantara Sebut Teknologi Finansial Bisa Jadi Modal Bank Nasional Ekspansi ke Asia
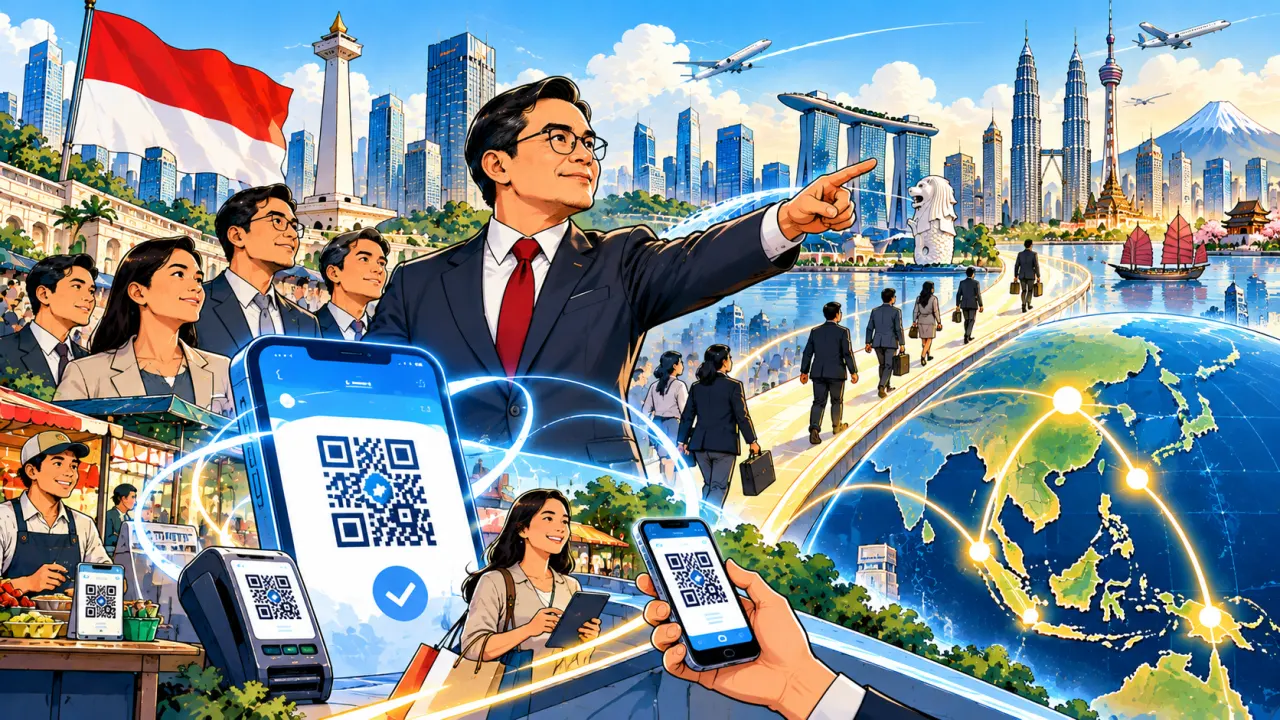
Perkembangan teknologi finansial dan sistem pembayaran digital dinilai dapat menjadi modal penting bagi bank nasional untuk memperluas jangkauan bisnis dan bersaing di pasar regional Asia.
_____________
KEY FACTS:
■ Danantara Indonesia menilai teknologi finansial dan pembayaran digital menjadi modal utama bank nasional ekspansi ke Asia.
■ Jumlah pengguna QRIS mencapai 70,6 juta orang dengan 49,4 juta merchant pada triwulan III 2026. Volume transaksi QRIS tercatat tumbuh pesat sebesar 75,80% secara tahunan.
■ Jumlah bank Indonesia yang beroperasi di luar negeri masih terbatas dibandingkan bank asing yang masuk ke Indonesia.
_____________
Perkembangan teknologi finansial (fintech) dan adopsi pembayaran digital membuka peluang strategis bagi perbankan Indonesia untuk memperluas jangkauan bisnis ke pasar Asia. Kemampuan institusi keuangan nasional dalam mengembangkan layanan perbankan digital dan infrastruktur pembayaran dinilai dapat menjadi modal utama untuk bersaing di tingkat regional.
Pandangan tersebut disampaikan oleh Managing Director Global Relations and Communications Danantara Indonesia, Pahala Nugraha Mansury, dalam diskusi panel Danantara Technology Innovation Investment Forum (DTIIF) 2026 di Jakarta, Rabu (28/10).
Menurut Pahala, Indonesia memiliki potensi besar untuk bertindak sebagai pintu gerbang bagi perusahaan-perusahaan nasional yang ingin mengembangkan sayap usaha ke kawasan Asia. Sektor layanan keuangan berbasis teknologi menjadi salah satu bidang yang dinilai paling siap melangkah ke ranah regional.
"Indonesia bisa menjadi pintu gerbang bagi perusahaan-perusahaan Indonesia untuk berkembang dan menjadi pemain regional," ujar Pahala dalam forum tersebut.
Ia menilai tingkat kompetitif teknologi finansial Indonesia cukup tinggi jika dibandingkan dengan sejumlah pasar lain. Transformasi layanan perbankan seluler serta masifnya penggunaan sistem pembayaran digital menjadi bukti nyata bagaimana inovasi teknologi mampu menopang daya saing industri keuangan nasional.
Pengalaman Transformasi Perbankan Digital
Pahala, yang memiliki pengalaman sekitar 15 tahun di PT Bank Mandiri (Persero) Tbk, mencontohkan bahwa ekspansi dan transformasi digital menuntut keberanian dalam mengambil keputusan strategis. Ia mengenang masa ketika Bank Mandiri harus memprioritaskan investasi pada layanan perbankan seluler (mobile banking) dibandingkan memperluas jaringan anjungan tunai mandiri (ATM).
Pengalaman tersebut menunjukkan bahwa transformasi digital bukan sekadar merilis aplikasi baru atau memperbarui infrastruktur teknologi. Perusahaan memerlukan prioritas investasi yang matang, dukungan pendanaan memadai, serta kesiapan sumber daya manusia (SDM) yang kompeten untuk mengoperasikan sistem secara berkelanjutan.
Tanpa komitmen kepemimpinan dan kesiapan organisasi yang solid, inovasi teknologi berisiko gagal diterjemahkan menjadi keunggulan bisnis yang nyata. Tantangan ini menjadi semakin krusial ketika bank nasional berencana memasuki pasar luar negeri yang memiliki karakteristik konsumen, regulasi, dan tingkat persaingan yang berbeda.
Potensi Pembayaran Lintas Batas dan QRIS
Kekuatan ekosistem teknologi keuangan Indonesia juga tecermin dari pertumbuhan adopsi Quick Response Code Indonesian Standard (QRIS). Berdasarkan data Bank Indonesia (BI) triwulan III 2026, jumlah pengguna QRIS telah mencapai 70,6 juta orang dengan total pedagang (merchant) mencapai 49,4 juta.
Pada periode yang sama, volume transaksi QRIS melonjak 75,80% secara tahunan (year-on-year / yoy), sementara total volume transaksi pembayaran digital secara keseluruhan mencapai 18,09 juta transaksi atau meningkat 39,24% yoy.
Selain di dalam negeri, konektivitas pembayaran lintas batas (cross-border) QRIS yang telah terhubung dengan sejumlah negara mitra—seperti Thailand, Malaysia, Singapura, Jepang, Korea Selatan, dan China—memberikan pengalaman berharga bagi ekosistem keuangan Indonesia dalam mengelola transaksi skala internasional.
Hingga Agustus 2026, BI mencatat transaksi QRIS oleh pengguna asing di Indonesia mencapai 17,8 juta transaksi senilai Rp6,2 triliun, sedangkan transaksi pengguna Indonesia di negara mitra mencatat 5 juta transaksi senilai Rp1,85 triliun. Meski konektivitas pembayaran tidak serta-merta sama dengan ekspansi operasional bank, pengalaman ini memperkuat kesiapan infrastruktur keuangan menghadapi pasar regional.
Tantangan dan Peluang Diaspora
Di sisi lain, Pahala mencatat bahwa jumlah bank asal Indonesia yang beroperasi secara fisik di luar negeri masih relatif terbatas jika dibandingkan dengan bank asing yang telah lama berekspansi di Indonesia, seperti Maybank, CIMB, DBS, UOB, OCBC, Kasikornbank, dan Bangkok Bank. Sejumlah bank pelat merah seperti PT Bank Negara Indonesia (Persero) Tbk (BNI) dan Bank Mandiri memang telah memiliki beberapa kantor cabang luar negeri, namun ruang pengembangannya masih terbuka lebar.
Selain mengandalkan penetrasi korporasi, bank nasional juga memiliki peluang besar untuk melayani kebutuhan finansial diaspora Indonesia di luar negeri, mulai dari pengiriman uang hingga layanan perbankan internasional, dengan dukungan penuh dari teknologi digital tanpa harus selalu mendirikan kantor fisik di setiap negara tujuan.
Pernyataan Danantara Indonesia mengenai potensi ekspansi perbankan nasional ke Asia menghadirkan catatan analitis penting, terutama karena momentum transformasi digital menjadi fondasi awal. Keberhasilan adopsi teknologi pembayaran domestik seperti QRIS dan aplikasi mobile banking menunjukkan kematangan teknis yang dapat dimanfaatkan bank-bank Indonesia untuk melangkah ke kancah internasional. Dengan demikian, modal digital domestik bukan hanya hasil transformasi internal, tetapi juga pintu masuk strategis menuju perluasan pasar regional.
Meski demikian, ekspansi ke luar negeri tidak dapat dilakukan sekadar menyalin model bisnis domestik. Perbankan nasional perlu menyusun strategi non-domestik yang mampu beradaptasi dengan regulasi, karakteristik risiko, dan dinamika persaingan di negara tujuan. Artinya, kesiapan teknologi harus diimbangi dengan pemahaman pasar, kepatuhan, dan manajemen risiko yang kontekstual agar langkah regional tidak berhenti pada antusiasme belaka.
Pada sisi lain, teknologi digital membuka peluang optimalisasi segmen diaspora dan pekerja migran secara lebih efisien. Bank nasional dapat menjangkau pasar tersebut tanpa harus mengeluarkan belanja modal besar untuk membangun jaringan fisik di luar negeri. Jika fondasi digital, strategi adaptif, dan fokus pada diaspora diintegrasikan, ekspansi perbankan nasional ke Asia dapat lebih terarah, efisien, dan berkelanjutan. ■
___________
FAQ:
Q: Apa peran teknologi finansial bagi perbankan Indonesia menurut Danantara?
A: Teknologi finansial dinilai sebagai modal utama dan pintu masuk bagi perbankan nasional untuk memperluas jangkauan bisnis serta bersaing di pasar regional Asia.
Q: Berapa jumlah pengguna dan merchant QRIS per triwulan III 2026?
A: Jumlah pengguna QRIS mencapai 70,6 juta orang dengan total merchant sebanyak 49,4 juta di seluruh Indonesia.
Q: Berapa pertumbuhan volume transaksi QRIS berdasarkan data Bank Indonesia?
A: Volume transaksi QRIS tercatat mengalami pertumbuhan sebesar 75,80% secara tahunan (yoy) pada triwulan III 2026. ■