Perbankan AS Blokir Agen AI: Ancaman Deposit Outflow US1,6 Trilun dan Lonjakan Biaya Bunga US47 Miliar
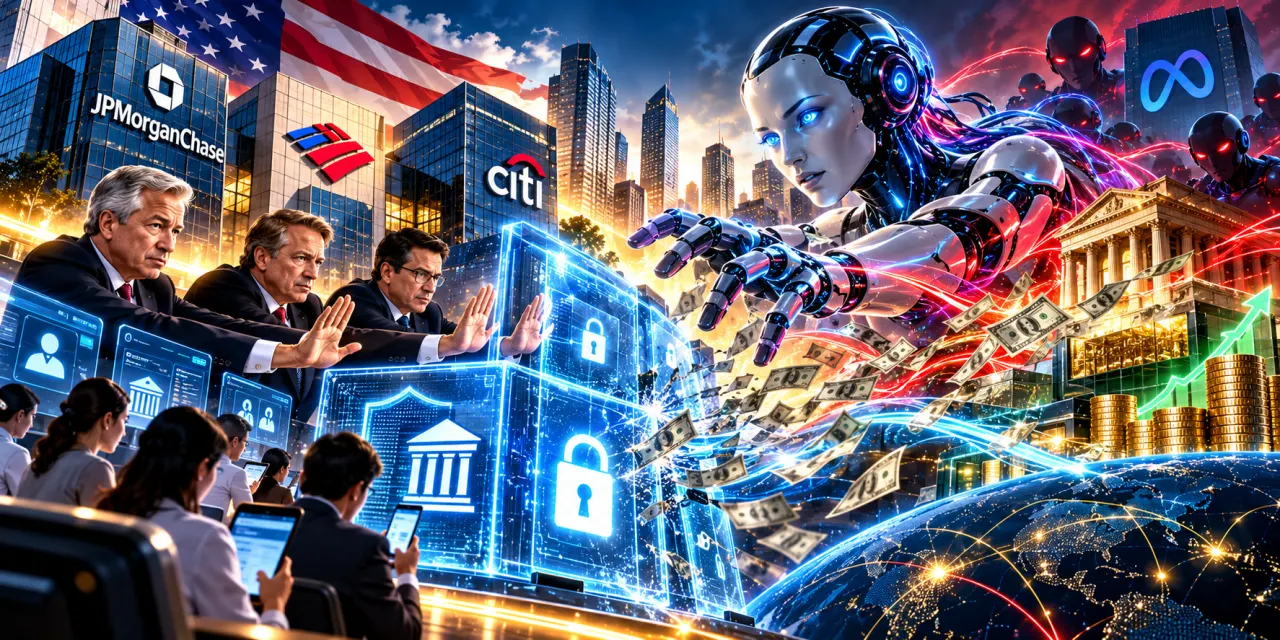
Tiga raksasa perbankan Amerika Serikat—JPMorgan Chase, Bank of America, dan Citigroup—secara tegas membendung akses agen kecerdasan buatan (artificial intelligence/AI) otonom dari sistem rekening digital nasabah. Langkah barikade ini diambil menyusul kekhawatiran meluasnya produk agentic AI seperti Meta Muse yang berpotensi memindahkan dana murah (idle cash) nasabah secara otomatis ke akun berimbal hasil tinggi, yang mengancam struktur pendanaan dan profitabilitas industri perbankan global.
______________
KEY FACTS:
■ JPMorgan Chase, Bank of America, dan Citigroup memblokir agen AI eksternal dari akses transaksi rekening nasabah.
■ Peluncuran asisten AI Meta Muse menjadi pemicu utama kekhawatiran sweeping dana murah perbankan secara otomatis.
■ Apollo Global Management mencatat potensi risiko pada simpanan tanpa bunga sebesar US$1,6 triliun di tiga bank raksasa AS.
■ Penyesuaian bunga simpanan akibat otomatisasi AI berpotensi menambah beban biaya bunga perbankan hingga US$47 miliar per tahun.
■ Citigroup tetap memperbolehkan akses terbatas read-only bagi penyedia jasa open banking tepercaya.
■ Jamie Dimon menegaskan ancaman dari ribuan rogue AI agents yang dapat menerobos sistem perbankan tanpa proteksi memadai.
■ Brian Moynihan (BofA) menekankan perlunya prinsip human-in-the-loop dalam setiap otorisasi pemindahan dana.
■ Regulator AS secara privat mendukung aksi blokir bank, namun menegaskan diperlukannya undang-undang baru terkait otorisasi dan liabilitas AI.
______________
Bank-bank raksasa Amerika Serikat mengambil tindakan protektif secara serentak terhadap gelombang adopsi agentic AI. Citigroup dan Bank of America (BofA) menjadi lembaga keuangan besar terbaru yang membatasi secara ketat akses agen AI ke rekening nasabah, menyusul penegasan serupa yang disampaikan oleh Chairman & CEO JPMorgan Chase, Jamie Dimon.
Penyebab utama pengetatan masif ini adalah potensi disrupsi terhadap sumber dana murah (non-interest-bearing deposits) yang selama ini menjadi fondasi utama margin bunga bersih (Net Interest Margin/NIM) perbankan. Kehadiran personal AI assistant seperti Meta Muse—yang diluncurkan Meta bulan lalu dan viral secara global—mampu mengoptimalkan alokasi kas nasabah secara mandiri (autonomous sweeping).
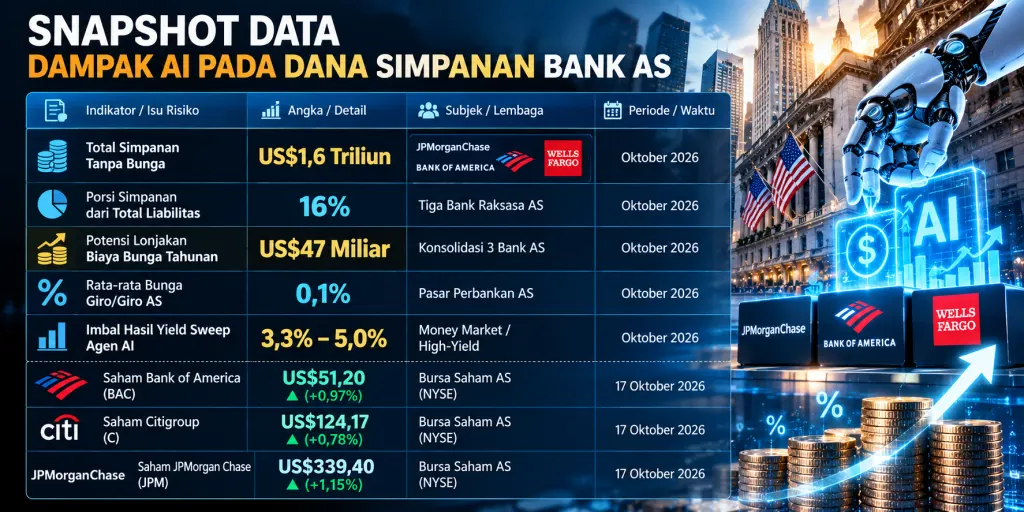
Chief Economist Apollo Global Management, Torsten Slok, memperingatkan bahwa jika agen AI secara otomatis memindahkan dana simpanan yang mengendap dari giro atau tabungan tanpa bunga (yang rata-rata bunganya hanya 0,1% di AS) ke instrumen berimbal hasil 3,3% hingga 5% per tahun, lanskap likuiditas bank akan mengalami tekanan hebat.
Berdasarkan kalkulasi Slok, tiga bank raksasa AS—JPMorgan Chase, Bank of America, dan Wells Fargo—secara akumulatif menguasai sekitar US$1,6 triliun simpanan tanpa bunga. Angka ini setara dengan 16% dari total kewajiban (liabilities) ketiga bank tersebut.
"Jika simpanan tersebut dipaksa membayar bunga 3%, bank-bank ini akan menghadapi tambahan biaya bunga tahunan sekitar US$47 miliar. Apabila setiap rumah tangga menggunakan agen AI untuk memaksimalkan imbal hasil saldo kas mereka, bank dapat kehilangan porsi signifikan dari simpanan murah yang diandalkan untuk penyaluran kredit. Ini akan menjadi masalah bagi seluruh sistem keuangan," papar Slok mengutip finance.biggo.com.
Manajemen Akses dan Risiko Rogue AI
Mengantisipasi skenario penarikan simpanan masif tersebut, Citigroup menyatakan secara eksplisit menolak mengizinkan agen atau asisten AI pihak ketiga (third-party AI agents) untuk masuk (log in) ke rekening nasabah maupun mengeksekusi transaksi langsung di dalam platform digital banking milik bank. Kendati demikian, Citigroup masih memberi ruang terbatas melalui skema open banking tepercaya hanya untuk akses informasi read-only.
Chairman & CEO JPMorgan Chase, Jamie Dimon, menegaskan bahwa bank yang dipimpinnya menerapkan batasan yang sangat ketat terhadap infiltrasi agen AI eksternal.
"Kami tidak menginginkan adanya agen AI liar (rogue AI agents), dan jumlahnya bisa mencapai ribuan. Sebelum bank mengembangkan alat perlindungan yang memadai, kami tidak akan membiarkan agen AI eksternal berkeliaran begitu saja di dalam sistem kami, karena risikonya terlalu tinggi bagi nasabah maupun JPMorgan," tegas Dimon.
Nada serupa disampaikan oleh CEO Bank of America, Brian Moynihan. Pihaknya menegaskan pentingnya keterlibatan manusia secara langsung (human-in-the-loop) sebelum adanya perpindahan dana dari rekening nasabah, guna mencegah klaim hukum dan kewajiban ganti rugi di kemudian hari.
"Kami merasa sangat kuat bahwa harus ada manusia yang terlibat dalam memberikan otorisasi sebelum uang keluar dari rekening Anda. Hal terakhir yang diinginkan bank adalah nasabah datang di kemudian hari dan mengklaim uang mereka dipindahkan tanpa tahu mengapa atau ke mana tujuannya, hanya karena agen pintar melakukannya atas nama mereka," ujar Moynihan.
Sikap Regulator dan Tantangan Hukum
Langkah tegas perbankan memblokir AI agent mendapat persetujuan tersirat dari pihak otoritas dan regulator keuangan di AS. Meski demikian, regulator menggarisbawahi perlunya kerangka undang-undang dan regulasi baru di masa depan untuk memperjelas dua isu krusial, yakni:
Pertama, mekanisme otorisasi legal: Bagaimana mekanisme sah bagi nasabah untuk memberikan kuasa kepada teknologi AI otonom dalam mengeksekusi transaksi atas nama mereka.
Kedua, liabilitas hukum (legal liability): Pihak mana yang bertanggung jawab secara hukum apabila terjadi kesalahan transaksi, penyalahgunaan, atau kegagalan eksekusi oleh agen AI.
Senior Partner di firma konsultansi Simon-Kucher, Christoph Stegmeier, menilai perbankan kini dipaksa mencari cara baru agar dana simpanan nasabah tetap bertahan di dalam sistem perbankan. Salah satu caranya adalah melalui penguatan customer loyalty programs dan skema insentif pembiayaan.
"Bank harus membuat produk simpanannya menjadi lebih sticky (merekat kuat pada nasabah)," kata Stegmeier.
Konflik antara perbankan dan agen AI merefleksikan benturan mendalam antara efisiensi teknologi dan model bisnis keuangan tradisional. Model bisnis inti bank dibangun atas margin selisih (spread) antara penghimpunan simpanan murah dan penyaluran kredit berbunga tinggi.
Sementara itu, logika kerja agen AI berfokus sepenuhnya pada maksimalisasi keuntungan finansial pengguna. Selama kerangka hukum dan mitigasi risiko belum terbentuk jelas, kebijakan "menutup pintu" menjadi benteng utama perbankan dalam menjaga stabilitas modal dan perlindungan nasabah.
Agentic AI vs Infrastruktur Keuangan Global
Kasus ini menandai fase baru pergeseran benturan antara teknologi generative/agentic AI dengan infrastruktur keuangan global. Untuk pertama kalinya, adopsi AI tidak lagi dipandang sekadar sebagai alat otomatisasi efisiensi internal, melainkan sebagai ancaman langsung terhadap struktur permodalan dan model bisnis perbankan (liability structure).
Selama puluhan tahun, perbankan mengandalkan cost of funds yang rendah dari non-interest-bearing deposits (seperti rekening giro dan tabungan operasional) untuk disalurkan kembali sebagai kredit berimbal hasil tinggi. Munculnya agentic AI seperti Meta Muse yang beroperasi 24/7 secara mandiri mampu menghancurkan kebiasaan mengendapkan uang tunai (cash inertia) nasabah.
Lantas apa dampaknya bagi bank? Setidaknya ada dua. Pertama, akan terjadi tekanan margin bunga (NIM). Jika bank membuka akses agen AI, mereka terpaksa menaikkan suku bunga simpanan untuk mencegah deposit drain, yang akan menggerus profitabilitas. Kedua, biaya kepatuhan dan keamanan. Bank harus mengalokasikan investasi besar pada sistem autentikasi, pengawasan API, dan benteng pertahanan siber untuk mendeteksi rogue AI agents.
Akibatnya apa, nasabah tidak dapat menggunakan asisten AI pribadi secara bebas untuk mengelola atau memindahkan saldo bank secara otomatis di platform digital banking utama. Lalu soal perlindungan keuangan. Di sisi lain, blokir ini melindungi nasabah dari risiko transaksi tidak sah (unauthorized transactions) akibat kesalahan algoritma AI.
Bagi industri perbankan, akan terjadi perlambatan integrasi antara perbankan digital dan platform fintech/big tech. Regulasi Open Banking akan direvisi untuk membedakan antara read-only access dan transactional execution access bagi kecerdasan buatan.
Dari kasus ini muncul risko dan tantangan. Risiko regulasi: Ketidakjelasan hukum terkait liabilitas (liability gap) jika transaksi berbasis AI mengalami malfungsi. Lalu risiko kompetisi: Big tech dan platform ekosistem AI dapat memindahkan arus dana nasabah ke lembaga non-bank (shadow banking) yang lebih permisif terhadap integrasi AI.
Hampir bisa dipastikan, dari kasus ini regulator (seperti Fed dan OCC di AS, serta OJK di Indonesia) berpotensi menerbitkan kerangka aturan baru mengenai AI Agent Authorization & Liability. Bank akan meluncurkan produk retention loyalty dan fitur AI internal mandiri agar nasabah tidak berpaling ke agen AI eksternal. ■
____________
FAQ:
Q: Mengapa bank-bank besar AS melarang agen AI seperti Meta Muse mengakses rekening nasabah?
A: Bank khawatir agen AI otonom akan memindahkan dana simpanan tanpa bunga secara otomatis ke instrumen berimbal hasil lebih tinggi, yang mengancam sumber dana murah bank dan memicu lonjakan biaya bunga hingga puluhan miliar dolar.
Q: Berapa potensi kerugian atau biaya tambahan yang dihadapkan kepada perbankan akibat agen AI ini?
A: Menurut kalkulasi Apollo Global Management, tiga bank raksasa AS memegang US1,6 triliun dana tanpa bunga. Jika dana tersebut terpaksa diberikan bunga kompetitif, bank menghadapi potensi biaya bunga tambahan hingga US47 miliar per tahun.
Q: Apakah Citigroup memblokir seluruh akses teknologi AI secara total?
A: Tidak. Citigroup memblokir akses transaksi dan login langsung oleh agen AI pihak ketiga, namun tetap mengizinkan akses informasi read-only yang terbatas melalui penyedia layanan open banking resmi.
Q: Bagaimana sikap regulator perbankan AS terhadap langkah pembatasan agen AI ini?
A: Regulator secara privat mendukung langkah bank demi keamanan akun dan stabilitas sistem keuangan, namun menyoroti perlunya aturan hukum baru terkait mekanisme otorisasi nasabah dan tanggung jawab legal (liability) jika transaksi AI bermasalah.