OJK Rilis POJK 17/2026: Direksi dan Komisaris Bank Terancam Sanksi jika Rencana Bisnis Menyimpang
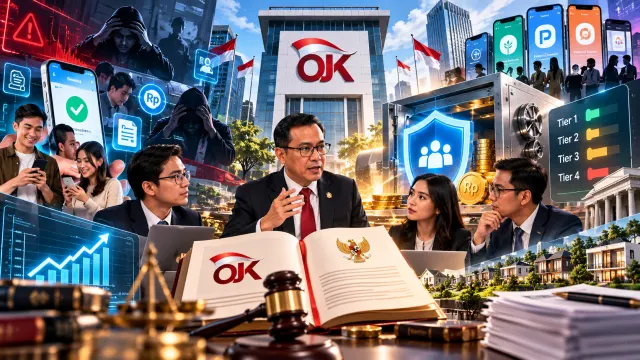
OJK terbitkan POJK 17/2026 tentan Rencana Bisnis Bank Umum. Direksi dan Komisaris terancam sanksi pencopotan dan denda jika target RBB menyimpang.
_____________
DIGI-HIGHLIGHTS:
■ OJK terbitkan POJK 17/2026 perketat Rencana Bisnis Bank, menuntut strategi realistis selaras kapasitas modal dan profil risiko industri.
■ Direksi dan Komisaris terancam sanksi personal hingga larangan menjadi pihak utama di lembaga jasa keuangan jika target RBB melenceng.
■ Sanksi bertahap bagi bank pelanggar: teguran tertulis, larangan ekspansi produk/jaringan, penurunan tingkat kesehatan, hingga denda Rp100 juta.
■ Cakupan RBB diperluas mencakup 13 komponen wajib, termasuk integrasi AI, keamananan siber, skema channeling, dan risiko ekosistem digital.
■ Ketentuan baru berlaku penuh mulai RBB 2028, memberikan masa transisi bagi industri bank untuk memperkuat perencanaan dan manajemen risiko.
___________
Otoritas Jasa Keuangan (OJK) menegaskan komitmennya dalam memperketat disiplin dan tata kelola industri perbankan nasional. Melalui penerbitan Peraturan OJK (POJK) Nomor 17 Tahun 2026 tentang Rencana Bisnis Bank Umum, regulator keuangan ini secara mendasar merombak cara pandang perbankan terhadap dokumen Rencana Bisnis Bank (RBB).
Dokumen yang selama ini sering dinilai sebatas rutinitas pelaporan administratif, kini diposisikan sebagai instrumen strategis yang mengikat tanggung jawab hukum dan manajerial pengurus bank.
Ditetapkan pada 21 September 2026 dan diumumkan resmi pada Kamis (15/10/2026), POJK 17/2026 menggantikan aturan lama POJK Nomor 5/POJK.03/2016. Langkah regulator ini diambil di tengah meningkatnya kompleksitas bisnis keuangan, percepatan adopsi kecerdasan buatan (artificial intelligence/AI), integrasi ekosistem digital, serta potensi bahaya serangan siber yang kian canggih di sektor perbankan.
Melalui regulasi anyar ini, OJK mewajibkan bank menyusun strategi bisnis yang realistis, terukur, serta presisi dengan kapasitas permodalan dan risk appetite (selera risiko) masing-masing.
"Rencana bisnis tidak lagi dipandang semata-mata sebagai dokumen untuk memenuhi kewajiban pelaporan. Dokumen tersebut harus menjadi instrumen strategis yang menjadi pedoman bagi bank dalam menetapkan arah kebijakan, strategi pengembangan usaha, target kinerja, dan pengelolaan risiko secara terukur serta berkelanjutan," tegas OJK dalam keterangan resminya, Kamis (15/10).
Direksi dan Komisaris Bisa Terancam Blacklist
Satu poin krusial yang krusial dalam POJK 17/2026 adalah pergeseran sanksi yang tidak lagi hanya dibebankan kepada institusi bank, tetapi menyasar langsung individu pengurus.
Direksi diwajibkan menyusun dan melaksanakan RBB secara efektif, serta mempresentasikannya kepada dewan komisaris dan pemegang saham. Pelaksanaan RBB dinilai efektif apabila tidak terdapat deviasi material antara target dan realisasi, atau jika deviasi terjadi, bank mampu membuktikan upaya maksimal beserta alasan logis yang dapat diterima regulator. Sementara itu, Dewan Komisaris—dan Dewan Pengawas Syariah (DPS) untuk bank syariah/UUS—wajib melakukan pengawasan aktif secara berkala.
Jika bank terbukti menyimpang atau melanggar ketentuan penyusunan dan pelaksanaan RBB, OJK telah menyiapkan eskalasi sanksi yang sangat terukur. Tahap awal dimulai dari teguran tertulis. Namun jika pembangkangan atau ketidakmampuan berlanjut, regulator berwenang melarang pembukaan produk baru, membekukan kegiatan operasional tertentu, melarang ekspansi jaringan kantor, menolak kegiatan bisnis baru, hingga menurunkan tingkat kesehatan (soundness rating) bank.
Bagi direksi, komisaris, atau DPS yang terbukti lalai atau sengaja menetapkan target yang memicu manipulasi demi mengejar bonus, OJK menyiapkan penalti terberat: larangan menjadi pihak utama di seluruh lembaga jasa keuangan melalui mekanisme penilaian kembali (fit and proper test).
Langkah OJK memperketat pengawasan RBB ini dinilai sejalan dengan dinamika industri perbankan saat ini. Berdasarkan data OJK per Agustus 2026, stabilitas intermediasi tetap berlanjut, di mana dana pihak ketiga (DPK) industri Lembaga Keuangan Mikro (LKM) saja mencatatkan pertumbuhan 7,70% (yoy).
Di sisi lain, adopsi teknologi perbankan terus terakselerasi dengan skor maturitas digital perbankan yang mayoritas telah mencapai Level Agregat 2. Namun, akselerasi ini dibayangi risiko kejahatan siber berbasis AI seperti AI MyThos—ancaman peretasan nirsentuh manusia—yang menuntut perencanaan modal dan manajemen risiko teknologi yang jauh lebih matang dalam RBB.
Cakupan RBB Diperluas: Dari AI hingga Strategi Remunerasi
POJK 17/2026 memperluas cakupan RBB menjadi sedikitnya 13 komponen utama. Selain indikator keuangan standar (seperti proyeksi penyaluran kredit UMKM, Kredit Usaha Rakyat/KUR, dan DPK), bank kini diwajibkan memaparkan:
● Strategi pengembangan bisnis berbasis teknologi informasi, skema channeling, executing, dan joint financing dengan mitra fintech.
● Alokasi investasi teknologi untuk daya tahan dan keamanan siber (cyber resilience).
● Sinergi dan batas pemaparan risiko dalam struktur konglomerasi keuangan.
● Policy remunerasi pengurus (gaji, bonus, dan tantim) serta strategi pembagian dividen dan repatriasi keuntungan bagi cabang bank asing.
Guna menjaga konsistensi pelaksanaan, OJK menetapkan siklus pengawasan yang ketat. Bank wajib menyerahkan RBB paling lambat tanggal 30 November sebelum tahun rencana berjalan. Perubahan RBB hanya diperbolehkan satu kali dalam setahun dan wajib diajukan paling lambat 30 Juni tahun berjalan.
Adapun keterlambatan penyesuaian RBB atas permintaan OJK dikenakan denda Rp1 juta per hari kerja (maksimal Rp30 juta). Jika data RBB tidak akurat, denda sebesar Rp100.000 per kesalahan pengisian (maksimal Rp10 juta) akan diberlakukan. Apabila perbaikan RBB tidak sesuai permintaan OJK dalam 14 hari kerja pasca-teguran, sanksi denda Rp100 juta langsung dijatuhkan—tanpa menghapus kewajiban bank untuk menyerahkan dokumen perbaikan tersebut.
Masa Transisi Menuju 2028
Guna memberikan ruang penyesuaian bagi industri, OJK menerapkan masa transisi. Berdasarkan Pasal 32 POJK 17/2026, ketentuan anyar ini pertama kali berlaku penuh untuk penyusunan Rencana Bisnis Bank Tahun 2028 yang disampaikan pada akhir 2027.
Sementara itu, pelaporan RBB tahun 2027 serta laporan realisasi triwulanan dan pengawasan semesteran sepanjang 2027 masih mengacu pada aturan lama (POJK 5/POJK.03/2016). Adanya jeda waktu ini memberi kesempatan bagi pengurus bank untuk menata ulang kerangka risk bearing capacity serta menyelaraskan RBB dengan rencana strategis teknologi informasi perusahaan. ■
_________
DIGIONARY:
● Channeling: Skema kerja sama penyaluran kredit di mana lembaga keuangan atau mitra penyalur bertindak sebagai perantara tanpa menanggung risiko kredit secara langsung.
● Executing: Skema penyaluran kredit di mana lembaga mitra menerima pinjaman dari bank untuk kemudian disalurkan kembali kepada debitur akhir atas nama dan risiko lembaga mitra tersebut.
● Joint Financing: Pembiayaan bersama antara bank dan lembaga jasa keuangan lain untuk mendanai suatu objek kredit dengan pembagian risiko sesuai kesepakatan.
● Fit and Proper Test: Uji kelayakan dan kepatutan yang dilakukan regulator untuk menilai integritas, reputasi keuangan, dan kompetensi calon pengurus atau pemegang saham lembaga jasa keuangan.
● Rencana Bisnis Bank (RBB): Dokumen tertulis yang menggambarkan rencana kegiatan usaha bank jangka pendek (1 tahun) dan jangka menengah (3 tahun), mencakup target kinerja dan strategi manajemen risiko.
● Risk Appetite: Tingkat dan jenis risiko yang bersedia diambil oleh bank dalam rangka mencapai sasaran strategis dan rencana bisnisnya.
● Risk Bearing Capacity: Kemampuan maksimal suatu lembaga keuangan dalam menyerap potensi kerugian tanpa mengganggu kelangsungan usahanya atau menyebabkan kebangkrutan.