Peringatan JPMorgan Chase: Agen AI Menjadi Ancaman Baru bagi Hubungan Bank dan Nasabah
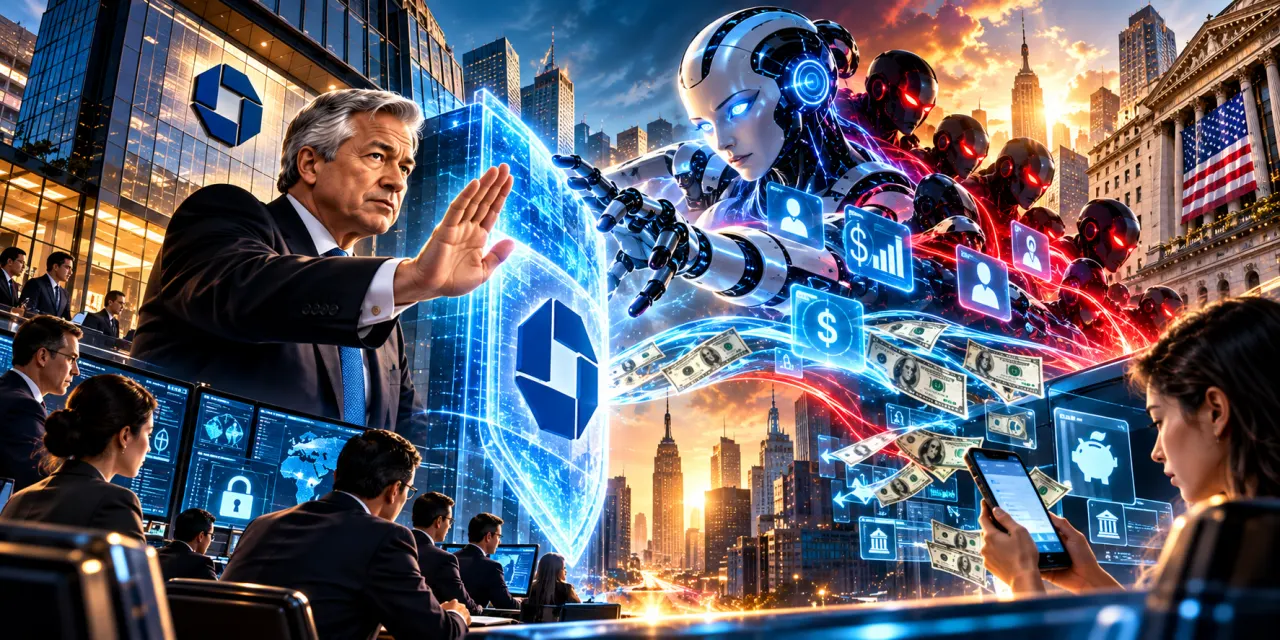
JPMorgan Chase menyuarakan kekhawatiran mendalam mengenai risiko penggunaan agen kecerdasan buatan (agentic AI) oleh konsumen. Di balik adopsi internal yang masif, bank terbesar di AS ini memperketat akses agen pihak ketiga guna melindungi data nasabah sekaligus mencegah hilangnya kendali atas relasi finansial jangka panjang.
_____________
KEY FACTS:
■ CEO JPMorgan Jamie Dimon menyatakan kekhawatiran terkait risiko penggunaan agen AI oleh konsumen pada panggilan laporan laba kuartal ketiga.
■ CFO Jeremy Barnum menyoroti risiko pembagian kredensial (credential sharing) dan praktik screen scraping oleh agen AI eksternal.
■ JPMorgan mengalokasikan anggaran teknologi hampir US$20 miliar pada tahun 2026 untuk mendukung otomatisasi internal.
■ Bank tetap menggunakan agentic AI secara internal untuk meningkatkan efisiensi kerja pegawai dan alur kerja operasional.
■ Kebijakan pembatasan akses eksternal bertujuan melindungi data nasabah dari potensi salah tafsir instruksi atau transaksi tidak disengaja oleh agen AI.
_________________
Pimpinan puncak JPMorgan Chase melayangkan peringatan serius terkait pesatnya adopsi agen kecerdasan buatan (agentic AI) yang digunakan oleh konsumen untuk mengelola keuangan pribadi. Dalam paparan kinerja kuartal ketiga, Chief Executive Officer (CEO) JPMorgan Jamie Dimon dan Chief Financial Officer (CFO) Jeremy Barnum menegaskan bahwa bank akan membatasi metode akses tidak aman yang digunakan oleh agen AI eksternal untuk masuk ke rekening nasabah, memicu perdebatan luas mengenai masa depan interaksi digital dalam industri perbankan global.
Industri perbankan global kembali berada di persimpangan jalan antara inovasi teknologi dan mitigasi risiko. JPMorgan Chase, institusi keuangan dengan anggaran teknologi mendekati US$20 miliar pada 2026, secara terbuka menyatakan sikap protektifnya terhadap interaksi otonom berbasis kecerdasan buatan.
Meskipun bank secara aktif memanfaatkan teknologi agentic AI untuk mengotomatisasi alur kerja internal dan meningkatkan produktivitas pegawai, manajemen mengambil sikap berhati-hati ketika teknologi tersebut digunakan oleh nasabah secara eksternal. Menurut Barnum, pihak bank secara aktif memblokir metode akses yang tidak aman dan mencari alternatif yang lebih terstandarisasi untuk melindungi nasabah.
Sikap kehati-hatian JPMorgan ini memberikan lima implikasi krusial yang perlu dicermati oleh para pelaku industri perbankan dan penyedia teknologi finansial (fintech).
1. Kebangkitan Kembali Perdebatan Screen Scraping
Kehadiran agen AI yang mampu menavigasi situs web perbankan layaknya manusia memunculkan kembali isu lama terkait praktik screen scraping. Selama bertahun-tahun, industri keuangan berupaya beralih menuju pertukaran data berbasis Application Programming Interface (API) yang lebih aman dan terstandarisasi.
Namun, agen AI berpotensi mengakses informasi nasabah tanpa izin melalui jalur API resmi bank. Mengingat riwayat transaksi dan saldo rekening merupakan aset data yang bernilai tinggi bagi analisis pengeluaran berbasis AI, bank-bank besar kemungkinan akan berupaya keras mengontrol interaksi pihak ketiga ini demi menjaga keamanan siber sekaligus monetisasi data.
2. Risiko Disrupsi Hubungan Langsung dengan Nasabah
Jika konsumen mulai mengandalkan asisten AI pribadi untuk membandingkan suku bunga tabungan, memindahkan dana, atau memilih produk keuangan terbaik, agen AI tersebut akan berubah menjadi lapis antarmuka utama (primary interface) antara nasabah dan lembaga keuangan.
Dalam skenario ini, bank berisiko tereduksi menjadi sekadar penyedia produk di balik layar yang dapat diganti sewaktu-waktu oleh algoritma AI. Alih-alih memilih bank berdasarkan kekuatan merek atau kemudahan aplikasi seluler, nasabah akan mendelegasikan keputusan finansial mereka kepada agen AI yang murni memprioritaskan efisiensi suku bunga dan biaya terendah.
3. Keterbatasan Perlindungan Otorisasi Konsumen
Kecepatan inovasi AI kerap meninggalkan celah pada kesiapan regulasi dan standar pengamanan konsumen. Pengguna awam sering kali memberikan izin akses tanpa sepenuhnya memahami implikasi keamanan atau risiko berbagi kredensial perbankan (credential sharing).
Jika sebuah agen AI salah menginterpretasikan instruksi pengguna atau salah mentransfer dana ke rekening lain, penentuan pihak yang harus bertanggung jawab (liability) menjadi persoalan hukum yang rumit. Oleh karena itu, adopsi masif ini diperkirakan akan memicu permintaan tinggi terhadap teknologi verifikasi identitas agen (Know Your Agent / KYA) serta kerangka izin akses yang dapat dicabut sewaktu-waktu (revocable access).
4. Kecenderungan Bank Mengembangkan Ekosistem AI Mandiri
Pengalaman masa lalu tatkala gelombang awal fintech menantang dominasi bank kini terulang dalam wujud agen AI. Ketidaknyamanan bank membiarkan pihak luar berinteraksi langsung dengan rekening nasabah berpotensi mendorong institusi keuangan untuk membangun asisten finansial milik sendiri.
Dengan menyediakan fitur agen AI di dalam ekosistem aplikasi perbankan resmi, bank dapat menawarkan kemudahan otomatisasi tanpa harus mengorbankan kontrol keamanan data. Kendati demikian, pendekatan tertutup ini tetap memiliki keterbatasan karena konsumen mungkin lebih memilih menggunakan asisten AI pihak ketiga pilihan mereka sendiri.
5. Dilema Antara Kepercayaan dan Pengalaman Pengguna
Kepercayaan (trust) adalah aset paling berharga yang dibangun oleh bank selama puluhan tahun. Di satu sisi, pembatasan ketat terhadap agen AI eksternal dilakukan demi melindungi data pribadi nasabah dari ancaman kebocoran atau transaksi nir-otorisasi. Di sisi lain, pembatasan yang berlebihan dapat memicu kekecewaan konsumen yang menginginkan kemudahan pengelolaan keuangan secara terpusat.
Langkah ke depan menuntut perbankan untuk menyeimbangkan aspek keamanan dan interoperabilitas terbuka, alih-alih sekadar menutup pintu bagi inovasi eksternal. JPMorgan sendiri mengonfirmasi bahwa mereka tengah merancang perangkat pengaman internal yang aman untuk mengakomodasi interaksi agen AI di masa depan secara terkendali.
Dari Sekadar Adopsi ke Pertarungan Kendali
Peringatan dari petinggi JPMorgan menandai pergeseran fokus industri dari sekadar adopsi teknologi AI internal menuju pertarungan kendali atas antarmuka konsumen (customer interface). Hal ini menyangkut kelangsungan model bisnis inti perbankan ritel.
Ekosistem open banking dan ekspansi fintech selama ini berfokus pada konektivitas API. Masuknya agentic AI mengubah lanskap tersebut karena agen otonom dapat meniru perilaku navigasi manusia, melompati batasan izin API tradisional.
Bank terpaksa memperketat keamanan infrastruktur digital, memperbarui kebijakan mitigasi risiko pihak ketiga, serta mempercepat pengembangan fitur asisten AI internal agar tidak kehilangan kedekatan dengan basis nasabah. Konsumen mungkin akan menghadapi batasan teknis saat mencoba menghubungkan aplikasi asisten AI pribadi mereka ke rekening perbankan konvensional, demi alasan keamanan dan pencegahan penipuan.
Lantas, apa dampaknya bagi industri? Muncul peluang pasar baru bagi penyedia infrastruktur teknologi yang berfokus pada autentikasi agen AI (Know Your Agent) dan manajemen izin transaksi otonom yang aman.
Tantangan terbesar adalah menemukan titik temu antara perlindungan data konsumen dan tuntutan pasar yang menginginkan kemudahan integrasi layanan keuangan lintas platform. Bank-bank besar diperkirakan akan membentuk aliansi atau standar konsorsium keamanan untuk mengatur batasan operasional agen AI, sementara regulator mulai merumuskan aturan tanggung jawab hukum (liability framework) atas transaksi otonom AI. ■
__________
FAQ:
Q: Apa yang dimaksud dengan agentic AI dalam konteks perbankan?
A: Agentic AI adalah sistem kecerdasan buatan otonom yang mampu bernalar, merencanakan, dan bertindak secara mandiri untuk menyelesaikan tugas-tugas kompleks atas nama pengguna, termasuk mengelola rekening dan memindahkan dana.
Q: Mengapa JPMorgan membatasi penggunaan agen AI eksternal?
A: JPMorgan membatasi akses tersebut untuk mencegah risiko kebocoran data, praktik screen scraping yang tidak aman, serta menghindari sengketa liabilitas hukum apabila agen AI melakukan kesalahan transaksi atas nama nasabah.
Q: Apakah JPMorgan menolak teknologi kecerdasan buatan secara keseluruhan?
A: Tidak. JPMorgan secara masif menggunakan agentic AI di lingkungan internal untuk mengotomatisasi alur kerja dan meningkatkan produktivitas pegawai, serta berkomitmen mencari cara aman untuk melayani nasabah.
Q: Apa solusi jangka panjang bagi masalah interaksi antara agen AI dan sistem bank?
A: Industri perbankan membutuhkan standarisasi protokol keamanan data, penerapan teknologi verifikasi Know Your Agent (KYA), serta kerangka kerja liabilitas hukum yang jelas bagi transaksi otonom.