balé by BTN Tembus 5 Juta Pengguna: Prestasi Digital atau Baru Awal Pertarungan?
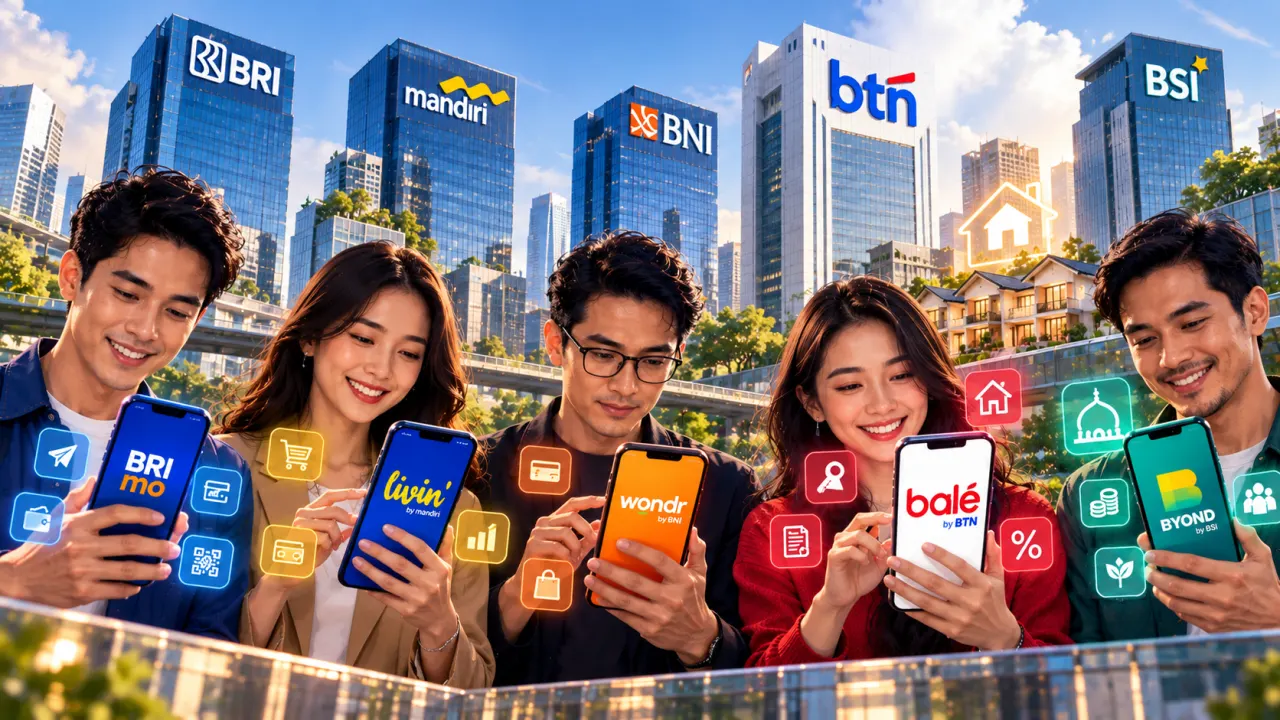
Hanya dalam waktu sekitar 18 bulan sejak diluncurkan, super app balé by BTN berhasil membukukan 5,02 juta pengguna dengan volume transaksi menembus Rp103,53 triliun. Kendati demikian, pencapaian ini baru menjadi titik awal pertarungan bagi PT Bank Tabungan Negara (Persero) Tbk (BTN) dalam merebut loyalitas nasabah di tengah dominasi aplikasi bank besar milik Himbara.
________________
KEY FACTS:
● balé by BTN mencatatkan 5.021.503 pengguna terdaftar hingga September 2026, tumbuh 51% secara tahunan (yoy).
● Volume transaksi mencapai 2,23 miliar (meningkat 46% yoy) dengan nilai transaksi menembus Rp103,53 triliun (naik 44% yoy).
● Pertumbuhan jumlah pengguna tercatat sedikit lebih cepat dibanding pertumbuhan transaksi, menuntut evaluasi terhadap rasio keaktifan nasabah.
● Skala pengguna balé masih terpaut cukup jauh dari aplikasi Himbara lain seperti BRImo (49,7 juta pengguna) dan Livin' by Mandiri (42,2 juta pengguna).
● Strategi pertumbuhan jangka panjang BTN bertumpu pada agenda "Beyond Mortgage" dengan mengintegrasikan ekosistem rantai pasok perumahan ke dalam aplikasi.
_______________
Hanya dalam waktu sekitar satu setengah tahun sejak rsami diluncurkan pada 6 Maret 2025, balé by BTN berhasil menembus 5.021.503 pengguna terdaftar. Capaian tersebut menjadi tonggak penting transformasi digital PT Bank Tabungan Negara (Persero) Tbk (BTN), sekaligus menunjukkan semakin kuatnya pergeseran aktivitas nasabah ke layanan perbankan digital.
Pertumbuhan basis pengguna balé by BTN mencapai 51% secara tahunan (year-on-year/yoy). Peningkatan jumlah pengguna juga diikuti lonjakan aktivitas transaksi. Hingga September 2026, balé by BTN membukukan 2,23 miliar transaksi atau tumbuh 46% yoy, dengan nilai transaksi mencapai Rp103,53 triliun alias meningkat 44% yoy.
Direktur Utama BTN Nixon L.P. Napitupulu mengatakan, pencapaian lebih dari lima juta pengguna merupakan buah dari perjalanan BTN memodernisasi layanan dan memperkuat bisnis transaksi digital dalam beberapa tahun terakhir.
“Pencapaian lima juta pengguna ini patut kita banggakan. Dalam waktu sekitar satu setengah tahun sejak diluncurkan, balé by BTN telah menjadi bagian penting dari modernisasi BTN. Ke depan, kami ingin balé by BTN semakin personal dan memiliki keunikan yang membedakannya dari layanan digital lainnya,” ujar Nixon.
Raihan lima juta pengguna merupakan pencapaian yang patut diapresiasi bagi balé by BTN. Namun, dalam persaingan perbankan digital, angka yang diglorifikasikan itu baru membuktikan bahwa aplikasi mampu menarik pengguna. Namun belum otomatis membuktikan bahwa BTN telah memenangkan persaingan, membangun loyalitas nasabah, atau menciptakan mesin pertumbuhan bisnis digital yang kuat.
Ada tiga pertanyaan penting yang layak diajukan dari angka 5 juta penggguna, yakni berapa banyak pengguna yang benar-benar aktif, seberapa besar nilai ekonomi yang dihasilkan, dan apa yang membuat nasabah memilih balé dibandingkan aplikasi bank lain?
Data BTN per September 2026 menunjukkan pertumbuhan yang amat menjanjikan. Tetapi ketika angka itu disandingkan dengan BRImo, Livin’ by Mandiri atau wondr by BNI, terlihat bahwa ke depan BTN masih menghadapi pekerjaan besar untuk mengejar skala sekaligus membangun diferensiasi.
BRI melalui BRImo mencatat sekitar 49,7 juta pengguna pada Juni 2026. Dalam periode tersebut, BRImo membukukan 3,32 miliar transaksi dengan nilai transaksi mencapai Rp4.166 triliun. Data ini dipublikasikan melalui kanal resmi BRI pada Agustus 2026.
Bank Mandiri melalui Livin’ by Mandiri memiliki sekitar 42,2 juta pengguna pada Agustus 2026. Pada periode yang sama, frekuensi transaksi mencapai 3,32 miliar kali. Angka ini menunjukkan besarnya skala penggunaan Livin’ sebagai salah satu aplikasi mobile banking terbesar di Indonesia.
BNI melalui wondr by BNI mencatat sekitar 15,1 juta pengguna hingga semester I 2026. Dalam periode tersebut, wondr membukukan sekitar 1,1 miliar transaksi dengan nilai mencapai Rp958 triliun. Data ini disampaikan BNI pada September 2026.
Lalu Bank Syariah Indonesia (BSI) melalui BYOND by BSI. Dalam publikasi Maret 2026, BSI menyebut BYOND telah mencatat lebih dari 730 juta transaksi dengan nilai sekitar Rp820 triliun selama periode yang dilaporkan. BSI menargetkan 10 juta pengguna pada 2026.
Membaca Angka balé: Apa yang Sebenarnya Dikatakan Data?
Balé by BTN mencatat 5,02 juta pengguna terdaftar, tumbuh 51% secara tahunan (YoY). Jumlah transaksi mencapai 2,23 miliar, meningkat 46% YoY, dengan nilai transaksi sebesar Rp103,53 triliun atau naik 44% YoY. Sementara itu, pendapatan berbasis komisi (fee-based income) tumbuh 42% secara tahunan.
Sekilas, ketiga indikator digital terlihat tumbuh pesat. Pengguna naik 51%, frekuensi transaksi 46%, dan nilai transaksi 44%. Ini menunjukkan ekspansi balé bukan hanya terjadi pada jumlah akun terdaftar; aktivitas transaksinya juga meningkat.
Namun, ada satu hal yang perlu diperhatikan, yakni pertumbuhan jumlah pengguna sedikit lebih cepat daripada pertumbuhan transaksi maupun nilai transaksi. Ini belum membuktikan penurunan produktivitas pengguna, tetapi menjadi alasan untuk memeriksa apakah pengguna baru segera menjadi pengguna aktif atau hanya mendaftar dan sesekali bertransaksi.
Angka 5 juta pengguna terdaftar bukan berarti 5 juta nasabah aktif bulanan. BTN perlu mengungkap jumlah pengguna aktif harian dan bulanan, tingkat retensi, frekuensi transaksi per pengguna, serta berapa banyak nasabah yang menggunakan balé sebagai rekening utama. Tanpa metrik itu, publik belum bisa membedakan pertumbuhan adopsi dari pertumbuhan keterikatan nasabah.
Dibandingkan Aplikasi Bank Himbara Lain, Posisi balé di Mana?
Data menunjukkan bahwa balé by BTN masih jauh lebih kecil dari sisi jumlah pengguna. BRImo tampil dengan keunggulan skala dan distribusi. Dengan 49,7 juta pengguna pada Juni 2026, BRImo mempunyai basis pengguna hampir 10 kali lipat balé. BRI juga memiliki jaringan luas melalui ekosistem mikro dan BRILink. Tantangan BTN bukan hanya menambah fitur, tetapi membangun distribusi dan frekuensi penggunaan yang mampu menandingi skala BRI.
Mandiri melaporkan 42,2 juta pengguna dan 3,32 miliar transaksi hingga Agustus 2026. Keunggulannya bukan semata aplikasi ritel: Livin’ terhubung dengan Kopra untuk korporasi dan Livin’ Merchant untuk usaha. Model ini memperluas peluang bank menangkap transaksi dari konsumen hingga pelaku bisnis.
Sementara BNI mencatat 15,1 juta pengguna, 1,1 miliar transaksi, dan nilai transaksi Rp958 triliun pada Semester I 2026. Skala pengguna lebih kecil daripada dua pesaing utamanya, tetapi nilai transaksi yang besar menunjukkan pentingnya membaca karakter transaksi, bukan hanya jumlah akun.
Satu pelajaran penting buat BTN adalah jangan terpancing mengejar angka pengguna semata. BTN harus menentukan segmen yang bisa dimenangkannya secara struktural. BRI memiliki distribusi dan ekosistem mikro, Mandiri memiliki kekuatan transaksi ritel-korporasi, sedangkan BTN memiliki keunggulan yang lebih spesifik, yakni perumahan dan pembiayaan properti.
Sebelum masuk lebih dalam lagi, ada satu pertanyaan data yang layak diajukan kepada BTN. Jika Rp103,53 triliun dibagi 2,23 miliar transaksi, hasil aritmetisnya sekitar Rp46.400 per transaksi. Tidak ada yang salah dengan angka ini. Namun, untuk sebuah aplikasi perbankan, hasil tersebut cukup rendah jika kedua angka mengacu pada cakupan transaksi dan periode yang sama. Bisa jadi frekuensi transaksi mencakup aktivitas bernilai kecil atau definisi penghitungannya bisa jadi berbeda.
BTN agaknya perlu menjelaskan apakah 2,23 miliar merupakan transaksi sepanjang tahun berjalan, akumulasi sejak peluncuran, atau metrik dengan cakupan lain? Apakah nilai Rp103,53 triliun mencakup seluruh jenis transaksi atau hanya kategori tertentu? Berapa kontribusi transfer, pembayaran tagihan, QRIS, transaksi KPR, dan layanan lainnya? Berapa nilai transaksi rata-rata serta kontribussi asing-masing segmen?
Ini bukan soal mencari kesalahan angka. Ini soal transparansi metrik agar pertumbuhan digital dapat dinilai secara ekonomi, bukan hanya secara komunikasi korporasi.
Peluang Terbesar BTN: Mengubah balé Menjadi Pintu Masuk Ekosistem Perumahan
BTN sejatinya tidak perlu meniru seluruh fitur BRImo atau Livin’. Justru jika balé hanya menjadi aplikasi dengan ratusan fitur yang juga tersedia di aplikasi lain, diferensiasinya akan sulit dipertahankan. Keunggulan BTN yang tak dimiliki bank lain, termasuk bamk-bank Himbara adalah posisinya dalam rantai perumahan: developer, agen properti, calon pembeli, debitur KPR, pengelola apartemen, kontraktor, pemasok bahan bangunan, hingga pemilik rumah.
Peluang strategis balé sebenarnya bisa diarahkan menjadi property super app. Pencarian rumah, simulasi KPR, pengajuan pembiayaan, pemantauan proses akad, pembayaran cicilan, dan layanan setelah rumah dibeli. Seluruh perjalanan nasabah idealnya terhubung dalam satu pengalaman.
Dalam hal ekosiatem digital, balè juga sangat powerfull dipakai sebagai senjata membangun ecosystem banking yang menghubungkan developer, agen, kontraktor, supplier, pengelola properti, dan penghuni melalui rekening, payroll, pembayaran, serta pembiayaan usaha. Dengan persetujuan dan tata kelola yang tepat, data transaksi dapat membantu personalisasi layanan, mendeteksi anomali, memprediksi kebutuhan nasabah, dan menawarkan produk yang relevan.
Aplikasi balè juga mampu meningkatkan CASA, pendapatan transaksi, komisi layanan, serta cross-selling yang sesuai kebutuhan. Target akhirnya bukan hanya lebih banyak pengguna, tetapi lebih banyak nilai ekonomi per hubungan nasabah.
Inilah sebenarnya makna strategis balé dalam agenda Beyond Mortgage BTN. Perumahan menjadi pintu masuk untuk memperluas hubungan keuangan, bukan sekadar produk KPR yang berdiri sendiri. Namun, peluang itu hanya menjadi keunggulan apabila integrasi benar-benar berjalan. Menambahkan menu properti ke aplikasi tidak sama dengan mengintegrasikan seluruh perjalanan pembelian dan kepemilikan rumah.
Tantangan BTN dalam 3-5 Tahun ke Depan
Dalam kurun waktu 3-5 tahun ke depan ada beberapa tantangan krusial yang mesti dihadapi BTN terkait balè.
Pertama, retensi dan aktivitas pengguna. BTN harus mengetahui berapa banyak pengguna yang kembali setiap bulan, berapa transaksi yang mereka lakukan, dan berapa pengguna yang meninggalkan aplikasi setelah mencoba. Pengguna terdaftar adalah titik awal, bukan hasil akhir.
Kedua, pengalaman pengguna dan keandalan. Aplikasi yang memiliki banyak fitur tetapi lambat, sulit dinavigasi, atau mengalami gangguan akan kalah dari aplikasi yang lebih sederhana tetapi konsisten. Pengguna tidak peduli berapa banyak fitur tersedia jika transaksi utama sulit dilakukan.
Ketiga, biaya akuisisi dan monetisasi. Pertumbuhan 51% terdengar kuat, tetapi perlu diketahui biaya untuk memperoleh pengguna tersebut dan nilai bisnis yang mereka hasilkan. Promosi bisa mempercepat pendaftaran, tetapi tidak selalu membangun loyalitas.
Keempat, keamanan dan kepercayaan. Semakin besar basis pengguna, semakin besar pula kebutuhan untuk memperkuat deteksi penipuan, pengamanan akun, pemulihan akses, perlindungan data, dan respons terhadap insiden. Keamanan harus menjadi bagian dari desain layanan, bukan sekadar fungsi pendukung.
Kelima, organisasi dan integrasi sistem. Ambisi super app memerlukan koordinasi lintas bisnis, integrasi API, pengelolaan data, dan kepemilikan produk yang jelas. Tanpa itu, balé berisiko menjadi kumpulan fitur yang tidak saling memperkuat.
Keenam, kompetisi dengan bank dan fintech. Nasabah tidak harus memilih satu aplikasi. Mereka dapat menggunakan BRImo untuk transaksi harian, Livin’ untuk kebutuhan lain, dompet digital untuk pembayaran, dan balé hanya untuk KPR. Tantangan BTN adalah membuat balé relevan bahkan ketika nasabah tidak sedang berurusan dengan rumah.
Apa yang Seharusnya Diukur BTN?
Untuk mengukur keberhasilan Balé by BTN secara lebih komprehensif, terdapat sembilan indikator utama yang perlu diperhatikan.
Pertama, monthly active users (MAU) untuk mengetahui jumlah pengguna yang benar-benar aktif setiap bulan.
Kedua, retensi 30 dan 90 hari untuk mengukur seberapa banyak pengguna yang terus kembali menggunakan aplikasi.
Ketiga, jumlah transaksi per pengguna aktif untuk menilai apakah intensitas penggunaan meningkat.
Keempat, nilai transaksi per pengguna untuk melihat apakah hubungan digital dengan nasabah semakin bernilai.
Kelima, pertumbuhan dana murah (CASA) dari ekosistem Balé untuk mengukur berapa besar tambahan dana murah yang benar-benar berhasil dihimpun.
Keenam, nilai absolut fee-based income untuk mengetahui besarnya pendapatan berbasis komisi dalam rupiah, bukan sekadar persentase pertumbuhannya.
Ketujuh, biaya per pengguna aktif untuk mengukur efisiensi biaya dalam mempertahankan aktivitas pengguna.
Kedelapan, tingkat fraud, jumlah keluhan, dan ketersediaan layanan (uptime) untuk memastikan pertumbuhan pengguna tetap diimbangi dengan keamanan, kualitas layanan, dan keandalan sistem.
Kesembilan, konversi pengguna ke produk KPR dan layanan properti untuk menilai sejauh mana aplikasi mampu menghasilkan bisnis baru yang memperkuat bisnis inti BTN.
BTN menyebut tabungan melalui ekosistem digital tumbuh 30% dan fee-based income naik 42% secara tahunan. Itu sinyal positif, tetapi tanpa angka nominal, basis pembanding, dan atribusi yang jelas, publik belum dapat mengetahui seberapa besar kontribusi balé terhadap hasil tersebut.
5 Juta Pengguna adalah Milestone, Bukan Kemenangan
balé by BTN telah membuktikan bahwa BTN mampu membangun basis pengguna digital dan mencatat pertumbuhan transaksi dalam waktu relatif singkat. Itu bukan pencapaian kecil dan sangat layak diapresiasi.
Tetapi skala BRImo dan Livin’, serta nilai transaksi wondr by BNI, memperlihatkan bahwa persaingan digital perbankan telah bergerak melampaui tahap membangun aplikasi. Para pemain besar berlomba menguasai rutinitas keuangan nasabah, memperluas ekosistem, dan mengubah transaksi menjadi pendanaan murah serta pendapatan berulang.
BTN tidak harus menjadi BRImo kedua atau Livin’ versi lain. BTN perlu menjadi aplikasi yang paling relevan ketika seseorang mencari rumah, membeli rumah, membayar cicilan, mengelola kebutuhan rumah tangga, dan bertransaksi dalam ekosistem properti.
Jika balé mampu melakukan itu, keunggulan BTN di perumahan dapat menjadi pembeda yang sulit ditiru. Jika tidak, lima juta pengguna hanya akan menjadi angka pertumbuhan yang bagus dalam laporan—sementara nasabah tetap menggunakan aplikasi lain untuk sebagian besar kehidupan finansialnya.
Pertanyaan strategis untuk manajemen BTN bukan lagi berapa juta pengguna berikutnya? Tapi berapa banyak pengguna balé by BTN yang menjadikan BTN sebagai bank utama mereka, dan ini paling penting, berapa nilai ekonomi yang dihasilkan dari relasi tersebut? ■
______________
FAQ:
Q: Berapa jumlah pengguna terdaftar balé by BTN per September 2026?
A: Hingga September 2026, balé by BTN mencatatkan 5.021.503 pengguna terdaftar dengan pertumbuhan 51% secara tahunan (yoy).
Q: Berapa nilai total transaksi yang dibukukan oleh balé by BTN?
A: Volume transaksi mencapai 2,23 miliar kali dengan total nilai transaksi menembus Rp103,53 triliun.
Q: Apa keunggulan strategis utama balé by BTN dibandingkan aplikasi bank Himbara lainnya?
A: Keunggulan utama BTN terletak pada posisinya di rantai pasok perumahan dan ekosistem KPR, yang memungkinkan aplikasi dikembangkan menjadi property super app terintegrasi. ■