Bukan Sekadar Brankas Digital, Infrastruktur Custody Jadi Kunci Laba Perbankan
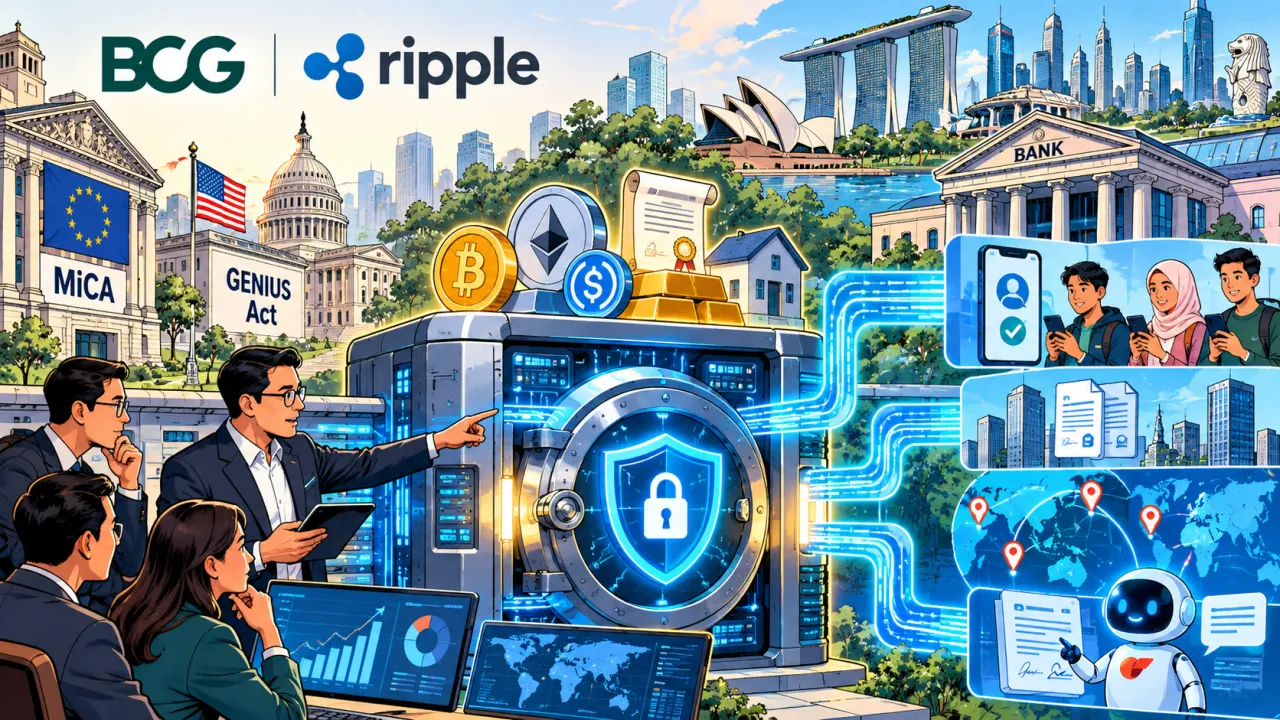
Laporan riset independen Boston Consulting Group (BCG) bersama Ripple mengungkapkan transformasi fungsi custody aset digital dari brankas pasif menjadi lapisan operasional utama penggerak efisiensi dan laba perbankan.
______________
KEY FACTS:
● Riset BCG menunjukkan lebih dari 30% aset digital institusional global di luar bursa sentralisasi kini dikelola melalui model custody.
● Keamanan dasar dan key management telah menjadi syarat standar (baseline), bukan lagi faktor pembeda utama penyedia custody.
● Kerangka regulasi seperti MiCA di Uni Eropa dan GENIUS Act di AS menjadi pendorong utama adopsi custody institusional.
● Integrasi keputusan custody yang tepat diproyeksikan mampu menambah laba rugi (P&L) bank regional hingga US$100 juta per tahun.
● Ancaman kecerdasan buatan (AI) dan bot menjadikan kontrol tata kelola dan otorisasi kebijakan sama pentingnya dengan enkripsi kriptografi.
● Model Wallet-as-a-Service (WaaS) makin diminati fintech, sedangkan bank besar cenderung melisensi teknologi self-custody.
_____________
Layanan simpan-pelihara (custody) aset digital telah resmi bertransformasi dari sekadar mekanisme brankas penyimpanan kunci kriptografi menjadi lapisan operasional utama (operating layer) yang menentukan fleksibilitas bisnis lembaga keuangan.
Laporan riset independen bertajuk “Beyond Safekeeping: Custody as the Operating Layer Beneath Digital Finance” yang dirilis oleh Boston Consulting Group (BCG) dan Ripple menunjukkan bahwa lebih dari 30% aset digital global institusional kini dikelola melalui model custody modern guna mendukung integrasi transaksi, stablecoin, hingga tokenisasi aset.
Era di mana pengelolaan aset digital hanya berkutat pada urusan menyimpan kata kunci rahasia (private key) di dalam brankas kripto pasif kini resmi berakhir. Dalam lanskap keuangan terkonvergensi saat ini, layanan simpan-pelihara (custody) aset digital telah bertransformasi menjadi lapisan operasional utama (operating layer) yang menentukan seberapa cepat dan efisien lembaga keuangan menggerakkan neraca bisnisnya di era digital.
Dalam lingkungan yang makin teregulasi, fungsi safekeeping dasar dan manajemen kunci tidak lagi menjadi faktor pembeda (differentiator) utama bagi penyedia layanan. Lembaga keuangan kini mengevaluasi penyedia custody berdasarkan kapabilitas di atas standar keamanan standar: tata kelola tingkat enterprise, kontrol kebijakan internal yang presisi, interoperabilitas lintas jaringan blockchain, serta kemudahan integrasi dengan sistem keuangan yang sudah berjalan.
Di samping itu, maraknya aktivitas bot otomatis serta ekosistem kecerdasan buatan (AI) turut menempatkan kontrol otorisasi tata kelola pada tingkat urgensi yang sama tingginya dengan keamanan kriptografi.
Diversifikasi Model Bisnis dan Nilai Ekonomi Baru
Kebutuhan institusi yang makin kompleks memicu lahirnya keanekaragaman model custody di pasar. Model Wallet-as-a-Service (WaaS) kini semakin diminati oleh perusahaan fintech ritel dan pembayaran. Di sisi lain, bank-bank berskala besar memilih melisensi teknologi self-custody untuk membangun produk finansial mandiri bagi nasabah mereka.
Pendekatan berbeda dihadirkan oleh model layanan terpadu (one-stop shop) seperti yang ditawarkan Ripple. Model ini mengintegrasikan fungsi custody, aset penyelesaian (settlement), rel pembayaran lintas batas, manajemen perbendaharaan (treasury), hingga eksekusi pasar dalam satu ekosistem tunggal. Langkah ini menghubungkan lapisan kontrol langsung dengan aktivitas keuangan riil, sekaligus memangkas kompleksitas integrasi vendor yang terpisah-pisah.
Riset BCG juga menemukan bahwa penggabungan beberapa penyedia custody di bawah satu lapisan orkestrasi umum (common orchestration layer) mulai menjadi standar baru di pasar global, menjadikan faktor interoperabilitas sebagai pertimbangan vital bagi lembaga yang mengelola aset di berbagai jaringan berbeda.
Evolusi ini mengubah fungsi custody dari sekadar pusat biaya (cost center) dan alat manajemen risiko menjadi mesin pencetak nilai finansial (value creation). Custody kini menjadi penopang utama berbagai layanan terapan bernilai tinggi, mulai dari penerbitan stablecoin, pembayaran komersial, treasury, hingga pembiayaan dan manajemen kolateral berbasis tokenisasi.
Secara terukur, BCG mengkalkulasi bahwa sebuah bank regional dengan neraca aset berkisar US200 miliar hingga US300 miliar berpotensi memperbaiki laporan laba ruginya (P&L) hingga US$100 juta per tahun jika mampu mengombinasikan berbagai kasus penggunaan aset digital dengan keputusan infrastruktur custody yang tepat.
Implikasi Strategis dan Strategi Industri
Bagi jajaran direksi dan manajemen risiko di perbankan maupun perusahaan jasa keuangan, pemilihan solusi custody bukan lagi sebatas keputusan operasional di level divisi IT. Ini adalah keputusan bisnis strategis yang menentukan portofolio produk keuangan digital yang dapat ditawarkan serta seberapa cepat layanan tersebut masuk ke pasar.
Melihat peta persaingan ke depan, BCG memprediksi konsolidasi besar akan terjadi di pasar penyedia custody. Penguasaan skala bisnis terbesar akan mengalir kepada penyedia yang mampu melakukan integrasi vertikal, mengagregasi beragam jaringan blockchain, atau menyediakannya dalam bentuk infrastruktur modular yang fleksibel ditanamkan ke dalam alur kerja (workflow) perbankan.
Mengomentari pergeseran lanskap ini, Team Ripple menyatakan, "Dengan pengalaman lebih dari satu dekade dalam membangun infrastruktur keuangan, Ripple membantu berbagai institusi mengarungi pergeseran ini. Ripple Custody menyediakan infrastruktur tingkat enterprise untuk mengelola aset digital secara aman, dilengkapi dengan tata kelola, kontrol kebijakan, serta opsi penerapannya yang fleksibel dan dirancang khusus untuk memenuhi kebutuhan institusional."
Melalui integrasi fungsi custody dengan kapabilitas stablecoin, pembayaran, likuiditas, dan eksekusi perdagangan, penyedia infrastruktur teknologi keuangan membantu lembaga finansial bertransisi dari sekadar menyimpan aset digital pasif menjadi menggerakkannya secara aktif untuk menghasilkan nilai ekonomi nyata.
Fase Pendewasaan Adopsi Teknologi Blockchain
Laporan riset BCG dan Ripple ini menandai fase pendewasaan (maturity phase) adopsi teknologi blockchain di institusi keuangan global. Keamanan dasar kunci kriptografi kini tidak lagi dianggap sebagai keunggulan kompetitif, melainkan syarat minimum (baseline) operasional.
Dalam konteks industri perbankan dan fintech, persaingan penyedia custody telah bergeser ke ranah tata kelola (governance) dan integrasi sistem. Munculnya ancaman baru berbasis kecerdasan buatan (AI) dan bot transaksi menuntut kontrol persetujuan berbasis kebijakan (policy controls) yang lebih ketat agar aset tidak dieksekusi tanpa otorisasi sah.
Dampak langsung bagi bank adalah perlunya merevisi strategi teknologi dari model siloed (terpisah) menuju orchestrated custody. Dengan menggunakan lapisan orkestrasi, bank dapat mengelola aset digital di berbagai jaringan tanpa harus membangun infrastruktur dari nol untuk setiap protokol.
Tantangan terbesar yang dihadapi institusi adalah kompleksitas integrasi dengan sistem core banking legacy serta pemenuhan kepatuhan terhadap regulasi lokal yang dinamis. Ke depan, pasar penyedia custody diperkirakan akan mengalami konsolidasi skala besar, di mana penyedia solusi end-to-end (terintegrasi dari penyimpanan, pembayaran, hingga treasury) akan menjadi pemenang utama. ■
____________
FAQ:
Q: Apa yang dimaksud dengan custody aset digital dalam industri keuangan?
A: Custody aset digital adalah layanan simpan-pelihara tepercaya untuk mengamankan, mengelola, dan mengotorisasi transaksi aset digital atau kripto milik institusi maupun nasabah.
Q: Mengapa fungsi keamanan dasar tidak lagi menjadi pembeda utama penyedia custody?
A: Karena seiring matangnya regulasi seperti MiCA dan GENIUS Act, standar keamanan kunci telah menjadi kewajiban dasar. Industri kini menuntut tata kelola enterprise, integrasi sistem, dan interoperabilitas jaringan.
Q: Berapa potensi dampak finansial penerapan custody yang tepat bagi bank regional menurut riset BCG?
A: Riset BCG memperkirakan bank regional dengan aset US$200 miliar–US$300 miliar dapat mendongkrak P&L hingga US$100 juta per tahun melalui integrasi custody pada kasus penggunaan aset digital.
Q: Apa saja model custody yang berkembang di pasar saat ini?
A: Model utama meliputi Wallet-as-a-Service (WaaS) untuk fintech, lisensi self-custody untuk bank besar, serta model terpadu (one-stop shop) yang menggabungkan custody, settlement, dan pembayaran. ■