Utang Digital Jadi Jaring Pengaman: Menelisik Fenomena Pinjol dan Paylater di Kalangan Anak Muda
Inklusi keuangan digital kehilangan esensi kesejahteraannya apabila kemudahan akses kredit tidak dibarengi dengan stabilitas pendapatan masyarakat. Ketika utang digital terpaksa dialihfungsi menjadi subsidi penambal biaya hidup dasar, hal tersebut bukan lagi cerminan kemajuan adopsi teknologi finansial, melainkan manifestasi dari tekanan ekonomi makro yang harus segera diselesaikan melalui kebijakan ketenagakerjaan dan perlindungan konsumen yang progresif.
_____________
KEY FACTS:
■ Sebanyak 61,5% anak muda di Indonesia menggunakan pinjol atau paylater dalam enam bulan terakhir berdasarkan survei Muda Bicara ID (September–Oktober 2026).
■ Alasan utama penggunaan adalah untuk bertahan hidup (32,10%) dan memenuhi kebutuhan primer tak terduga seperti biaya medis (25,30%).
■ Faktor gaya hidup menempati urutan bawah dengan proporsi 18,90%, sementara 40,90% responden merasa pendapatan mereka belum cukup untuk kebutuhan dasar.
■ Survei melibatkan 800 responden berusia 1 hingga 40 tahun di seluruh Indonesia menggunakan metode kuantitatif CASI.
___________
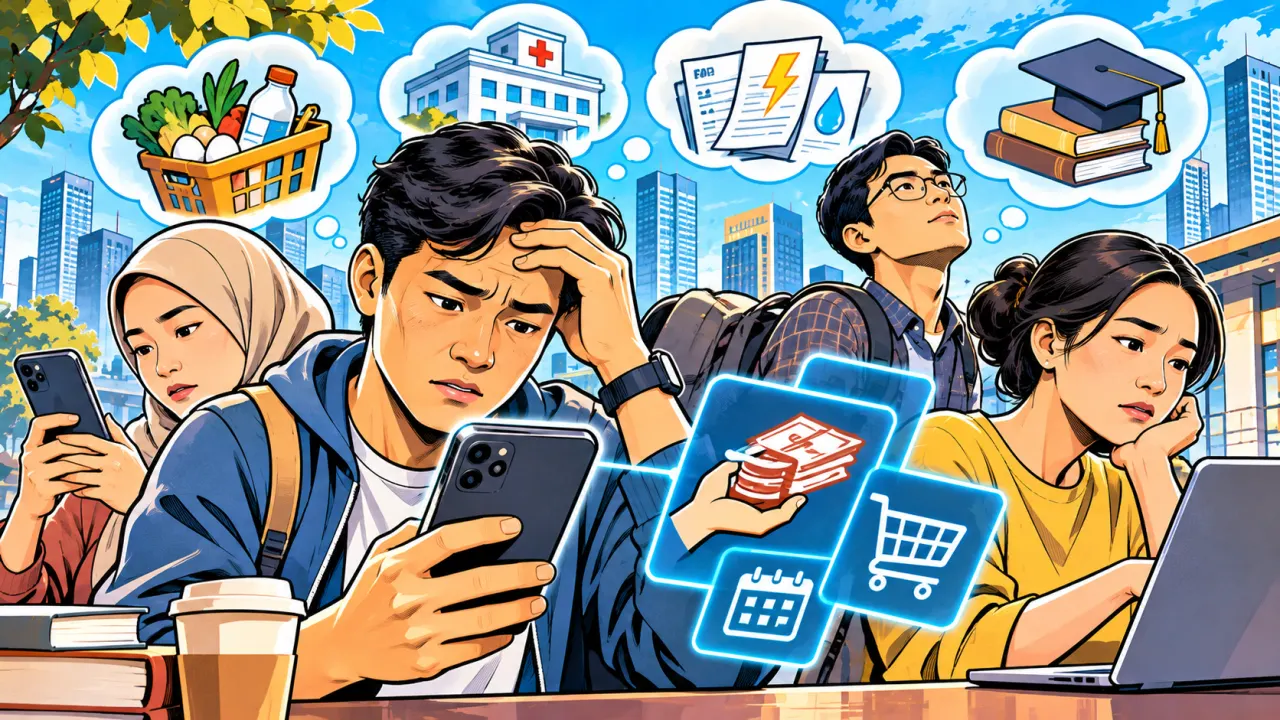
Perkembangan layanan keuangan digital menawarkan kemudahan instan bagi masyarakat untuk mengakses pendanaan tanpa melalui birokrasi perbankan konvensional. Namun di balik euforia inklusi finansial tersebut, tersimpan realitas sosial yang patut dicermati: mayoritas generasi muda menggunakan pinjaman online (pinjol) dan paylater bukan untuk keperluan konsumtif, melainkan sekadar bertahan hidup di tengah tekanan ekonomi.
Hasil survei nasional yang dirilis oleh Muda Bicara ID pada November 2026, sebanyak 61,5% anak muda di Indonesia mengaku pernah menggunakan layanan pinjol atau paylater dalam kurun waktu enam bulan terakhir. Angka ini menggarisbawahi bagaimana instrumen utang digital telah bergeser fungsi dari sekadar alat pembayaran gaya hidup menjadi penopang arus kas harian.
Tekanan Ekonomi dan Pergeseran Motif Penggunaan Utang
Temuan survei ini mematahkan stereotip umum yang kerap menyematkan perilaku konsumtif berlebihan pada generasi muda sebagai pemicu utama penggunaan layanan kredit digital. Berdasarkan data riset yang dihimpun pada 15 September hingga 10 Oktober 2026 terhadap 800 responden berusia 1 hingga 40 tahun tersebut, motif ekonomi mendominasi alasan peminjaman.
Sebanyak 32,10% responden menyatakan menggunakan pinjol atau paylater semata-mata untuk bertahan hidup. Diikuti oleh 25,30% responden yang memanfaatkannya untuk memenuhi kebutuhan primer tak terduga, seperti penanganan biaya medis darurat. Sementara itu, 21,20% responden menggunakan fasilitas ini untuk menambal kewajiban pembayaran tagihan rutin lainnya.
Sebaliknya, faktor gaya hidup justru berada di bawah motif-motif darurat tersebut dengan persentase 18,90%. Dominasi motif kebutuhan dasar ini berkorelasi kuat dengan temuan bahwa 40,90% anak muda merasa tingkat pendapatan mereka saat ini belum mencukupi untuk membiayai kebutuhan hidup sehari-hari.
Implikasi Sistemik bagi Stabilitas Finansial dan Regulator
Fenomena ini menyajikan dilema struktural bagi lanskap keuangan nasional. Di satu sisi, kehadiran platform pinjol dan paylater berfungsi sebagai penyangga likuiditas instan (emergency buffer) bagi kelompok masyarakat yang belum tersentuh fasilitas kredit perbankan formal. Namun di sisi lain, penggunaan instrumen utang berbunga tinggi untuk membiayai kebutuhan hidup mendasar secara berulang menciptakan lingkaran setan kerapuhan finansial (financial vulnerability).
Bagi industri perbankan dan penyedia jasa keuangan, tingginya ketergantungan generasi muda pada pinjol untuk kebutuhan konsumtif dasar mencerminkan risiko gagal bayar (default risk) yang kian meningkat di masa depan. Apabila tren ini tidak diimbangi dengan perbaikan struktur upah dan penciptaan lapangan kerja formal yang layak, tekanan kredit macet dikhawatirkan akan membayangi stabilitas ekosistem keuangan nasional.
Gap Biaya Hidup dan Penghasilan
Ketergantungan generasi muda pada pinjol dan paylater untuk kebutuhan bertahan hidup mengindikasikan adanya celah lebar antara pertumbuhan biaya hidup dengan tingkat penghasilan riil.
Bagi para pembuat kebijakan dan otoritas pengawas seperti Otoritas Jasa Keuangan (OJK), temuan ini menjadi sinyal darurat perlunya pengetatan evaluasi kelayakan kredit (credit scoring) berbasis kapasitas bayar yang riil, serta penguatan literasi keuangan yang menyasar langsung kelompok usia produktif muda agar tidak terjebak dalam jeratan utang konsumtif jangka panjang.
Ke depan, pemerintah dan pemangku kepentingan dituntut untuk merumuskan kebijakan makroekonomi yang berfokus pada penciptaan lapangan kerja berkualitas dan perluasan jaring pengaman sosial. Tanpa intervensi struktural yang membuka akses ekonomi seluas-luasnya bagi generasi muda, instrumen utang digital berisiko menjadi satu-satunya pelarian finansial yang justru memperburuk kesenjangan kesejahteraan di masa depan.
Inklusi keuangan digital kehilangan esensi kesejahteraannya apabila kemudahan akses kredit tidak dibarengi dengan stabilitas pendapatan masyarakat. Ketika utang digital terpaksa dialihfungsi menjadi subsidi penambal biaya hidup dasar, hal tersebut bukan lagi cerminan kemajuan adopsi teknologi finansial, melainkan manifestasi dari tekanan ekonomi makro yang harus segera diselesaikan melalui kebijakan ketenagakerjaan dan perlindungan konsumen yang progresif. ■