Mengapa AS Jadi Pelarian Baru Aset Orang Kaya China dari Kejaran Pajak Beijing?
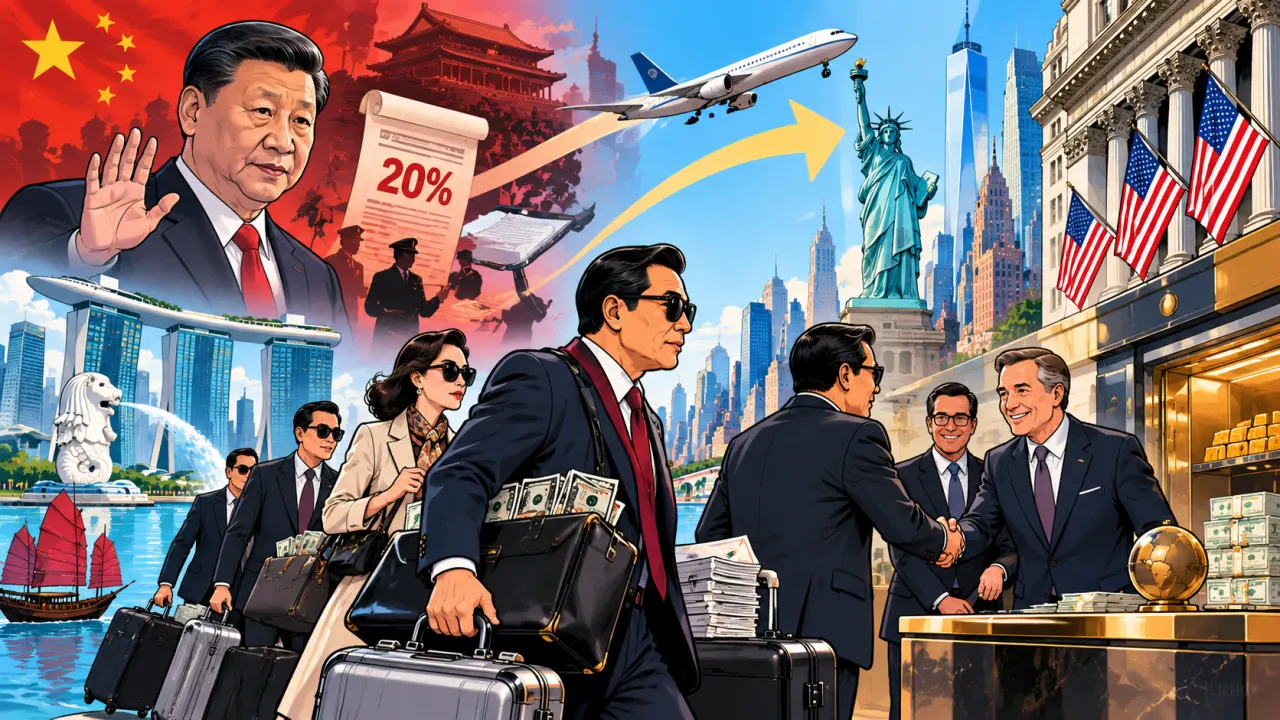
Gelombang pemindahan aset oleh orang kaya asal China dari pusat keuangan seperti Singapura dan Hong Kong ke Amerika Serikat meningkat drastis menyusul kebijakan penarikan pajak offshore secara retroaktif sebesar 20% oleh pemerintah Beijing.
______________
KEY FACTS:
■ Orang kaya asal China memindahkan aset dari Singapura dan Hong Kong ke Amerika Serikat akibat pengetatan pengawasan pajak oleh Beijing.
■ Pemerintah China menerapkan pajak secara retroaktif sebesar 20% atas pendapatan dari offshore trust sejak Juli 2026.
■ AS dipilih karena tidak tergabung dalam kerangka Common Reporting Standard (CRS) OECD, sehingga tidak memiliki kewajiban pelaporan otomatis kepada Beijing.
■ Para ahli hukum mengingatkan bahwa pemindahan dana ke AS tidak serta-merta menghapus kewajiban pelaporan pajak global bagi wajib pajak China.
■ Bank-bank swasta di AS mencatat lonjakan permintaan pembukaan rekening dan penataan struktur aset dari nasabah asal China.
____________
Kalangan orang kaya atau miliarder asal China dilaporkan mulai memindahkan aset finansial mereka dari pusat keuangan tradisional seperti Singapura dan Hong Kong menuju Amerika Serikat (AS). Langkah migrasi modal besar-besaran ini ditempuh menyusul pengawasan ketat serta kebijakan pajak baru yang diterapkan oleh pemerintah Beijing terhadap aset-aset yang disimpan di luar negeri.
Berdasarkan laporan CNBC International, para bankir swasta dan pengacara yang menangani nasabah elit asal China mencatatkan lonjakan permintaan pembukaan rekening bank di AS dalam beberapa bulan terakhir. Kebijakan pemicu utamanya terjadi pada Juli lalu, ketika otoritas China mulai menerapkan pajak secara retroaktif sebesar 20% atas pendapatan dan keuntungan dari perwalian luar negeri (offshore trust) milik individu yang berstatus wajib pajak China.
Penerapan aturan tersebut memaksa para pemilik kekayaan untuk menghitung ulang kewajiban finansial mereka. Sebagian orang kaya bahkan harus membongkar struktur perwalian, menjual portofolio saham, hingga mencari pinjaman likuiditas guna melunasi tagihan pajak yang timbul.
AS Dinilai Lebih Sulit Dipantau Beijing
Salah satu faktor utama yang menjadikan Amerika Serikat sebagai destinasi favorit pemindahan aset adalah perbedaan sistem pertukaran informasi keuangan antarnegara. AS tercatat tidak tergabung dalam kerangka kerja Common Reporting Standard (CRS) yang dikembangkan oleh Organisasi untuk Kerja Sama dan Pembangunan Ekonomi (OECD).
Melalui kerangka CRS, lebih dari 100 yurisdiksi di seluruh dunia—termasuk pusat keuangan seperti Singapura dan Hong Kong—diwajibkan untuk saling bertukar informasi rekening keuangan secara otomatis. Sebaliknya, bank-bank di AS tidak memiliki kewajiban pelaporan otomatis serupa langsung kepada otoritas China melalui mekanisme tersebut.
Kondisi ini dimanfaatkan oleh sebagian pemilik kekayaan untuk mengurangi tingkat visibilitas kepemilikan aset mereka di hadapan otoritas pajak China. Meskipun demikian, para ahli hukum mengingatkan bahwa memindahkan dana ke perbankan AS tidak otomatis menghapus kewajiban hukum perpajakan di negara asal.
Jejak Transaksi Tetap Dapat Ditelusuri
Sejumlah praktisi hukum dan konsultan pajak menegaskan bahwa pemindahan dana dari Singapura atau Hong Kong ke AS tetap meninggalkan jejak transaksi keuangan yang dapat dilacak. Warga negara China yang berstatus sebagai wajib pajak tetap terikat kewajiban melaporkan pendapatan global mereka kepada otoritas domestik.
Mitra firma hukum Zhong Lun di Hong Kong, Clifford Ng, menyatakan bahwa informasi rekening yang sebelumnya telah dilaporkan melalui sistem CRS berpotensi telah tercatat oleh otoritas China. Oleh karena itu, langkah pemindahan dana ke luar yurisdiksi Asia tidak serta-merta menghilangkan kewajiban pajak yang telah jatuh tempo.
"Bersembunyi bukanlah perencanaan pajak," ujar Clifford Ng.
Senada dengan hal tersebut, mitra firma hukum W&H Law Firm, Cris Cao, menegaskan bahwa catatan transfer dana keluar dari rekening yang sebelumnya terpantau dapat menjadi petunjuk awal bagi penegak hukum pajak untuk menelusuri aliran aset lanjutan.
Di sisi lain, perbankan swasta di New York menghadapi lonjakan permintaan yang signifikan dari nasabah China. Beberapa keluarga kaya juga mulai memanfaatkan struktur hukum tertentu, seperti foreign grantor trust, serta menempatkan aset di negara bagian dengan beban pajak relatif rendah seperti Nevada dan Florida guna mengoptimalkan eksposur pajak mereka.
Fenomena migrasi aset miliarder China dari pusat keuangan Asia menuju Amerika Serikat mencerminkan dinamika global dalam kepatuhan pajak dan perlindungan kekayaan (wealth management). Beberapa poin analisis penting meliputi:
■ Dampak Kebijakan Fiskal Agresif: Penerapan pajak retroaktif sebesar 20% oleh Beijing menunjukkan determinasi tinggi negara dalam mengejar aset domestik yang diparkir di luar negeri, yang langsung memicu respons defensif dari para pemilik modal.
■ Celah Regulasi Internasional: Keputusan AS yang tidak berpartisipasi dalam kerangka Common Reporting Standard (CRS) OECD dimanfaatkan sebagai celah strategis untuk menghindari visibilitas langsung pelaporan pajak lintas batas, meskipun risiko penelusuran hukum tetap terbuka.
■ Implikasi bagi Industri Perbankan Swasta: Bank swasta di AS mengalami lonjakan volume dana kelolaan, sementara bank di kawasan Asia (seperti Singapura dan Hong Kong) harus menghadapi tantangan pergeseran konsentrasi aset likuid.
■ Proyeksi ke Depan: Mengingat semakin ketatnya pengeluaran modal keluar (capital outflow) dari daratan China, industri pengelolaan kekayaan global diperkirakan akan semakin bergantung pada kumpulan aset yang sudah berada di luar batas teritorial China daratan. ■
____________
FAQ:
Q: Mengapa orang kaya China memindahkan aset ke Amerika Serikat?
A: Pemindahan aset dilakukan karena pemerintah China semakin memperketat pengawasan pajak offshore, termasuk penerapan pajak retroaktif 20% atas perwalian luar negeri, sementara bank di AS tidak terikat aturan pelaporan otomatis CRS kepada Beijing.
Q: Apa itu Common Reporting Standard (CRS)?
A: CRS adalah kerangka kerja yang dikembangkan oleh OECD untuk pertukaran otomatis informasi rekening keuangan lintas negara di lebih dari 100 yurisdiksi, di mana AS tidak ikut bergabung di dalamnya.
Q: Apakah memindahkan uang ke bank AS membebaskan wajib pajak dari pajak China?
A: Tidak. Para ahli hukum menegaskan bahwa individu yang berstatus wajib pajak China tetap berkewajiban melaporkan pendapatan global mereka, dan jejak transfer dana tetap dapat ditelusuri oleh otoritas pajak.
Q: Kebijakan pajak apa yang diterapkan China sejak Juli?
A: Pemerintah China menerapkan tarif pajak sebesar 20% secara retroaktif atas pendapatan dan keuntungan dari perwalian luar negeri (offshore trust) milik individu berstatus wajib pajak China. ■