Keterjelasan Keputusan AI Jadi Syarat Mutlak Perbankan Sebelum Beri Otonomi Penuh
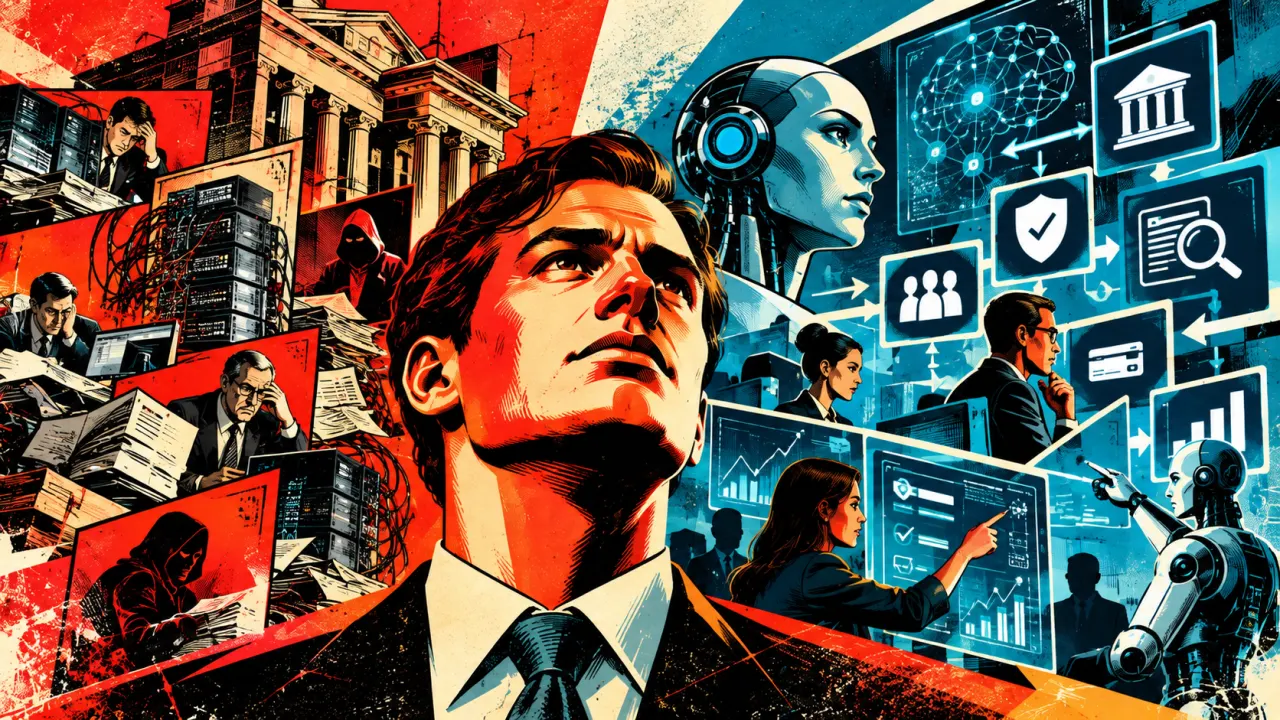
Bank dituntut memiliki rekam jejak digital (audit trail) yang transparan dan dapat dibuktikan atas setiap keputusan AI guna mempertahankan kepercayaan nasabah dan regulator. Tanpa fondasi data real-time serta batas kendali manusia (human oversight) yang jelas, efisiensi otomatisasi berisiko memicu ancaman hukum dan gangguan operasional sistemik.
DXC Technology menegaskan bahwa perbankan global kini memasuki fase krusial dalam adopsi kecerdasan buatan (artificial intelligence/AI) melalui penerapan agentic AI pada proses pengambilan keputusan operasional. Namun, pesatnya otomatisasi AI yang kini menjangkau analisis kredit hingga pencegahan penipuan menimbulkan tantangan baru terkait tingkat keterjelasannya (explainability).
DIGI-HIGHLIGHTS:
■ Bank wajib menerapkan keterjelasan (explainability) pada keputusan agen AI demi memastikan kepatuhan terhadap regulator dan auditibilitas.
■ Integrasi agentic AI mengungkap kelemahan sistem perbankan lama, sehingga membutuhkan tata kelola data yang presisi dan mutakhir.
■ Otomatisasi penuh tanpa kendali manusia berisiko tinggi; perbankan didorong menerapkan tingkat tanggung jawab bertahap (tiered responsibility).
Pemanfaatan kecerdasan buatan (artificial intelligence/AI) di sektor perbankan global telah memasuki fase yang jauh lebih berdampak pada operasional inti bisnis. Jika sebelumnya model AI sebatas digunakan untuk memprediksi risiko dan mendukung layanan pelanggan, kini hadirnya agentic AI memungkinkan sistem mengumpulkan bukti, merekomendasikan tindakan, mengakhiri alur kerja, hingga mengoordinasikan tugas lintas sistem.
Kendati demikian, akselerasi teknologi ini menghadirkan pertanyaan krusial bagi manajemen puncak perbankan: sejauh mana lembaga keuangan mampu membuktikan dan mempertanggungjawabkan alasan di balik sebuah keputusan AI?
DXC Technology di laman resminya menegaskan bahwa konsep AI yang terpercaya (trustworthy AI) tidak lagi sekadar wacana teoritis di tingkat dewan direksi, melainkan kebutuhan operasional yang nyata.
Dalam proses persetujuan kredit misalnya, bank harus mampu menjelaskan data nasabah mana yang digunakan serta aturan pengecualian apa yang memengaruhi rekomendasi tersebut.
Demikian pula pada transaksi pembayaran, bank wajib membuktikan alasan objektif di balik pemblokiran atau penundaan sebuah transaksi.
Isu keterjelasan (explainability) ini menjadi kian mendesak karena implementasi agentic AI mengekspos kelemahan mendasar pada infrastruktur IT perbankan lama (legacy systems).
Selama ini, keterbatasan sistem lama tertutupi oleh penyesuaian manual karyawan yang memahami seluk-beluk operasional. Tanpa pembenahan integrasi data, agen AI berisiko terhenti, terlalu sering melakukan eskalasi masalah, atau menghasilkan keputusan yang salah dengan tingkat keyakinan semu.
Skema Tanggung Jawab Bertahap
Untuk memitigasi risiko tersebut, pemanduan antara otonomi AI dan pengawasan manusia harus diatur melalui skema tanggung jawab bertahap (tiered responsibility). Pada skema ini, AI bertugas mengumpulkan bukti, memeriksa kelengkapan dokumen, dan menandai anomali, sementara keputusan akhir pada kasus-kasus kompleks dan berdampak material tetap berada di tangan manusia.
Disiplin tata kelola AI juga diuji saat terjadi perubahan model atau regulasi di masa depan. Bank diwajibkan menyimpan catatan histori yang mencakup versi model, data masukan, kendali risiko yang diterapkan, tingkat keyakinan sistem, hingga rekam jejak persetujuan manusia. Auditibilitas inilah yang membedakan implementasi AI tingkat korporat dari sekadar eksperimen teknologi.
Nilai Tambah Otomatisasi AI
Sejumlah bank besar global telah membuktikan nilai tambah otomatisasi AI yang terukur. Salah satu grup perbankan internasional tercatat berhasil memangkas biaya proses kliring cek hingga 50% dan mempercepat siklus kliring sebesar 66%. Sistem tersebut mampu memproses sekitar 200.000 cek dalam 2 jam dengan akurasi 99,9%, sekaligus mendeteksi rata-rata 350 cek palsu per bulan yang menghindarkan potensi kerugian akibat penipuan sebesar US$65 juta (setara £50 juta) per tahun.
Riset industri teknologi perbankan mengonfirmasi bahwa penerapan arsitektur AI yang terintegrasi dengan tata kelola MLOps (Machine Learning Operations) mampu menekan biaya risiko operasional hingga 30%. Melalui pendekatan yang menempatkan keterjelasan sebagai prioritas utama sebelum memberikan otonomi penuh, perbankan dapat memanfaatkan efisiensi AI secara aman dan berkelanjutan. ■
DIGIONARY:
● Agentic AI: Sistem kecerdasan buatan otonom yang dirancang untuk merencanakan, mengambil keputusan, dan mengeksekusi rangkaian tugas kompleks lintas sistem tanpa perlu instruksi manusia di setiap langkahnya.
● Audit Trail: Catatan kronologis terverifikasi yang merekam seluruh jejak aktivitas, masukan data, dan alur keputusan sistem untuk keperluan pemeriksaan ulang atau audit.
● Explainable AI (XAI): Metode dan teknik dalam penerapan kecerdasan buatan yang memungkinkan hasil keputusan dan alur penalaran model dapat dipahami serta dijelaskan kepada manusia.
● Legacy Systems: Sistem komputer, perangkat lunak, atau teknologi lama yang masih digunakan oleh organisasi meskipun telah ada teknologi yang lebih modern.
● MLOps (Machine Learning Operations): Praktik rekayasa yang bertujuan menyatukan pengembangan sistem ML (dev) dan pengoperasian sistem ML (ops) untuk menstandardisasi alur kerja kecerdasan buatan.
● Tiered Responsibility: Model pembagian peran operasional berjenjang antara sistem otomatisasi dan manusia berdasarkan tingkat risiko, kompleksitas, dan materialitas keputusan.