Sektor Swasta Lemah dan Bank Parkir Dana di Surat Berharga, Undisbursed Loan Capai Rp2.548 Triliun
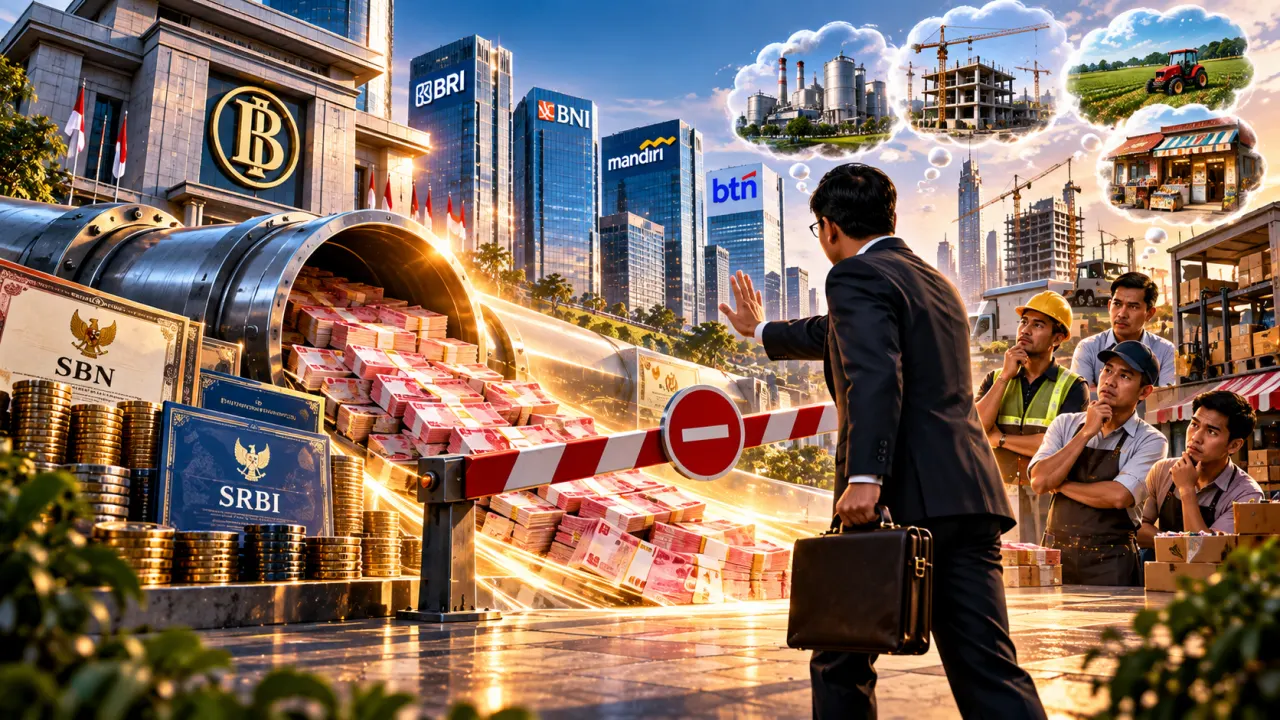
Bank Indonesia mengungkapkan fenomena tingginya dana kredit perbankan yang belum dicairkan (undisbursed loan) hingga menyentuh angka Rp2.548 triliun per Juli 2026. Gubernur BI Destry Damayanti menegaskan kondisi ini dipicu oleh dua faktor utama, yakni belum pulihnya permintaan pembiayaan dari sektor swasta serta kecenderungan perbankan menempatkan likuiditas pada instrumen surat berharga seperti SBN dan SRBI.
DIGI-HIGHLIGHTS:
■ Kredit menganggur (undisbursed loan) perbankan nasional bertahan di level tinggi sebesar Rp2.548 triliun per Juli 2026.
■ Permintaan pembiayaan sektor swasta belum pulih sepenuhnya dan bank cenderung menempatkan likuiditas pada SBN dan SRBI.
■ Bank Indonesia mengoptimalkan insentif GWM untuk mendorong penyaluran kredit produktif yang tumbuh 13,6% pada Agustus 2026
Bank Indonesia (BI) mengungkapkan fenomena fasilitas kredit perbankan yang telah disetujui namun belum dicairkan oleh debitur (undisbursed loan) masih bertahan di tingkat yang tinggi. Hingga Juli 2026, nilai kredit menganggur tersebut tercatat mencapai Rp2.548 triliun.
Gubernur BI Destry Damayanti menjelaskan bahwa besarnya angka undisbursed loan dipengaruhi oleh dua faktor utama, yaitu dari sisi permintaan (demand) masyarakat dan dunia usaha yang belum pulih sepenuhnya, serta dari sisi penawaran (supply) terkait strategi pengelolaan likuiditas perbankan.
Dari sisi permintaan, ekspansi kredit sepanjang semester I-2026 masih didominasi oleh proyek-proyek yang digerakkan oleh pemerintah (government-led). Penyerapan pembiayaan dari sektor swasta dinilai belum cukup kuat untuk mencairkan seluruh komitmen fasilitas kredit yang disediakan bank.
"Kenapa undisbursed loan-nya masih di level Rp 2.500-an triliun? Dari sisi demand, memang kalau kita lihat pertumbuhan kredit ini hingga kuartal II itu masih banyak didrive oleh government-led," ujar Destry dalam konferensi pers usai high level meeting bersama Menteri Keuangan di Kantor BI, Jakarta.
Namun, BI mencatat adanya indikasi perbaikan secara bertahap. Permintaan kredit dari sektor swasta mulai merangkak naik seiring dengan membaiknya aktivitas dunia usaha, yang menandakan bahwa pemulihan ekonomi mulai meluas ke sektor non-pemerintah.
Sementara dari sisi penawaran, sebagian perbankan sebelumnya lebih memilih menempatkan kelebihan likuiditasnya pada instrumen surat berharga, seperti Surat Berharga Negara (SBN) dan Sekuritas Rupiah Bank Indonesia (SRBI), dibandingkan menyalurkannya langsung dalam bentuk pinjaman.
Guna mengubah perilaku penempatan dana tersebut, bank sentral merilis kebijakan insentif dan disinsentif melalui instrumen Giro Wajib Minimum (GWM). Bank yang menumpuk likuiditas di surat berharga tanpa mengalirkan kredit secara memadai tidak akan memperoleh kelonggaran GWM. Sebaliknya, bank yang aktif menyalurkan pembiayaan berhak mendapatkan pengurangan kewajiban GWM.
"Kita melihat mana bank-bank yang dia menyalurkan kredit padahal dia punya likuiditas. Jadi kita tahu memang Himbara sekarang yang paling aktif, tapi kita juga melihat ada beberapa bank yang demand-nya sudah mulai ada," kata Destry.
Di tengah tingginya komitmen kredit yang belum ditarik, kinerja penyaluran kredit perbankan secara keseluruhan tetap menunjukkan tren positif. Pada Agustus 2026, penyaluran kredit tumbuh 13,6% secara tahunan (year-on-year/yoy). Pertumbuhan ini didorong oleh porsi kredit investasi dan kredit modal kerja yang mengalir ke sektor-sektor produktif.
Penambahan kapasitas produksi melalui kredit investasi ini dinilai sebagai sinyal positif bagi penguatan fondasi perekonomian nasional. "Sebenarnya ini hal yang bagus karena artinya pertumbuhan kredit itu masuk ke sektor produktif. Jadi ini buat kami menjadi suatu sinyal juga bahwa aktivitas ekonomi terus berputar dengan kapasitas ekonominya yang menambah karena ada kredit investasi tadi," ujar Destry.