OJK AS Terbitkan Panduan Pengawasan AI untuk Bank Besar Tanpa Kategori Risiko Terpisah
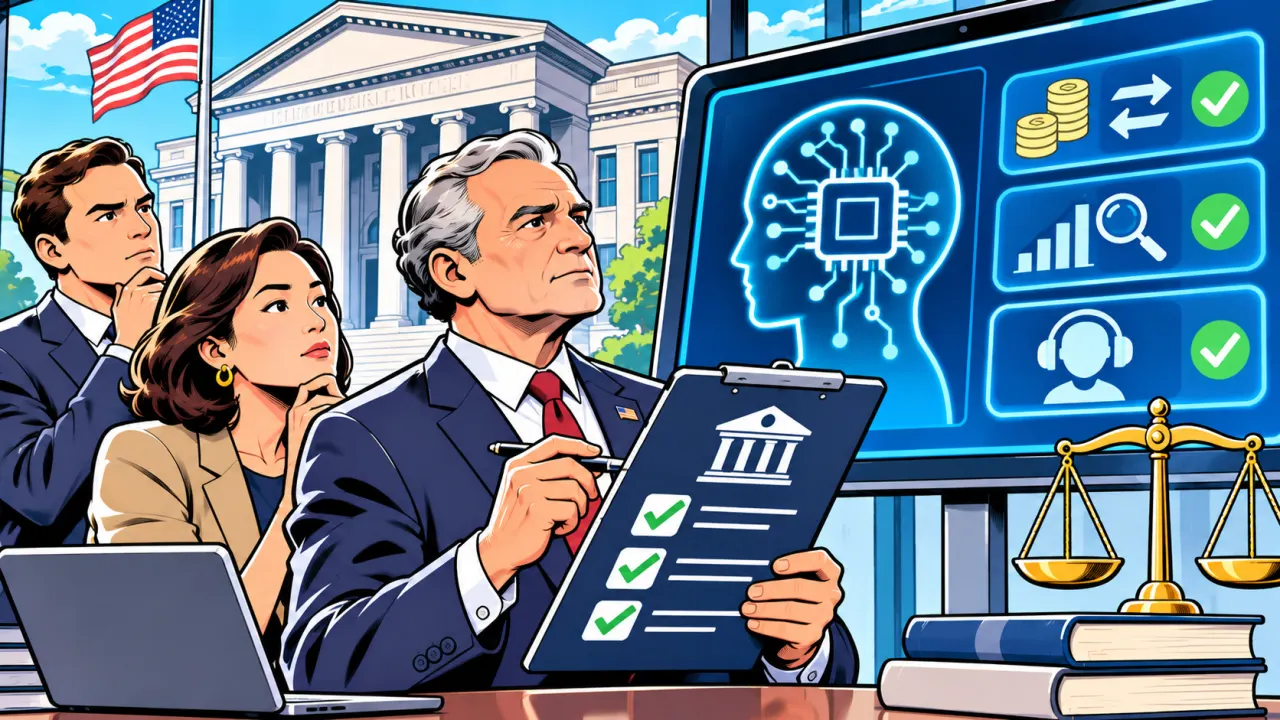
Transformasi perbankan digital menuntut pergeseran paradigma dalam manajemen risiko—dari sekadar menilai kecanggihan algoritma menuju evaluasi ketat terhadap dampak operasionalnya. Ketika sistem kecerdasan buatan diberi otonomi untuk menggerakkan transaksi dan modal, batas antara efisiensi teknologi dan keamanan sistem keuangan sepenuhnya bergantung pada ketegasan pengawasan serta disiplin kontrol internal institusi.
______________
KEY FACTS:
■ Office of the Comptroller of the Currency (OCC) menerbitkan panduan pengawasan AI perdana bagi pemeriksa bank besar nasional di Amerika Serikat pada Rabu, 4 November 2026.
■ Panduan tersebut menetapkan bahwa bank tidak diwajibkan membentuk parameter risiko khusus untuk AI, dan pemeriksa dilarang memperlakukan AI sebagai risiko yang unik.
■ Fokus pengawasan diarahkan pada konsekuensi dari potensi kesalahan sistem AI serta skala dan kompleksitas institusi perbankan yang menggunakannya.
■,Model AI sederhana yang memiliki otoritas untuk mengeksekusi transaksi keuangan dinilai jauh lebih berisiko dibandingkan model canggih yang hanya digunakan untuk keperluan internal.
____________
Otoritas pengawas perbankan Amerika Serikat, Office of the Comptroller of the Currency (OCC), secara resmi merilis panduan pengawasan formal perdana terkait pemanfaatan kecerdasan buatan (Artificial Intelligence/AI) oleh bank-bank besar nasional. Kebijakan ini menegaskan bahwa regulator tidak memperlakukan AI sebagai kategori risiko yang terpisah dari lini risiko konvensional lainnya, melainkan mengintegrasikannya ke dalam kerangka evaluasi pengawasan yang sudah ada.
Langkah strategis ini diambil di tengah meningkatnya kekhawatiran global terhadap potensi ancaman siber dan stabilitas finansial akibat adopsi model AI yang masif di sektor jasa keuangan. Alih-alih menilai tingkat kerumitan teknis model AI yang digunakan, OCC menginstruksikan para pemeriksa (examiners) untuk fokus secara mendalam pada dampak nyata dari potensi kesalahan operasional serta tingkat otonomi yang diberikan kepada sistem cerdas tersebut.
Fokus pada Konsekuensi Otonomi dan Manajemen Risiko Oprasional
Dalam kerangka pengawasan terbaru yang dilaporkan oleh Reuters, OCC menggarisbawahi bahwa evaluasi terhadap adopsi AI di bank-bank nasional harus berakar pada fungsi praktis dan tingkat kendali manusia (human oversight). Sebagai contoh, agen AI sederhana yang diberikan kewenangan langsung untuk menginisiasi transaksi finansial dikategorikan memiliki profil risiko yang jauh lebih tinggi dibandingkan model analitik kompleks yang dioperasikan sebatas untuk kebutuhan internal institusi.
Penerapan penggunaan AI dengan tingkat otonomi tinggi menuntut adanya pembatasan yang lebih ketat serta pengawasan langsung yang berkelanjutan guna memitigasi potensi kegagalan sistemik. Meskipun panduan ini tidak memiliki sifat mengikat secara hukum layaknya undang-undang formal (legally binding), perbankan di bawah yurisdiksi OCC dipastikan akan mematuhi standar tersebut secara ketat mengingat peran sentral lembaga pengawas dalam menjaga kesehatan industri keuangan nasional.
Penerbitan panduan pengawasan AI oleh OCC ini menjadi tonggak penting bagi lanskap regulasi perbankan global. Kebijakan ini memberikan kepastian hukum dan operasional bagi institusi keuangan yang ingin mengintegrasikan teknologi otonom ke dalam produk dan layanan mereka, tanpa harus terbentur oleh birokrasi kepatuhan yang kaku. Bagi industri perbankan, pendekatan berbasis dampak (impact-based approach) ini menekankan bahwa inovasi digital harus selalu diimbangi dengan tata kelola risiko operasional yang disiplin.
Langkah OCC ini diprediksi akan menjadi acuan bagi bank sentral dan otoritas pengawas keuangan di berbagai belahan dunia dalam merumuskan kerangka tata kelola AI yang adaptif. Tantangan bagi lembaga keuangan adalah memastikan bahwa sistem otonom yang dikembangkan memiliki transparansi, akuntabilitas, serta mekanisme pengamanan darurat yang memadai untuk mencegah kerugian finansial yang masif.
Transformasi perbankan digital menuntut pergeseran paradigma dalam manajemen risiko—dari sekadar menilai kecanggihan algoritma menuju evaluasi ketat terhadap dampak operasionalnya. Ketika sistem kecerdasan buatan diberi otonomi untuk menggerakkan transaksi dan modal, batas antara efisiensi teknologi dan keamanan sistem keuangan sepenuhnya bergantung pada ketegasan pengawasan serta disiplin kontrol internal institusi. ■