Lonjakan TWP90 Sentuh 5,36%, Industri Pindar Didorong Perkuat Mitigasi Risiko Kredit
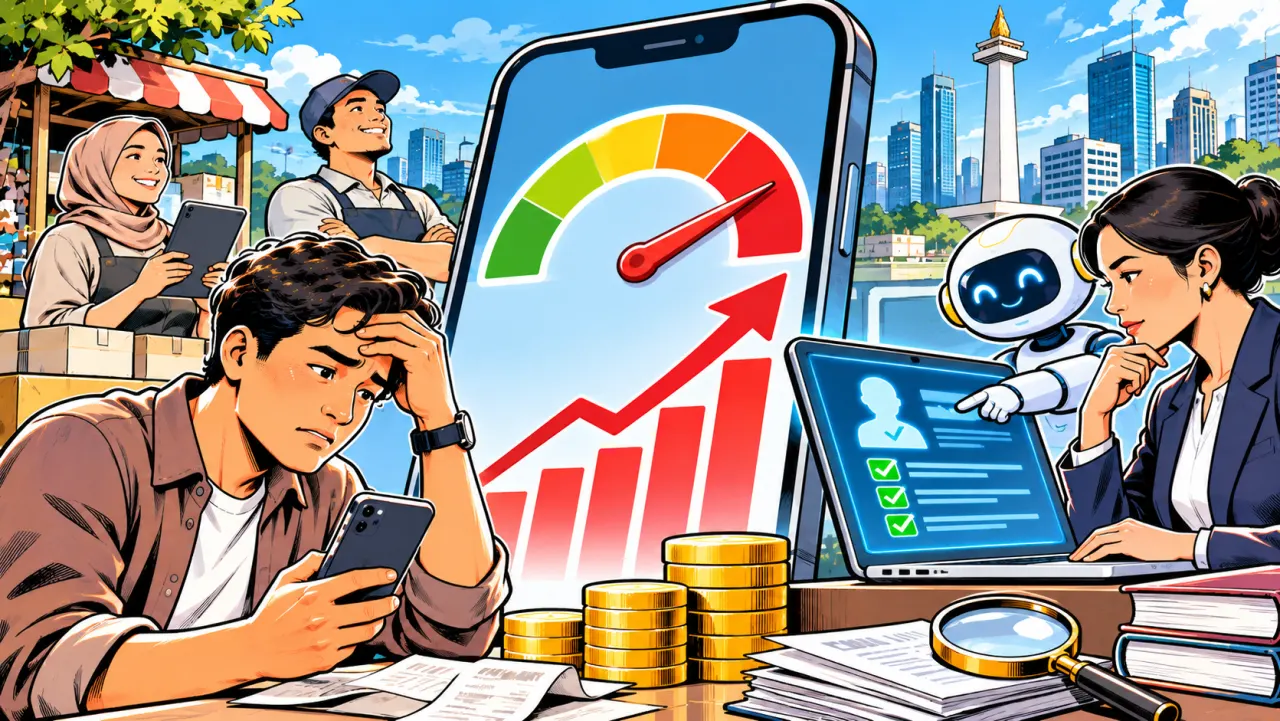
Lonjakan TWP90 di sektor pindar menegaskan bahwa era pertumbuhan ugal-ugalan (growth at all costs) dalam fintech lending telah berakhir. Masa depan industri pembiayaan digital kini sepenuhnya bertumpu pada disiplin mitigasi risiko, kualitas tata kelola data, dan komitmen terhadap responsible lending. Platform yang gagal mengkalibrasi ulang model risiko mereka di tengah siklus kredit yang menantang ini dipastikan akan tersingkir dari peta persaingan ekosistem keuangan digital nasional.
________________
KEY FACTS:
■ Tingkat wanprestasi di atas 90 hari (TWP90) industri pinjaman daring (pindar) nasional mencapai 5,36% per September 2026, melampaui ambang batas 5,0%.
■ Total outstanding utang pinjaman online di Indonesia dilaporkan telah menembus angka Rp106 triliun, mencerminkan tingginya penetrasi sekaligus risiko eksposur kredit.
■ Wakil Ketua Umum III Aftech, Felix Aliwarga, menekankan perlunya keseimbangan antara perluasan akses pembiayaan UMKM dan penerapan prinsip kehati-hatian serta pelindungan konsumen.
■ Ketua Umum Aftech LPD, Nucky Poedjiardjo, mendorong penyelenggara pindar untuk memperbaiki kapasitas credit scoring, menerapkan responsible lending, dan mengurangi porsi pendanaan produk berisiko tinggi.
______________
Industri layanan pendanaan bersama berbasis teknologi informasi atau pinjaman daring (pindar) di Indonesia menghadapi ujian kualitas portofolio yang kian ketat.
Berdasarkan data per September 2026, tingkat wanprestasi di atas 90 hari atau TWP90 industri pindar nasional tercatat merangksek naik hingga menyentuh level 5,36%, melampaui ambang batas aman psikologis sebesar 5,0% di tengah total akumulasi utang pinjol yang telah menembus angka Rp106 triliun.
Kondisi ini memicu alarm bagi ekosistem keuangan digital untuk segera memperketat tata kelola manajemen risiko. Asosiasi Fintech Indonesia (Aftech) bersama Aftech Layanan Pendanaan Digital (Aftech LPD) menegaskan bahwa ekspansi akses pembiayaan bagi masyarakat unbanked dan sektor Usaha Mikro, Kecil, dan Menengah (UMKM) harus berjalan seiring dengan prinsip kehati-hatian (responsible credit) dan pelindungan konsumen yang ketat.
Mengurai Lonjakan Risiko dan Urgensi Perbaikan Credit Scoring
Peningkatan rasio TWP90 menjadi 5,36% mencerminkan dinamika kualitas kredit yang semakin menantang di tengah perlambatan ekonomi makro dan tekanan daya beli. Meskipun industri pindar memegang peranan krusial dalam menyokong produktivitas UMKM serta menjangkau masyarakat yang belum terlayani oleh perbankan formal, kenaikan kredit macet ini menunjukkan bahwa model penyaluran konvensional rentan terhadap risiko gagal bayar jika tidak diiringi analisis kemampuan membayar (repayment capacity) yang mendalam.
Felix Aliwarga, Wakil Ketua Umum III Aftech, menyatakan bahwa industri tetap berkomitmen menjaga keberlanjutan sektor pembiayaan digital. Namun, pertumbuhan volume pinjaman tidak boleh mengorbankan kualitas portofolio.
"Industri pindar tetap mengedepankan prinsip kehati-hatian (responsible credit) serta pelindungan konsumen di tengah peran pentingnya memperluas jangkauan pembiayaan," ujar Felix.
Sebagai tindak lanjut taktis, Aftech LPD mendesak seluruh platform penyelenggara untuk merombak sistem penilaian kelayakan kredit. Nucky Poedjiardjo, Ketua Umum Aftech LPD, menegaskan bahwa peningkatan kapasitas credit scoring adalah kunci mutlak untuk menyaring profil risiko peminjam secara akurat.
Perlu Dibarengi Literasi Keuangan
Penyelenggara juga didorong untuk secara proaktif mengurangi porsi penyaluran pembiayaan pada produk-produk berisiko tinggi yang berpotensi membebani rasio keuangan debitur. Langkah ini harus dibarengi dengan masifnya edukasi literasi keuangan agar masyarakat semakin memahami hak, kewajiban, dan risiko penggunaan instrumen pendanaan digital.
Kenaikan TWP90 di atas batas aman 5,0% membawa implikasi sistemik bagi stabilitas industri jasa keuangan digital dan tingkat kepercayaan investor institusional. Ketika risiko gagal bayar merangkak naik, biaya pencadangan kerugian penurunan nilai (CKPN) bagi penyelenggara pindar akan meningkat, yang pada gilirannya dapat menggerus marjin laba dan memperketat likuiditas industri.
Bagi regulator seperti Otoritas Jasa Keuangan (OJK), tren ini memperkuat urgensi penegakan pengawasan berbasis kepatuhan (compliance) serta pengetatan aturan main penyaluran agar pertumbuhan ekonomi digital tidak berubah menjadi bom waktu kredit macet.
Ke depan, industri pindar diprediksi akan memasuki fase konsolidasi yang lebih selektif. Penyelenggara yang mengandalkan teknologi penilaian risiko berbasis data alternatif yang canggih (advanced alternative data scoring) akan lebih tangguh bertahan dibandingkan pemain yang mengejar volume semata.
Tekanan dari asosiasi untuk menekan produk berisiko tinggi juga akan memaksa platform mendiversifikasi portofolio ke segmen produktif yang lebih terverifikasi, sekaligus mengintensifkan restrukturisasi kredit bagi debitur yang mulai menunjukkan tanda-tanda kesulitan likuiditas.
Lonjakan TWP90 di sektor pindar menegaskan bahwa era pertumbuhan ugal-ugalan (growth at all costs) dalam fintech lending telah berakhir. Masa depan industri pembiayaan digital kini sepenuhnya bertumpu pada disiplin mitigasi risiko, kualitas tata kelola data, dan komitmen terhadap responsible lending. Platform yang gagal mengkalibrasi ulang model risiko mereka di tengah siklus kredit yang menantang ini dipastikan akan tersingkir dari peta persaingan ekosistem keuangan digital nasional. ■