Strategi Perbankan di Era AI: Ketika Inersia Nasabah Runtuh dan Lanskap Laba Bergeser
Transformasi perbankan di era AI menegaskan bahwa strategi harus selalu mendahului teknologi. Kemenangan kompetitif tidak ditentukan oleh seberapa masif bank menggelontorkan anggaran untuk kecerdasan buatan, melainkan oleh kejelasan visi kepemimpinan dalam memilih di mana mereka akan membangun benteng pertahanan yang tak tergoyahkan dan keberanian merombak model bisnis yang selama ini terlalu bergantung pada kepasifan nasabah.
___________
KEY FACTS:
■ Laporan Bain & Company (November 2026) mencatat bahwa tingkat profitabilitas (ROE) dari top 30 bank global belum pernah pulih secara menyeluruh sejak krisis keuangan global 18 tahun silam (berdasarkan data S&P Capital IQ).
■ Agentic AI diproyeksikan menurunkan hambatan masuk pasar (barriers to entry), menekan biaya operasional, serta menghilangkan gesekan transaksi yang selama ini menjadi benteng pertahanan bank petahana.
■ Profit pools perbankan yang paling rentan terhadap disrupsi AI adalah pendapatan yang bertumpu pada ketidatinhatian (inattention) dan kelembaman nasabah, seperti biaya tersembunyi, saldo mengendap tanpa bunga, dan utang kartu kredit revolving.
■ Berdasarkan analisis Bain, bank-bank yang memegang posisi kepemimpinan nomor 1 atau 2 di lini bisnis tertentu mencatatkan ROE yang secara terukur jauh lebih tinggi dibandingkan kompetitor dengan posisi pasar yang lemah.
___________
Sektor perbankan global berada di persimpangan jalan yang menentukan. Hampir dua dekade setelah krisis keuangan global menghantam dan menekan tingkat pengembalian ekuitas (return on equity/ROE) bank-bank besar, industri keuangan kini dihadapkan pada gelombang disrupsi baru yang dibawa oleh kecerdasan buatan (Artificial Intelligence), khususnya agentic AI.
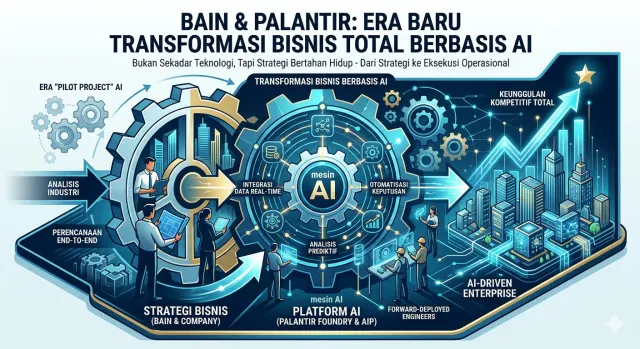
Laporan riset terbaru dari Bain & Company berjudul "The Future of Banking: Strategy for the AI Era" mengungkapkan bahwa adopsi AI tidak hanya berfungsi sebagai alat efisiensi operasional di balik layar, tetapi berpotensi merombak total struktur ekonomi perbankan.
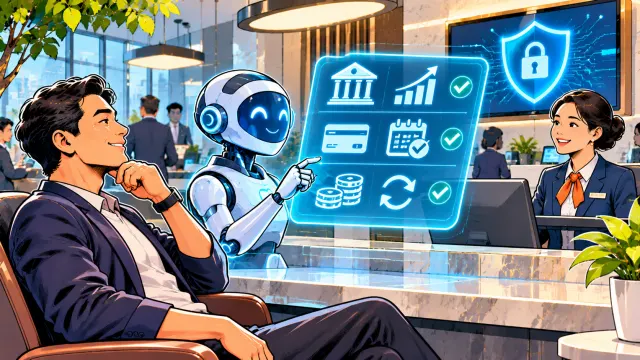
Ketika agen AI otonom milik nasabah mampu membandingkan suku bunga, memindahkan dana, dan mengeksekusi keputusan finansial tanpa gesekan administratif, model bisnis perbankan yang selama ini bersandar pada kepasifan dan kelembaman (inertia) nasabah terancam kehilangan fondasinya. Ineraia nasabah merujuk pada kecenderungan nasabah untuk tetap bertahan menggunakan produk, layanan, atau rekening di bank yang sama tanpa terdorong untuk aktif membandingkan atau pindah ke institusi lain.
Empat Kebenaran Kritis di Era Perbankan AI
Dalam menavigasi transisi menuju era kecerdasan buatan, para pemimpin eksekutif perbankan harus menyadari empat kebenaran mendasar yang mengubah cara bank bersaing dan menghasilkan laba.
Pertama, pilar keuntungan yang dibangun di atas inattention dan inertia nasabah kini berada di garis terdepan kerentanan. Selama bertahun-tahun, bank menikmati keunggulan dari kenyataan bahwa nasabah jarang membandingkan setiap suku bunga simpanan, biaya admin, atau produk pinjaman secara terus-menerus karena proses pindah bank memerlukan waktu dan tenaga.
Namun, kehadiran agen AI mengubah kalkulasi tersebut secara dramatis. Ketika aplikasi pemantau keuangan dan agen otonom pihak ketiga dapat memindahkan dana nasabah secara otomatis ke rekening berimbal hasil lebih tinggi, bank-bank penantang digital—seperti Revolut yang kini telah merangkul lebih dari 80 juta pengguna global dengan memperluas layanannya dari pembayaran internasional ke tabungan dan pinjaman—memiliki peluang emas untuk merebut pangsa pasar dari bank konvensional.
Kedua, peningkatan efisiensi melalui AI pada akhirnya akan menjadi standar minimal (table stakes). Meskipun adopsi AI di awal memberikan keunggulan biaya dan produktivitas bagi bank yang bergerak cepat, seiring berjalannya waktu, efisiensi tersebut akan terkompetisi dan terdistribusi ke pasar dalam bentuk harga yang lebih rendah atau produk yang lebih baik bagi nasabah, alih-alih tertahan sebagai laba bersih pemegang saham. Oleh karena itu, penangkapan nilai tambah bagi pemegang saham menuntut bank untuk mengalokasikan ulang keuntungan efisiensi tersebut ke dalam proposisi nilai yang terdiferensiasi.
Ketiga, kepercayaan (trust) harus ditransformasikan menjadi nilai nyata yang sulit ditiru kompetitor. Di tengah standardisasi teknologi inti dan kapabilitas modal, keunggulan hubungan nasabah bank bersumber dari kepatuhan regulasi, kapasitas neraca yang kuat, serta kepemilikan data proprietari.
Bank harus mampu mengubah wawasan data tersebut menjadi saran proaktif dan antisipatif yang benar-benar bernilai bagi nasabah.
Keempat, skala universal di semua lini tidak lagi menjadi jaminan utama; sebaliknya, menjadi pemain yang sulit digoyahkan pada segmen atau arena spesifik (niche leadership) jauh lebih menentukan.
Pergeseran struktural ini membawa implikasi besar bagi perbankan, regulator, dan investor institusional. Ketika agen AI menghilangkan hambatan perpindahan dana dan transparansi harga mencapai puncaknya, bank yang lambat beradaptasi akan menghadapi erosi margin bunga bersih (NIM) dan fee-based income secara masif. Bagi regulator sektor keuangan, maraknya interaksi otonom berbasis mesin (AI-to-AI) menuntut pengawasan ketat terhadap standar keamanan siber, privasi data, dan manajemen risiko sistemik agar stabilitas sistem keuangan nasional tetap terjaga di tengah pusaran disrupsi teknologi.
Ke depan, manajemen puncak perbankan dituntut untuk melakukan uji ketahanan (pressure test) terhadap portofolio bisnis mereka melalui empat pertanyaan strategis utama: seberapa tangguh portofolio saat ini terhadap penurunan biaya peralihan nasabah; di mana bank harus memperkuat posisi atau mengurangi partisipasi; bagaimana proposisi nasabah harus berevolusi; dan apakah alokasi investasi modal pada infrastruktur AI, data, serta kemitraan strategis telah sejalan dengan arah masa depan tersebut.
Transformasi perbankan di era AI menegaskan bahwa strategi harus selalu mendahului teknologi. Kemenangan kompetitif tidak ditentukan oleh seberapa masif bank menggelontorkan anggaran untuk kecerdasan buatan, melainkan oleh kejelasan visi kepemimpinan dalam memilih di mana mereka akan membangun benteng pertahanan yang tak tergoyahkan dan keberanian merombak model bisnis yang selama ini terlalu bergantung pada kepasifan nasabah. ■