Ini Alasan Strategis BRI Pertahankan Model Hybrid Bank di Tengah Gelombang Digitalisasi
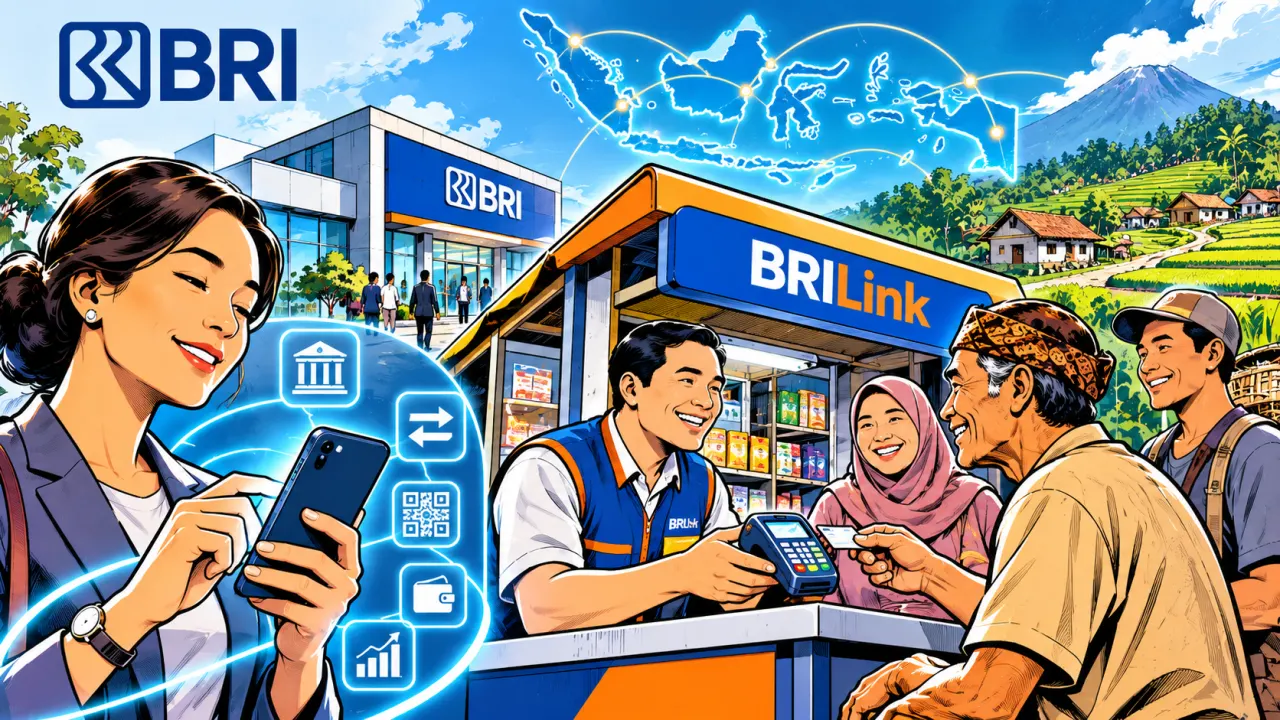
Transformasi digital di sektor perbankan sering kali terjebak dalam mitos bahwa modernisasi identik dengan penghapusan total elemen manusia dan fisik. Langkah BRI mempertahankan model hybrid justru memberikan pelajaran strategis bahwa teknologi paling sukses adalah teknologi yang membumi—yang mampu merangkul realitas demografi lokal dan menjembatani kesenjangan digital melalui pendekatan humanis yang berkelanjutan.
____________
KEY FACTS:
■ PT Bank Rakyat Indonesia (Persero) Tbk (BRI) memilih mempertahankan konsep hybrid bank karena mayoritas nasabahnya berasal dari segmen masyarakat menengah ke bawah di wilayah rural.
■ Wakil Direktur Utama BRI, Viviana Dyah Ayu Retno Kumalasari, menyatakan pihak manajemen belum berani menerapkan digitalisasi 100% pada aplikasi yang bersentuhan langsung dengan nasabah di daerah terluar.
■ Jaringan agen BRILink kini telah mencatat lebih dari 1 juta agen yang menjangkau lebih dari 60.000 desa di Indonesia.
■ Hingga periode berjalan, jaringan agen BRILink telah melayani sekitar 672 juta transaksi dengan total volume penjualan (sales volume) mencapai Rp1,13 triliun.
_____________
PT Bank Rakyat Indonesia (Persero) Tbk atau Bank BRI menegaskan komitmennya untuk mempertahankan model bisnis hybrid bank—yang memadukan layanan digital dan kehadiran fisik melalui jaringan luas—sebagai fondasi utama dalam mendongkrak inklusi keuangan nasional.
Wakil Direktur Utama BRI, Viviana Dyah Ayu Retno Kumalasari, mengungkapkan bahwa karakteristik demografi nasabah yang mayoritas berada di segmen menengah ke bawah serta wilayah pedesaan (rural area) membuat pendekatan digital murni belum relevan untuk diterapkan sepenuhnya.
Meskipun terus menggenjot literasi dan adopsi transaksi digital bagi para nasabahnya, BRI memilih bersikap realistis dengan tidak meninggalkan layanan sentuhan fisik. Melalui optimalisasi jaringan agen BRILink yang telah menembus lebih dari 1 juta agen di 60.000 desa di seluruh Indonesia, bank pelat merah ini membuktikan bahwa konsep sharing economy jauh lebih efektif dalam menjangkau masyarakat akar rumput ketimbang memaksakan digitalisasi penuh tanpa kesiapan literasi yang memadai.
Menimbang Realitas Demografi dan Kekuatan Model Hybrid
Keputusan strategis BRI untuk tidak sepenuhnya beralih ke layanan serba digital (100% digital-only) berakar kuat pada profil nasabah mayoritasnya. Di saat bank-bank digital murni berlomba-lomba memangkas kantor cabang fisik demi efisiensi biaya, institusi keuangan yang fokus pada pemberdayaan UMKM ini justru memandang kehadiran fisik dan sentuhan personal sebagai instrumen kepercayaan yang krusial. Tantangan literasi keuangan dan keterbatasan infrastruktur internet di daerah rural menjadi alasan utama mengapa pendekatan hibrida tetap menjadi strategi paling tangguh.
Sebagai tulang punggung strategi hibrida tersebut, jaringan BRILink berfungsi sebagai perpanjangan tangan yang sempurna bagi perbankan. Dengan memberdayakan nasabah terbaik sebagai agen di wilayah operasional mereka masing-masing, BRI berhasil menciptakan model ekonomi berbagi (sharing economy) yang inklusif. Agen-agen ini tidak hanya membantu masyarakat melakukan transaksi keuangan sederhana seperti pembayaran cicilan, tagihan, dan pengisian saldo, tetapi juga menggerakkan roda perekonomian lokal tanpa menuntut pembukaan kantor cabang fisik konvensional yang memakan biaya operasional tinggi.
Pendekatan Adaptif terhadap Realitas Sosial Ekonomi
Pilihan strategis yang diambil oleh PT Bank Rakyat Indonesia (Persero) Tbk membawa implikasi penting bagi lanskap perbankan nasional dan pencapaian target inklusi keuangan.
Di tengah gegap gempita transformasi digital yang kerap mengabaikan segmen populasi unbanked dan underbanked di pelosok negeri, model hybrid bank membuktikan bahwa inklusi sejati tidak bisa dicapai hanya dengan meluncurkan aplikasi canggih, melainkan melalui pendekatan yang adaptif terhadap realitas sosial-ekonomi masyarakat setempat.
Tantangan bagi BRI adalah menjaga keseimbangan (balancing act) antara ekspansi kapabilitas digital untuk nasabah perkotaan dan pemeliharaan infrastruktur hibrida bagi masyarakat perdesaan. Seiring dengan peningkatan literasi digital secara bertahap, peran agen BRILink diproyeksikan akan bergeser dari sekadar fasilitator transaksi tunai sederhana menjadi pusat penasihat keuangan mikro (micro-advisory) yang mendampingi pertumbuhan bisnis UMKM di seluruh pelosok nusantara.
Transformasi digital di sektor perbankan sering kali terjebak dalam mitos bahwa modernisasi identik dengan penghapusan total elemen manusia dan fisik. Langkah BRI mempertahankan model hybrid justru memberikan pelajaran strategis bahwa teknologi paling sukses adalah teknologi yang membumi—yang mampu merangkul realitas demografi lokal dan menjembatani kesenjangan digital melalui pendekatan humanis yang berkelanjutan. ■