Ditopang Strategi Beyond Mortgage, Laba Bersih BTN Melonjak 22,6% Jadi Rp2,82 Triliun di Kuartal III 2026
Kinerja BTN pada sembilan bulan pertama 2026 menegaskan bahwa transformasi digital di sektor perbankan tidak lagi sekadar mengejar jumlah unduhan aplikasi, melainkan mengonversi frekuensi transaksi menjadi dana murah (CASA) yang menurunkan biaya dana secara struktural.
_____________
KEY FACTS:
■ PT Bank Tabungan Negara (Persero) Tbk (BTN) mencatatkan laba bersih Rp2,82 triliun pada kuartal III 2026, tumbuh 22,6% secara tahunan dibandingkan Rp2,3 triliun pada kuartal III 2025.
■ Kredit dan pembiayaan konsolidasian BTN (termasuk PT Bank Syariah Nasional) mencapai Rp436,56 triliun per September 2026 (+14,6% YoY), ditopang kredit nonperumahan yang melesat 68,2% menjadi Rp98,39 triliun.
■ Kredit konsumer melonjak 247,1% menjadi Rp26,83 triliun berkat akuisisi portofolio kredit pensiun SMBC Indonesia, sementara kredit korporasi tumbuh 40,9% menjadi Rp54,47 triliun dan pembiayaan perumahan naik 4,8% menjadi Rp338,17 triliun.
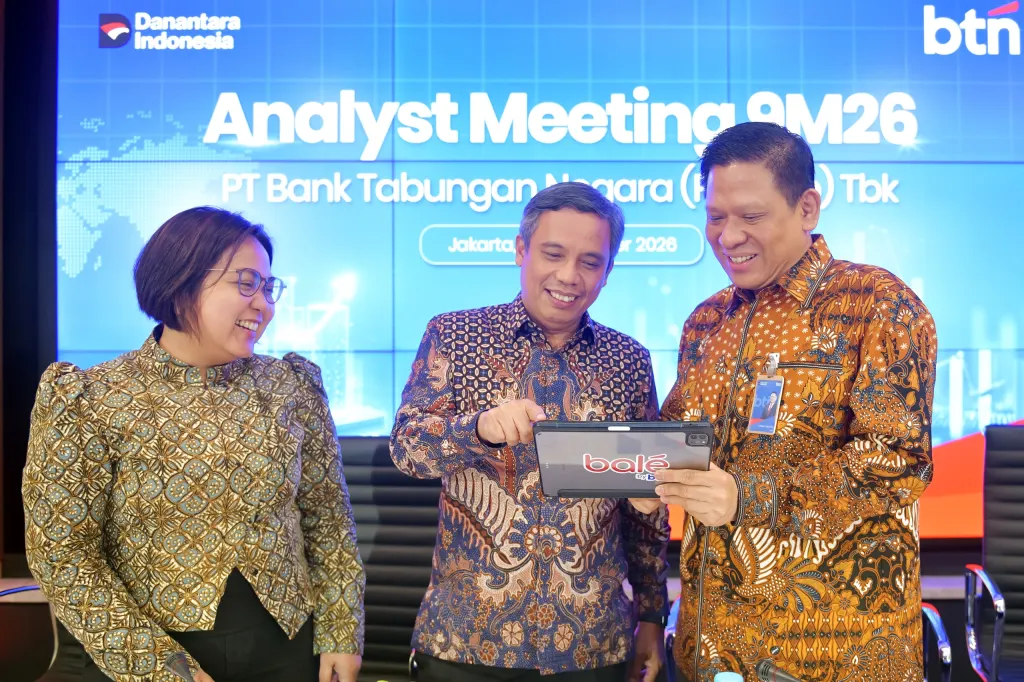
■ Pengguna terdaftar superapp Bale by BTN meningkat 57,6% YoY menjadi sekitar 5 juta pengguna hingga September 2026, dengan frekuensi 2,24 miliar transaksi (+45,9%) senilai Rp103,5 triliun (+43,9%).
■ Rasio dana murah (Current Account Savings Account / CASA) naik dari 47,2% menjadi 50,7% (Rp226,2 triliun) sehingga menekan biaya dana kumulatif dari 4,1% menjadi 3,3%, sementara rasio NPL gross membaik 51 basis poin menjadi 2,9%.
______________
PT Bank Tabungan Negara (Persero) Tbk (BTN) membukukan laba bersih sebesar Rp2,82 triliun pada kuartal III tahun 2026, melonjak 22,6% secara tahunan (year-on-year/YoY) dibandingkan capaian periode yang sama tahun lalu sebesar Rp2,3 triliun. Kinerja solid ini didorong oleh akselerasi strategi Beyond Mortgage melalui ekspansi kredit nonperumahan serta penguatan transaksi digital di ekosistem perseroan.
Hingga September 2026, total kredit dan pembiayaan konsolidasian BTN—termasuk entitas syariah PT Bank Syariah Nasional (BSN)—tumbuh 14,6% YoY menjadi Rp436,56 triliun dari Rp381 triliun pada September 2025.
Sejalan dengan ekspansi tersebut, total aset konsolidasian meningkat 10,9% YoY menjadi Rp566,62 triliun pada periode Januari–September 2026 dibandingkan Rp510,8 triliun pada periode yang sama tahun sebelumnya.
Diversifikasi Bisnis Beyond Mortgage Dongkrak Kredit Nonperumahan
Transformasi bisnis BTN keluar dari ketergantungan tunggal pada pembiayaan perumahan mulai membuahkan kontribusi signifikan terhadap struktur portofolio dan profitabilitas. Sepanjang sembilan bulan pertama 2026, segmen kredit nonperumahan tumbuh agresif sebesar 68,2% menjadi Rp98,39 triliun. Akselerasi ini ditopang oleh dua mesin pertumbuhan utama, yakni pengembangan kredit konsumer serta penguatan pembiayaan korporasi.
Pada segmen konsumer, penyaluran kredit melonjak 247,1% menjadi Rp26,83 triliun, didorong oleh masuknya portofolio kredit pensiun yang diakuisisi dari SMBC Indonesia. Langkah korporasi tersebut memperluas jangkauan layanan BTN ke segmen pensiunan sekaligus membuka sumber pendapatan baru.
Sementara itu, segmen kredit korporasi mencatatkan pertumbuhan 40,9% menjadi Rp54,47 triliun seiring ekspansi pembiayaan ke sejumlah korporasi besar, termasuk di sektor perdagangan besar.
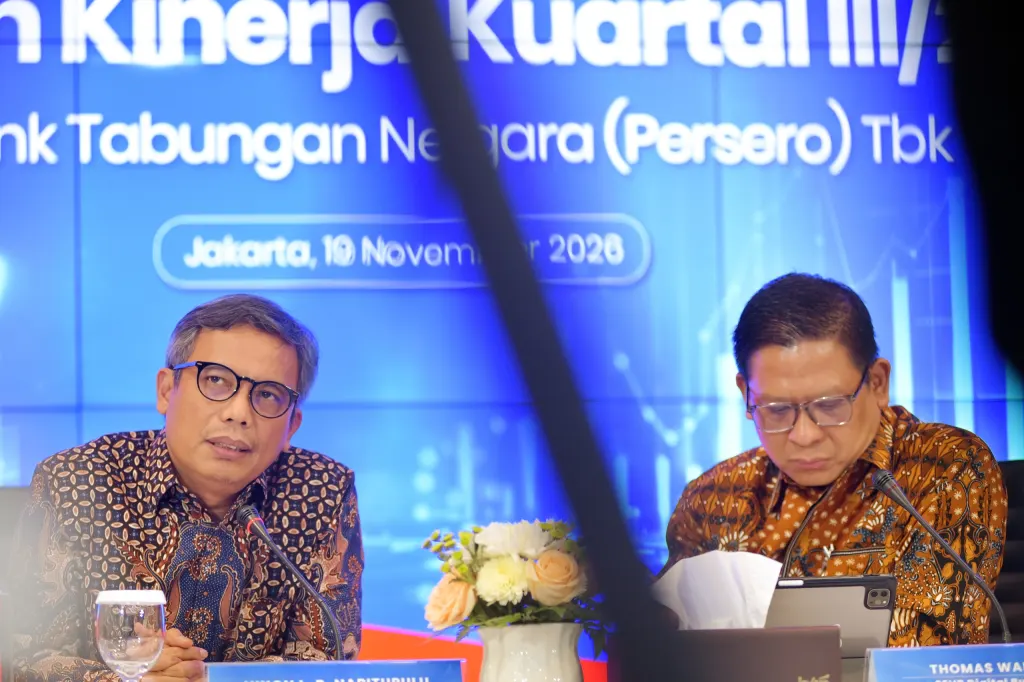
Direktur Utama BTN, Nixon L.P. Napitupulu, menjelaskan bahwa strategi Beyond Mortgage dirancang untuk memperluas spektrum layanan finansial sekaligus mempererat siklus keterikatan dengan nasabah.
“Beyond Mortgage mulai terlihat hasilnya melalui pertumbuhan pembiayaan konsumer, kredit pensiun, korporasi, serta layanan transaksi. Kami ingin mendampingi kebutuhan keuangan nasabah sejak memiliki rumah, memenuhi kebutuhan keluarga, menjalankan usaha, hingga memasuki masa pensiun,” ujar Nixon dalam konferensi pers paparan kinerja kuartal III/2026 di Jakarta, Kamis (19/11).
Meski diversifikasi melaju kencang, pembiayaan perumahan tetap menjadi fondasi utama bisnis BTN dengan pertumbuhan 4,8% menjadi Rp338,17 triliun per September 2026. Rinciannya, Kredit Pemilikan Rumah (KPR) subsidi meningkat 8,1% menjadi Rp201,62 triliun, sedangkan KPR nonsubsidi tumbuh 2,2% menjadi Rp113,82 triliun.
Ekosistem Digital Bale by BTN Tekan Biaya Dana Hingga 3,3%
Ekspansi aset dan kredit perseroan ditopang oleh penguatan ekosistem digital melalui Bale by BTN yang mengintegrasikan kebutuhan transaksi harian nasabah. Hingga September 2026, jumlah pengguna terdaftar Bale mencapai sekitar 5 juta pengguna, melonjak 57,6% secara tahunan.
Sepanjang Januari–September 2026, platform ini memproses sekitar 2,24 miliar transaksi (+45,9%) dengan nilai transaksi mencapai Rp103,5 triliun (+43,9%), serta mencatat saldo tabungan pengguna sebesar Rp24,2 triliun atau naik 12,8%.
“Bale menjadi bagian penting dari Beyond Mortgage karena memperluas interaksi BTN dengan nasabah dalam keseharian mereka. Pertumbuhan transaksi ini kami dorong untuk membangun hubungan nasabah yang lebih aktif dan mendukung penghimpunan dana murah,” kata Nixon.
Penetrasi digital tersebut juga menjangkau segmen pelaku usaha. Layanan Bale Merchant telah mencakup 385.476 merchant EDC dan QRIS (+75,3% YoY) dengan nilai transaksi mencapai Rp8,7 triliun (+150,9%) selama Januari–September 2026. Pada periode yang sama, pengguna Bale Bisnis tumbuh 107,9% menjadi 20.793 pengguna dengan volume transaksi melonjak 243,8% menjadi Rp2,80 triliun.
Peningkatan aktivitas transaksi digital berdampak langsung pada struktur pendanaan perseroan. Dana murah (Current Account Savings Account / CASA) tumbuh 11,5% menjadi Rp226,2 triliun, melampaui pertumbuhan total Dana Pihak Ketiga (DPK) kuartal III 2026 yang naik 3,8% menjadi Rp446,12 triliun dari Rp429,9 triliun pada periode sama tahun lalu.
Komposisi tabungan tumbuh 17,8% menjadi Rp50,3 triliun dan giro meningkat 9,9% menjadi Rp175,9 triliun, sehingga porsi CASA terhadap DPK terkerek naik dari 47,2% menjadi 50,7%. Peningkatan porsi dana murah ini berhasil menekan biaya dana (cost of funds) kumulatif menjadi 3,3%, turun signifikan dibandingkan 4,1% pada periode yang sama tahun sebelumnya.
Di sisi rentabilitas dan manajemen risiko, BTN membukukan pendapatan nonbunga (fee-based income) sebesar Rp3,40 triliun selama Januari–September 2026 atau meningkat 9,3% secara tahunan. Kualitas aset juga membaik, tecermin dari penurunan rasio kredit bermasalah (Non-Performing Loan / NPL) gross sebesar 51 basis poin secara tahunan menjadi 2,9%, peningkatan rasio pencadangan terhadap NPL dari 110,5% menjadi 124,5%, serta rasio kecukupan modal (Capital Adequacy Ratio / CAR) yang terjaga solid di level 19,0%.
“Pertumbuhan bisnis kami jalankan dengan memperkuat pendanaan dan menjaga disiplin pengelolaan risiko. Fondasi ini penting agar BTN dapat terus memperluas pembiayaan dan layanan sesuai kebutuhan nasabah,” tutup Nixon.
Tekanan Biaya Dana Tinggi
Capaian kinerja kuartal III 2026 menunjukkan keberhasilan BTN keluar dari tekanan biaya dana tinggi yang selama ini menjadi tantangan bank spesialis pembiayaan perumahan. Penurunan cost of funds dari 4,1% menjadi 3,3% melalui peningkatan porsi CASA di atas 50% memberikan bantalan margin yang krusial di tengah tren suku bunga acuan yang ketat. Bagi investor dan industri perbankan, integrasi portofolio kredit pensiun serta pertumbuhan kredit korporasi dan transaksi digital membuktikan bahwa transformasi model bisnis BTN mulai menciptakan sumber pertumbuhan pendapatan yang lebih seimbang dan berkelanjutan.
Ke depan, tantangan utama BTN adalah menjaga momentum pertumbuhan dana murah melalui retensi pengguna aktif Bale by BTN, Bale Merchant, dan Bale Bisnis agar biaya dana tetap kompetitif. Selain itu, integrasi lanjutan portofolio konsumer serta konsolidasi kinerja bersama PT Bank Syariah Nasional (BSN) dengan tetap menjaga disiplin manajemen risiko dan rasio pencadangan akan menjadi kunci dalam mempertahankan tren pertumbuhan laba hingga akhir 2026 dan memasuki 2027.
Kinerja BTN pada sembilan bulan pertama 2026 menegaskan bahwa transformasi digital di sektor perbankan tidak lagi sekadar mengejar jumlah unduhan aplikasi, melainkan mengonversi frekuensi transaksi menjadi dana murah (CASA) yang menurunkan biaya dana secara struktural. Dengan mengawinkan ekosistem digital harian (Bale by BTN) bersama ekspansi segmen berisiko terukur seperti kredit pensiun dan pembiayaan korporasi, BTN berhasil membangun model Beyond Mortgage yang lebih tahan terhadap fluktuasi siklus suku bunga. ■