Ditopang Pembiayaan Usaha Mikro, OJK Proyeksikan Kinerja Industri LKM Tumbuh Positif di 2027
Pertumbuhan aset LKM sebesar 17,36% YoY hingga September 2026 membuktikan bahwa pasar pembiayaan mikro berbasis komunitas tetap memiliki daya tahan tinggi. Namun, untuk melompat ke skala ekonomi yang lebih efisien dan mengatasi keterbatasan pendanaan, industri LKM perlu mulai mengadopsi digitalisasi pencatatan keuangan serta menjalin kemitraan strategis dengan ekosistem perbankan digital dan fintech.
____________
KEY FACTS:
■ Otoritas Jasa Keuangan (OJK) memproyeksikan industri Lembaga Keuangan Mikro (LKM) berpeluang tumbuh positif pada 2027, didukung kebutuhan pembiayaan usaha mikro di daerah.
■ Per September 2026, penyaluran pembiayaan industri LKM tercatat mencapai Rp1,05 triliun atau tumbuh 10,71% secara tahunan (year-on-year / YoY).
■ Penghimpunan nilai simpanan industri LKM mencapai Rp0,65 triliun (Rp650 miliar) per September 2026, mencatatkan pertumbuhan 25% YoY. Total nilai aset industri LKM per September 2026 mencapai Rp1,69 triliun, meningkat 17,36% YoY.
■ OJK menyoroti sejumlah tantangan struktural yang masih membayangi LKM, meliputi keterbatasan skala usaha dan sumber pendanaan, kapasitas sumber daya manusia (SDM), serta penerapan tata kelola.
_____________
Otoritas Jasa Keuangan (OJK) memproyeksikan kinerja industri Lembaga Keuangan Mikro (LKM) masih memiliki ruang untuk tumbuh positif pada 2027. Optimisme regulator tersebut didorong oleh tingginya kebutuhan akses pembiayaan bagi pelaku usaha mikro di berbagai daerah yang belum sepenuhnya terjangkau layanan perbankan formal.
Dalam lembar jawaban tertulis Rapat Dewan Komisioner (RDK) OJK, Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro dan Lembaga Jasa Keuangan Lainnya OJK, Agusman, menegaskan bahwa momentum pertumbuhan ini harus diimbangi dengan penguatan fondasi kelembagaan. Sepanjang tahun berjalan hingga September 2026, indikator utama industri LKM mencatatkan ekspansi solid baik dari sisi penyaluran pembiayaan, penghimpunan simpanan, maupun pertumbuhan aset.
Kinerja Solid di Tengah Tantangan Skala Usaha dan Tata Kelola
Peran Lembaga Keuangan Mikro sebagai ujung tombak inklusi keuangan di tingkat akar rumput terus menunjukkan kontribusi nyata terhadap perekonomian daerah. Berdasarkan data pengawasan OJK per September 2026, penyaluran pembiayaan oleh industri LKM berhasil menembus angka Rp1,05 triliun atau tumbuh 10,71% secara tahunan (YoY). Pada periode yang sama, kepercayaan masyarakat terhadap institusi keuangan berbasis komunitas ini tercermin dari lonjakan nilai simpanan sebesar 25% YoY menjadi Rp0,65 triliun atau Rp650 miliar, sementara total aset industri bertumbuh 17,36% YoY hingga menyentuh Rp1,69 triliun.
Agusman menjelaskan bahwa prospek ekspansi industri LKM pada 2027 masih terbuka lebar seiring tingginya permintaan modal kerja dari segmen ultra-mikro. “Didukung kebutuhan pembiayaan usaha mikro di daerah,” ungkapnya.
Meski demikian, regulator mengingatkan bahwa LKM tidak boleh berpuas diri dengan capaian pertumbuhan angka semata. Agusman mengidentifikasi sejumlah tantangan klasik yang berpotensi menghambat keberlanjutan industri, antara lain terbatasnya skala usaha dan sumber pendanaan, rendahnya kapasitas sumber daya manusia (SDM), serta kualitas tata kelola yang belum merata.
Untuk menjaga kualitas layanan kepada masyarakat agar penghimpunan dana tetap berkelanjutan, penguatan internal menjadi prasyarat mutlak. “Ke depannya, LKM perlu terus memperkuat kualitas layanan kepada masyarakat untuk mendukung pertumbuhan penghimpunan simpanan secara berkelanjutan,” tuturnya.
Indikator Vital Pemerataan Akses Modal
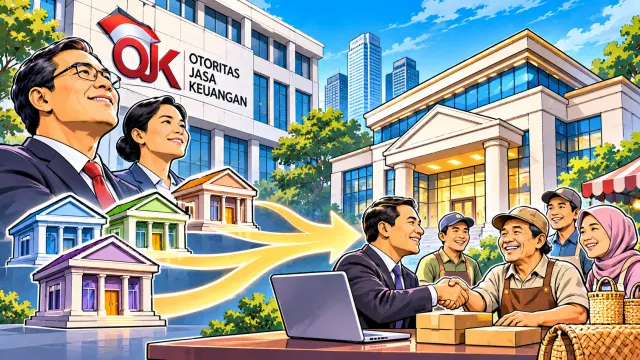
Proyeksi pertumbuhan positif LKM pada 2027 membawa implikasi penting bagi ekosistem keuangan inklusif dan stabilitas ekonomi daerah. Sebagai entitas yang beroperasi paling dekat dengan masyarakat berpenghasilan rendah dan pelaku usaha mikro, kesehatan keuangan LKM menjadi indikator vital dalam mengukur pemerataan akses modal di luar jangkauan perbankan umum. Bagi regulator dan mitra perbankan, penguatan tata kelola dan manajemen risiko LKM akan mengurangi potensi gagal bayar di level akar rumput sekaligus membuka peluang sinergi penyaluran pembiayaan (channeling atau executing) yang lebih aman.
Ke depan, arah kebijakan pengawasan dan pembinaan industri LKM akan difokuskan pada akselerasi penguatan sumber pendanaan, perluasan kemitraan strategis dengan lembaga keuangan yang lebih besar, serta peningkatan kompetensi SDM dan penerapan tata kelola perusahaan yang baik (good corporate governance). Penerapan manajemen risiko yang terukur dan kepatuhan terhadap aspek pelindungan konsumen akan menjadi faktor penentu apakah industri LKM mampu memanfaatkan momentum permintaan kredit mikro pada 2027 secara berkelanjutan.
Pertumbuhan aset LKM sebesar 17,36% YoY hingga September 2026 membuktikan bahwa pasar pembiayaan mikro berbasis komunitas tetap memiliki daya tahan tinggi. Namun, untuk melompat ke skala ekonomi yang lebih efisien dan mengatasi keterbatasan pendanaan, industri LKM perlu mulai mengadopsi digitalisasi pencatatan keuangan serta menjalin kemitraan strategis dengan ekosistem perbankan digital dan fintech. Integrasi teknologi sederhana akan mempercepat proses asesmen kredit sekaligus memperkuat transparansi tata kelola yang selama ini menjadi sorotan utama regulator. ■