BI Rate 6%: Menjaga Rupiah, Menguji Ketahanan Perbankan dan Ekonomi
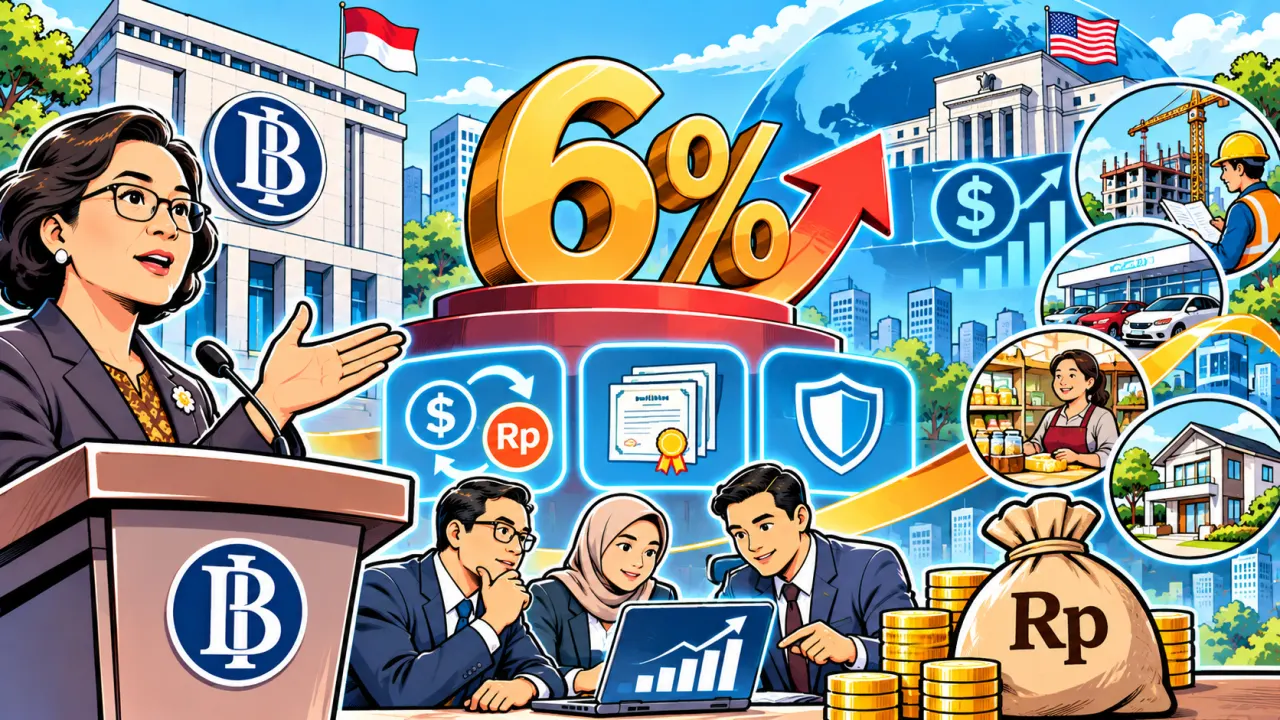
Kenaikan BI Rate ke 6% menegaskan bahwa perbankan memasuki fase yang menuntut disiplin manajemen risiko yang jauh lebih ketat. Keunggulan kompetitif bank ke depan tidak semata-mata ditentukan oleh skala aset dan pertumbuhan kredit, melainkan oleh kemampuan mengintegrasikan pengelolaan likuiditas, biaya dana, dan risiko secara menyeluruh.
______________
KEY FACTS:
■ Bank Indonesia (BI) menaikkan suku bunga acuan BI Rate sebesar 25 basis poin menjadi 6% pada 18 November 2026, sehingga akumulasi kenaikan sejak Mei 2026 mencapai 125 basis poin dari level 4,75%.
■ Kenaikan tersebut terjadi saat inflasi Oktober 2026 berada di angka 3,23%, masih dalam sasaran BI sebesar 2,5% ± 1%, dengan fokus meredam tekanan eksternal seperti arah suku bunga The Fed, imbal hasil obligasi AS, dan penguatan dolar AS.
■ Bank Indonesia memperkenalkan instrumen Cross Currency Repo (CCR) yang ditargetkan berlaku paling lambat Maret 2027 agar bank dapat memperoleh likuiditas rupiah dengan menjaminkan Sekuritas Valas Bank Indonesia (SVBI) dan Sekuritas Rupiah Bank Indonesia dalam valas (SUVBI) tanpa melepas aset valas.
■ Menuju 2027, ketahanan kebijakan dan industri dinilai bertumpu pada stabilitas rupiah, biaya dana (cost of funds) dan Net Interest Margin (NIM) perbankan, kualitas kredit, efektivitas CCR, serta terjaganya investasi dan daya beli.
___________
Menjaga rupiah tetap stabil tanpa menghambat pertumbuhan ekonomi menjadi tantangan utama Bank Indonesia. Kenaikan BI Rate ke 6% bukan hanya berdampak pada pasar keuangan, tetapi juga menguji daya tahan perbankan, dunia usaha, dan masyarakat.
Bank Indonesia (BI) menaikkan suku bunga acuan sebesar 25 basis poin menjadi 6% pada 18 November 2026. Dengan demikian, BI Rate telah naik 125 basis poin dari level 4,75% sebelum rangkaian pengetatan dimulai pada Mei 2026.
Menariknya, kenaikan ini terjadi ketika inflasi Oktober 2026 tercatat 3,23%, masih dalam sasaran BI sebesar 2,5% ± 1%.
Artinya, langkah BI bukan semata-mata untuk mengendalikan inflasi, tetapi juga mengantisipasi tekanan global, mulai dari arah kebijakan suku bunga The Fed, tingginya imbal hasil obligasi AS, hingga penguatan dolar.
BI ingin menjaga daya tarik aset rupiah dan mencegah pelemahan kurs memicu kenaikan biaya impor yang pada akhirnya membebani dunia usaha dan masyarakat.
Namun, ada konsekuensi yang harus diperhitungkan: suku bunga tinggi juga membuat biaya pembiayaan semakin mahal.
CCR: Instrumen Baru untuk Memperkuat Likuiditas
Salah satu langkah menarik BI adalah memperkenalkan Cross Currency Repo (CCR), yang ditargetkan berlaku paling lambat Maret 2027.
Melalui instrumen ini, bank dapat memperoleh likuiditas rupiah dengan menjaminkan surat berharga valas berupa SVBI dan SUVBI. Dengan demikian, bank memiliki alternatif memperoleh dana rupiah tanpa harus menjual aset valuta asingnya.
BI juga meningkatkan insentif diskon premi DNDF untuk mendorong transaksi lindung nilai. Sejak Juni 2026, transaksi hedging yang difasilitasi kebijakan ini mencapai US$14,1 miliar.
Langkah tersebut menunjukkan bahwa menjaga rupiah membutuhkan lebih dari sekadar intervensi dan kenaikan suku bunga. Indonesia juga perlu memperdalam pasar valas dan memperluas akses instrumen lindung nilai bagi dunia usaha.
Perbankan: Biaya Dana dan Kualitas Kredit Jadi Tantangan
Kenaikan BI Rate berpotensi mendorong bank menaikkan bunga deposito untuk mempertahankan dana nasabah. Akibatnya, cost of funds meningkat dan dapat menekan Net Interest Margin (NIM).
Bank dengan basis CASA kuat dan struktur pendanaan stabil memiliki ruang lebih besar untuk menghadapi tekanan ini.
Risiko lainnya adalah kualitas kredit. Debitur dengan pinjaman berbunga mengambang akan menghadapi beban pembayaran lebih tinggi, sehingga risiko kredit bermasalah perlu diantisipasi.
Karena itu, perbankan tidak cukup hanya mengejar pertumbuhan kredit. Penguatan dana murah, efisiensi, likuiditas, dan kualitas pembiayaan harus menjadi prioritas.
Efek Domino ke Sektor Riil
Dampak kenaikan suku bunga juga menjalar ke berbagai sektor.
Properti dan konstruksi menghadapi potensi kenaikan bunga KPR dan biaya pendanaan proyek. Otomotif dan multifinance berisiko mengalami kenaikan biaya pembiayaan yang dapat diteruskan kepada konsumen.
Korporasi padat modal, seperti infrastruktur dan manufaktur, perlu menghitung ulang rencana ekspansi karena biaya pinjaman meningkat. Sementara itu, UMKM menghadapi tekanan modal kerja dan potensi pelemahan daya beli masyarakat.
Di pasar modal, kenaikan imbal hasil deposito dan instrumen pendapatan tetap dapat mendorong investor mengalihkan sebagian dana dari saham. Emiten dengan utang tinggi dan arus kas lemah berpotensi menghadapi tekanan lebih besar.
Sebaliknya, stabilitas rupiah dapat membantu perusahaan yang bergantung pada bahan baku impor karena biaya produksi menjadi lebih terkendali.
Artinya, dampak kenaikan BI Rate tidak sama bagi setiap sektor. Ada yang menghadapi tekanan biaya, ada pula yang memperoleh manfaat dari stabilitas nilai tukar.
Tantangan Menuju 2027
Keberhasilan kebijakan BI perlu dilihat dari lima hal: stabilitas rupiah, perkembangan biaya dana perbankan, kualitas kredit, efektivitas Cross Currency Repo, serta kemampuan ekonomi mempertahankan investasi dan daya beli masyarakat.
BI memang telah menyiapkan bauran kebijakan: moneter lebih ketat untuk menjaga stabilitas, tetapi makroprudensial tetap akomodatif untuk mendukung kredit produktif.
Namun, likuiditas yang cukup belum tentu otomatis menghasilkan pertumbuhan kredit. Dunia usaha juga membutuhkan kepastian pasar, permintaan yang kuat, dan prospek investasi yang menarik.
Karena itu, kebijakan moneter harus berjalan seiring dengan kebijakan fiskal, stabilitas pangan, dan penguatan sektor produktif.
Pada akhirnya, keberhasilan BI bukan sekadar menjaga rupiah tetap stabil. Tantangan sesungguhnya adalah memastikan stabilitas tersebut tidak dibayar dengan melambatnya kredit, investasi, dan daya beli masyarakat. Rupiah yang stabil harus berjalan bersama perbankan yang sehat dan ekonomi yang terus tumbuh.
Kenaikan BI Rate ke 6% menjadi pengingat bahwa perbankan memasuki fase yang menuntut pengelolaan risiko lebih disiplin.
Tiga agenda penting menuju 2027, yakni pertama, liquidity resilience dimana bank perlu memperkuat CASA dan ketahanan likuiditas. Kedua, credit quality. Bank harus mampu menjaga kualitas pembiayaan, bukan sekadar mengejar pertumbuhan. Ketiga, currency risk management. Bank perlu memperkuat pengelolaan risiko valas melalui instrumen hedging.
Dengan kata lain, keunggulan bank ke depan tidak hanya ditentukan oleh besarnya aset dan pertumbuhan kredit, tetapi juga kemampuan mengelola likuiditas, biaya dana, dan risiko secara terintegrasi. ■