Bayang-Bayang Shadow AI dan Risiko Kerugian Sistemik yang Mengintai Polis Asuransi Siber
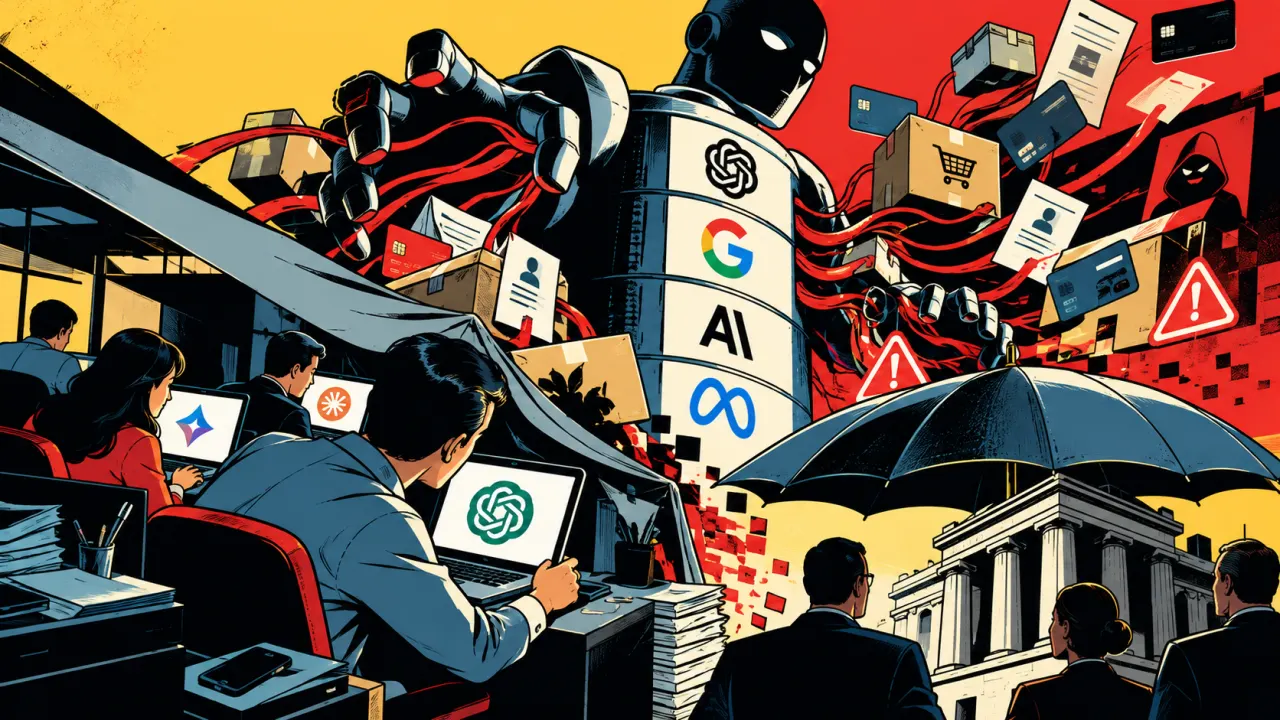
Laporan terbaru KYND bertajuk "The Wild West of AI Risk" mengungkapkan bahwa penggunaan kecerdasan buatan secara sembunyi-sembunyi (shadow AI) oleh karyawan dan pemasok kini menjadi ancaman kerugian paling kritis yang belum terpetakan oleh industri asuransi global.
Laporan terbaru KYND bertajuk "The Wild West of AI Risk" mengungkapkan bahwa penggunaan kecerdasan buatan secara sembunyi-sembunyi (shadow AI) oleh karyawan dan pemasok kini menjadi ancaman kerugian paling kritis yang belum terpetakan oleh industri asuransi global. Kendati paparan klaim akibat kegagalan AI masih dapat ditanggung lewat polis cyber insurance atau technology errors and omissions (E&O) yang ada saat ini, konsentrasi ketergantungan industri pada segelintir frontier model berpotensi memicu kerugian sistemik lintas portofolio. Penilaian risiko dan kalkulasi premi dinilai tidak akan akurat selama perusahaan asuransi gagal mendeteksi keberadaan AI non-sanksi dalam operasional nasabah mereka.
__________
DIGI-HIGHLIGHTS:
■ Shadow AI atau penggunaan AI tanpa persetujuan menjadi blind spot terbesar industri asuransi yang berisiko memicu lonjakan klaim siber.
■ Kerugian akibat insiden AI diperkirakan US1 juta lebih mahal dibanding retasan biasa, dengan biaya rata-rata mencapai US6 juta per kasus.
■ Industri asuransi menghadapi risiko sistemik akibat 60% hingga 80% pasar bergantung pada kelompok frontier model AI yang sama.
__________
Industri asuransi global menghadapi tantangan krisis visibilitas baru seiring makin masifnya integrasi kecerdasan buatan (artificial intelligence/AI) dalam operasional bisnis. Firma manajemen risiko siber KYND, melalui diskusi panel dan laporan bertajuk "The Wild West of AI Risk" yang dirilis awal September 2026, menegaskan bahwa penggunaan AI tanpa izin atau deklarasi resmi (undeclared AI) menjadi titik buta (blind spot) terbesar yang dapat memicu lonjakan klaim kerugian siber.
Sebagai informasi, KYND (dibaca seperti "kind") umumnya mengacu pada KYND Limited, sebuah perusahaan penyedia teknologi intelijen dan manajemen risiko siber (cyber risk intelligence) asal Inggris.
Produk Polis Asuransi AI
Diskusi yang menghadirkan para pemimpin senior asuransi siber dunia tersebut menyimpulkan bahwa pasar belum membutuhkan produk polis asuransi khusus AI (standalone AI insurance). Saat ini, skenario paparan risiko AI dinilai masih dapat diakomodasi oleh lini asuransi yang sudah berjalan, terutama polis risiko siber (cyber insurance) serta polis kewajiban profesi teknologi atau technology errors and omissions (E&O).
Seperti ditulis Fintech Global, para penanggung menganggap AI sebagai bentuk evolusi risiko teknologi, bukan kategori risiko yang sepenuhnya berdiri sendiri. Faktor penyebab utama kerugian (proximate cause) tetap menjadi acuan dalam menentukan polis mana yang harus merespons.
Sebagai contoh, jika alat perekrutan berbasis AI melakukan diskriminasi terhadap calon pelamar, beban tanggung jawab hukum tetap dikategorikan sebagai masalah ketenagakerjaan dan hukum, di mana korporasi bertanggung jawab penuh seperti halnya pada keputusan manusia. Namun, perusahaan yang mengembangkan model AI secara mandiri dinilai memiliki profil risiko berbeda yang membutuhkan proteksi lebih spesifik.
Keterlibatan faktor manusia (human-in-the-loop) turut menjadi fokus perhatian utama dalam pertimbangan liabilitas. Panel mendapati bahwa mayoritas kasus kerugian yang muncul tidak disebabkan oleh perangkat lunak yang bergerak secara otonom total, melainkan akibat lemahnya pagar pengaman (guardrails) atau penggunaan sistem di luar batasan peruntukannya. Oleh karena itu, organisasi dianjurkan memperlakukan agen AI layaknya karyawan—lengkap dengan aturan main yang jelas, pembatasan akses, serta mekanisme akuntabilitas.
Shadow AI: Ancaman Nyata
Ancaman paling nyata bagi industri justru bersumber dari shadow AI, yakni peralatan kecerdasan buatan yang dipakai karyawan atau penyedia jasa tanpa pengetahuan dan persetujuan resmi manajemen. Verizon 2026 Data Breach Investigations Report mencatat pemanfaatan AI secara reguler pada perangkat korporat melonjak empat kali lipat dalam setahun hingga mencapai 45% dari total karyawan. Tragisnya, sebesar 67% dari aktivitas AI tersebut dilakukan menggunakan akun pribadi yang berada di luar jangkauan pengawasan (monitoring) tim TI perusahaan.
Ekskalasi risiko ini diperkuat oleh proyeksi Gartner yang memperkirakan lebih dari 40% organisasi akan mengalami insiden keamanan atau pelanggaran kepatuhan akibat alat AI ilegal pada 2030. Di sisi lain, laporan Capgemini menunjukkan tingkat kesiapsiagaan penanggung masih minim, di mana 42% perusahaan asuransi kerugian (property and casualty) diakui belum mengukur dampak atau dampak risiko dari keluaran AI nasabah mereka.
Tindakan pemblokiran total terhadap akses AI dinilai bukan solusi efektif karena justru mendorong karyawan mencari alternatif alat AI terlarang menggunakan perangkat pribadi. Para pakar menyarankan perusahaan untuk menyediakan opsi alat AI resmi (sanctioned AI) yang memenuhi kebutuhan kerja ketat ketimbang hanya mengandalkan mekanisme pembatasan.
Dampak finansial dari insiden keamanan berbasis AI tercatat jauh lebih mahal. Studi IBM yang dipaparkan dalam webinar tersebut menunjukkan sekitar satu dari empat kasus peretasan berbahaya kini telah memanfaatkan kemampuan AI. Rata-rata biaya kerugian dari peretasan berbasis AI menembus angka US6 juta per insiden, atau kira-kira US1 juta lebih tinggi dibandingkan biaya akibat peretasan konvensional.
Di luar masalah klaim individual, ancaman terbesar yang membayangi portofolio asuransi adalah risiko akumulasi atau konsentrasi sistemik (aggregation risk). Antara 60% hingga 80% pasar teknologi saat ini bergantung pada kelompok kecil pengembang model perintis (frontier models) yang sama. Apabila terjadi kegagalan sistemik atau kerentanan kritis pada salah satu penyedia model utama tersebut, dampaknya berpotensi memicu klaim kerugian serentak di sebagian besar portofolio penanggung.
Menghadapi situasi ini, industri asuransi didesak untuk meningkatkan pemahaman teknis terhadap model AI yang digunakan tertanggung, termasuk pemetaan tingkat ketergantungan dan tingkat konsentrasi risiko. Langkah ini krusial agar perusahaan asuransi dapat menerapkan strategi penentuan tarif premi (pricing) yang presisi berdasarkan spesifikasi teknologi yang digunakan, alih-alih hanya mengandalkan kuesioner berkala pada proses underwriting. ■
__________
DIGIONARY:
● Aggregation Risk: Potensi akumulasi kerugian dalam jumlah besar yang menimpa satu portofolio asuransi akibat satu insiden tunggal yang berdampak luas.
● Cyber Insurance: Polis asuransi yang dirancang untuk melindungi bisnis dari kerugian finansial akibat serangan siber, kebocoran data, atau insiden TI.
● Frontier Model: Model kecerdasan buatan tingkat lanjut berkapasitas tinggi yang melampaui kemampuan model-model umum yang ada saat ini.
● Guardrails: Sistem pembatas atau aturan teknis yang dipasang pada model AI untuk mencegah luaran (output) yang berbahaya, bias, atau di luar skenario operasional.
● Proximate Cause: Penyebab utama atau langsung yang memicu terjadinya suatu kerugian atau klaim dalam hukum asuransi.
● Shadow AI: Penggunaan aplikasi, platform, atau alat AI oleh karyawan di lingkungan kerja tanpa izin, pengawasan, atau deklarasi resmi dari departemen TI perusahaan.
● Technology Errors and Omissions (E&O): Asuransi liabilitas yang melindungi penyedia jasa teknologi dari tuntutan hukum akibat kesalahan, kelalaian, atau kegagalan produk/layanan.
● Undeclared AI: Penggunaan teknologi kecerdasan buatan oleh tertanggung atau rantai pasoknya yang tidak dilaporkan kepada penanggung saat proses pengajuan polis.
● Underwriting: Proses penilaian, evaluasi, dan pemetaan risiko yang dilakukan oleh perusahaan asuransi untuk menentukan kelayakan penutupan polis dan besaran premi.