Era "Agentic Finance": Siapkah Bank Anda Bertransaksi dengan Agen AI Nasabah?
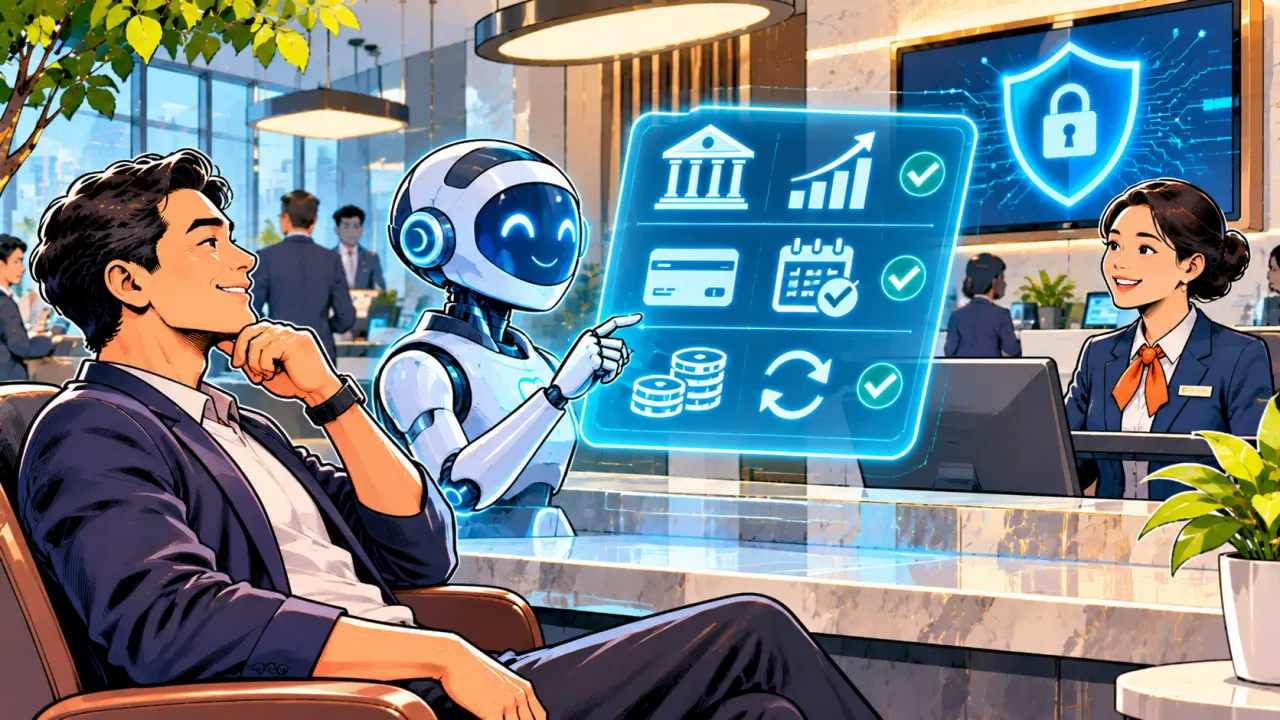
Lanskap kompetisi perbankan tidak lagi ditentukan oleh seberapa banyak kantor cabang fisik atau seberapa menarik tampilan aplikasi seluler yang Anda miliki, melainkan oleh seberapa responsif sistem backend bank dalam melayani agen AI pihak ketiga. Bank-bank yang bergerak cepat membangun arsitektur perbankan terbuka (open banking) berbasis AI akan memenangi pangsa pasar nasabah affluent dan digital-native yang mengutamakan efisiensi waktu.
_____________
KEY FACTS:
■ Agen AI personal—seperti platform Meta's Muse, Dots, dan Instinct—kian masif diadopsi konsumen untuk mengelola tugas keuangan yang kompleks secara otonom tanpa campur tangan langsung manusia.
■ Interaksi masa depan dalam sektor perbankan ritel dan wealth management akan didominasi oleh komunikasi mesin-ke-mesin (AI-to-AI), di mana sistem perbankan harus berinteraksi langsung dengan agen nasabah melalui protokol terbuka yang terverifikasi.
■ Bank dituntut untuk membangun lapisan orkestrasi dan tata kelola terpusat (AI Control Plane) guna memastikan setiap transaksi otonom mematuhi batasan wewenang, regulasi kepatuhan, dan manajemen risiko siber.
■ Kehadiran agen AI otonom akan menguji ulang loyalitas nasabah, memaksa institusi keuangan bersaing murni berdasarkan kualitas resolusi dan kecepatan layanan alih-alih mengandalkan kerumitan birokrasi manual.
_____________
Bayangkan seorang nasabah memberikan instruksi kepada asisten digital pribadinya: “Pindahkan dana US$50.000 ke instrumen imbal hasil tertinggi, tinjau tagihan kartu kredit saya, dan minta persetujuan saya jika ada transaksi di atas US$1.000.” Dalam waktu dekat, instruksi tersebut tidak lagi diketik di aplikasi mobile banking konvensional, melainkan dieksekusi secara otonom oleh agen kecerdasan buatan (personal AI agent) yang bertindak sepenuhnya atas nama nasabah.
Fenomena ini menandai pergeseran radikal menuju era agentic finance, di mana institusi perbankan tidak lagi hanya melayani manusia secara langsung, tetapi harus siap berkomunikasi, bernegosiasi, dan bertransaksi dengan kecerdasan buatan pihak ketiga. Bagi industri perbankan dan lembaga keuangan, kesiapan menyambut interaksi berbasis mesin ini menuntut perombakan total pada arsitektur keamanan, protokol autentikasi, serta sistem tata kelola risiko (risk governance).
Membuka Pintu untuk "Agentic Finance" dan Transaksi Otonom
Selama beberapa dekade terakhir, kanal digital perbankan—mulai dari situs web, aplikasi seluler, hingga chatbot layanan pelanggan—dirancang dengan asumsi bahwa pengguna akhirnya adalah manusia. Namun, kehadiran agen AI personal yang persisten dan mampu bekerja tanpa lelah mengubah asumsi dasar tersebut. Agen AI dapat membandingkan suku bunga simpanan lintas bank, menavigasi portofolio investasi, hingga menegosiasikan produk pinjaman secara real-time.
Dalam ekosistem perbankan, hal ini memunculkan pertanyaan fundamental yang belum pernah dihadapi industri keuangan sebelumnya: Siapa yang diwakili oleh agen AI ini? Apa saja otorisasi yang diberikan nasabah kepadanya? Dan di mana batas pertanggungjawaban hukumnya? Tanpa protokol verifikasi yang jelas, bank berisiko menghadapi celah keamanan baru dalam proses autentikasi transaksi lintas platform. Oleh karena itu, industri teknologi keuangan dan perbankan kini mulai merintis standar protokol terbuka untuk memastikan setiap agen AI yang masuk ke sistem bank dapat dikenali identitasnya, diverifikasi otorisasi nasabahnya, dan dipastikan batasan kewenangannya secara transparan.
Orkestrasi AI dan Pengendalian Risiko Berkecepatan Mesin
Ketika volume permintaan dari agen otonom melonjak, mengandalkan staf customer service atau komite kredit konvensional jelas bukan solusi yang efisien. Perbankan memerlukan lapisan orkestrasi cerdas (agentic orchestration) yang mampu menerjemahkan maksud (intent) dari agen nasabah, menghubungkannya secara mulus dengan API inti bank (Core Banking System), dan mengeksekusi penyelesaian (fulfillment) secara otomatis.
Sebagian besar interaksi rutin, seperti pengecekan saldo, mutasi rekening, hingga eksekusi transfer terjadwal, akan diselesaikan sepenuhnya melalui jalur AI-to-AI. Sementara itu, transaksi yang melampaui batas kewenangan yang didelegasikan—misalnya, ketika agen AI mencoba menyetujui pinjaman atau investasi di atas limit yang ditetapkan—akan otomatis dikembalikan kepada nasabah untuk mendapatkan persetujuan manual, atau diteruskan kepada petugas bank yang berwenang.
Di sinilah fungsi AI Control Plane atau sistem tata kelola otonom menjadi sangat krusial untuk memantau seluruh aktivitas agen secara real-time, memastikan kepatuhan terhadap regulasi Otoritas Jasa Keuangan (OJK) atau bank sentral, serta mencegah celah manipulasi siber.
Regulator Perlu Segera Rumuskan Kerangka Kerja Baru
Bagi sektor perbankan dan lembaga keuangan, bangkitnya agentic finance membawa implikasi langsung terhadap stabilitas operasional dan profitabilitas. Jika bank gagal menyediakan infrastruktur API terbuka dan protokol verifikasi agen yang aman, nasabah digital yang cerdas akan dengan mudah memindahkan aset mereka ke lembaga pesaing yang menawarkan kemudahan integrasi dengan asisten AI pilihan mereka.
Di sisi lain, regulator perbankan, dalam hal ini Otoritas Jasa Keuangan (OJK) dituntut untuk segera merumuskan kerangka kerja hukum baru terkait tanggung jawab hukum (legal liability) atas transaksi keuangan yang dieksekusi oleh agen otonom non-manusia.
Lanskap kompetisi perbankan tidak lagi ditentukan oleh seberapa banyak kantor cabang fisik atau seberapa menarik tampilan aplikasi seluler yang Anda miliki, melainkan oleh seberapa responsif sistem backend bank dalam melayani agen AI pihak ketiga. Bank-bank yang bergerak cepat membangun arsitektur perbankan terbuka (open banking) berbasis AI akan memenangi pangsa pasar nasabah affluent dan digital-native yang mengutamakan efisiensi waktu.
Transformasi perbankan di era agen otonom membuktikan bahwa masa depan industri keuangan tidak lagi berpusat pada antarmuka layar sentuh, melainkan pada keandalan ekosistem kecerdasan buatan di balik layar. Layanan perbankan terbaik di masa depan adalah ketika seluruh kompleksitas finansial diselesaikan secara mulus oleh sistem AI-to-AI di balik layar, menyisakan ruang bagi manusia untuk menikmati ketenangan finansial tanpa hambatan birokrasi. ■