Senjakala Aplikasi Perbankan: Menyongsong Era "Invisible Banking" di Tengah Geliat Agent Phone
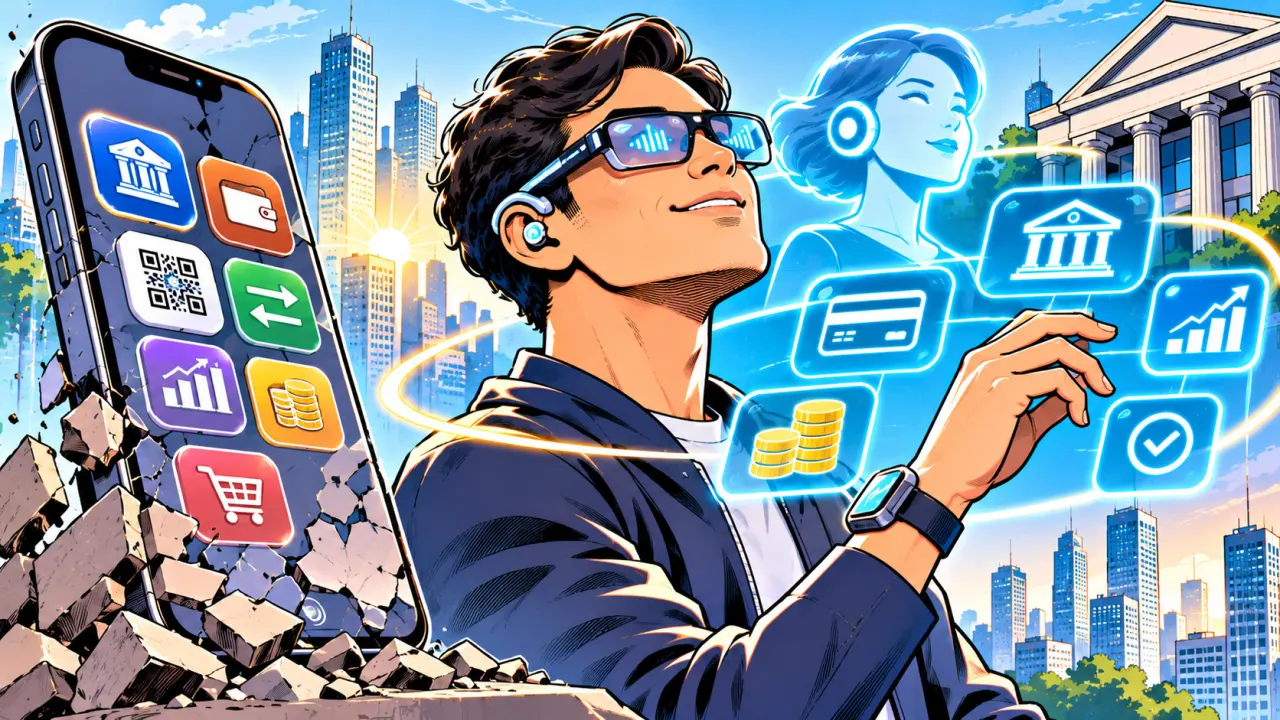
Bagi ekosistem perbankan di Indonesia, pergeseran ini menuntut evaluasi mendalam terhadap strategi digital jangka panjang. Aplikasi seperti Livin' by Mandiri, BRImo, atau Bale by BTN harus bersiap menghadapi fase disrupsi berikutnya.
___________
KEY FACTS:
■ Perangkat agent phone besutan OpenAI yang ditargetkan memasuki produksi massal pada 2028 dirancang untuk menyingkirkan grid aplikasi tradisional dan menggantinya dengan agen AI otonom.
■ McKinsey & Company mencatat bahwa adopsi agen cerdas (agentic AI) akan memindahkan titik sentuh nasabah (customer touchpoints) dari aplikasi visual bank menuju interaksi mesin otonom berbasis backend.
■ Super-apps perbankan, teemasuk perbankan di Indonesia, harus menghadapi kenyataan bahwa antarmuka visual konvensional perlahan kehilangan relevansi di hadapan otomatisasi mesin.
_____________
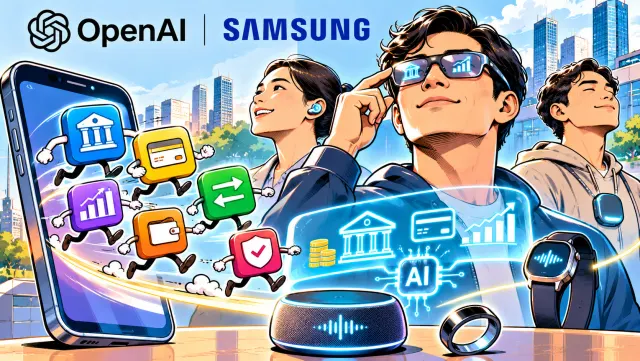
Era kejayaan aplikasi perbankan seluler—sebut saja Livin’ by Mandiri, BRImo, wondr by BNI, Balè by BTN, BYOND by BSI, Blu by BCA Digital, Bank Jago, SeaBank, Allo Bank, Superbank, atau BNC Mobile—kini berada di ambang titik balik yang radikal. Kehadiran perangkat keras natif kecerdasan buatan (agent phone) yang kini mulai dikembangkan OpenAI bersama Qualcomm, MediaTek, dan desainer legendaris Jony Ive siap merobohkan paradigma app-grid (tata letak grid aplikasi) yang selama ini menjadi pilar utama interaksi keuangan digital. Akhir pekan ini pertemuan bos OpenAI Sam Altman dengan petinggi Samsung makin menegaskan bahwa era pascasmartphone sudah berada di depan mata.
Laporan strategis dari berbagai lembaga konsultan global terkemuka seperti McKinsey & Company, Bain & Company, hingga PwC menegaskan bahwa transformasi ini bukan sekadar evolusi gawai, melainkan ancaman sekaligus peluang struktural bagi industri perbankan.
Ketika nasabah tidak lagi membuka aplikasi secara manual untuk memeriksa saldo, membandingkan bunga pinjaman, atau memindahkan dana, melainkan cukup mendelegasikannya kepada agen AI otonom, bank dituntut untuk segera bertransisi dari era super-apps menuju lanskap invisible banking (perbankan tak kasat mata).
Runtuhnya Dominasi Super-App dan Batasan Antarmuka Visual
Selama dekade terakhir, bank-bank komersial di Indonesia menggelontorkan investasi besar untuk membangun super-apps yang kaya fitur. Melalui platform digital, nasabah dimanjakan dengan kemudahan membayar tagihan, berinvestasi, hingga mengajukan pinjaman dalam satu layar. Namun, seluruh model bisnis tersebut dibangun di atas asumsi dasar bahwa nasabah akan terus membuka dan menatap antarmuka aplikasi secara manual.
Kini, fondasi tersebut diguncang oleh gelombang perangkat keras natif AI. Dalam berbagai analisis industri, kehadiran agent phone yang mengandalkan prosesor kustom dari Qualcomm dan MediaTek serta desain ergonomis dari tim Jony Ive, bertujuan untuk menghilangkan gesekan navigasi aplikasi.
Agen AI di dalam perangkat bekerja secara proaktif di latar belakang—menganalisis pola pengeluaran, membandingkan suku bunga simpanan antarbank secara instan, dan mengeksekusi transaksi terbaik tanpa menyisakan ruang bagi interaksi visual tradisional.
Lembaga konsultan strategis global secara konsisten memetakan dampak masif dari gelombang kecerdasan buatan ini terhadap sektor keuangan. Berdasarkan catatan Bain & Company, keunggulan tradisional bank yang bersandar pada kemalasan atau kepasifan nasabah untuk membandingkan produk finansial akan runtuh.
Ketika agen AI mampu mengevaluasi seluruh penawaran pasar dalam hitungan detik, bank tidak lagi bisa mengandalkan hambatan administratif aplikasi untuk mempertahankan dana murah (current account savings account/CASA).
Sementara itu, McKinsey & Company menyoroti bahwa bank harus bersiap menghadapi transisi dari ekonomi berbasis aplikasi (app-driven economy) menuju ekonomi berbasis agen otonom (agentic economy). Dalam ekosistem ini, hubungan nasabah tidak lagi dimediasi oleh User Interface (UI) visual yang estetis, melainkan dikelola melalui Machine-to-Machine (M2M) communication.
PwC menambahkan bahwa tantangan terbesar bagi institusi keuangan adalah membangun arsitektur Open Banking dan Application Programming Interface (API) yang sangat aman dan andal, karena interaksi perbankan masa depan akan sepenuhnya digerakkan oleh instruksi mesin di balik layar.
Implikasi bagi Perbankan Nasional
Bagi ekosistem perbankan di Indonesia, pergeseran ini menuntut evaluasi mendalam terhadap strategi digital jangka panjang. Aplikasi seperti Livin' by Mandiri, BRImo, dan Bale by BTN harus bersiap menghadapi fase disrupsi berikutnya.
Jika bank-bank nasional gagal mengintegrasikan sistem mereka agar dapat dibaca dan diajak berinteraksi oleh agen AI eksternal, mereka berisiko tereduksi sekadar menjadi penyedia likuiditas pasif. Kedekatan emosional dengan nasabah (customer intimacy) dikhawatirkan akan beralih dikuasai oleh raksasa teknologi global yang mengendalikan sistem operasional perangkat agent phone tersebut.
Transformasi menuju invisible banking dan dominasi agen AI mengubah struktur profitabilitas perbankan secara fundamental. Pendapatan berbasis biaya (fee-based income) dari transaksi ritel harian berpotensi menyusut seiring otomatisasi keputusan keuangan oleh mesin.
Bagi regulator, dalam hal ini Otoritas Jasa Keuangan (OJK), pergeseran ini menuntut penguatan standar keamanan siber, enkripsi tingkat perangkat (hardware-level encryption), serta protokol pelindungan data konsumen yang ketat untuk memastikan transaksi otonom berjalan tanpa celah penipuan.
Menjelang target komersialisasi massal perangkat berbasis AI pada tahun 2028 dengan finalisasi spesifikasi di rentang 2026 hingga 2027, divisi teknologi perbankan nasional harus segera merancang arsitektur API terbuka generasi lanjut.
Bank-bank terkemuka diprediksi akan mulai menguji coba protokol integrasi aman dengan pengembang teknologi global, memodifikasi produk ritel agar ramah mesin, serta memperkuat kapabilitas analitik data internal demi mempertahankan daya saing di era pascasmartphone.
Senjakala aplikasi perbankan konvensional membuktikan bahwa masa depan keuangan digital bukan lagi tentang seberapa canggih desain tombol atau fitur visual di layar ponsel, melainkan tentang seberapa tangguh utilitas bank beroperasi di balik layar. Di era invisible banking, institusi yang menang bukan yang memiliki aplikasi terindah, melainkan yang paling siap menjadi mitra terpercaya bagi kecerdasan buatan otonom nasabah. ■