Gelombang Kewirausahaan Gen Z: Tantangan Baru bagi Model Pembiayaan dan Consumer Banking
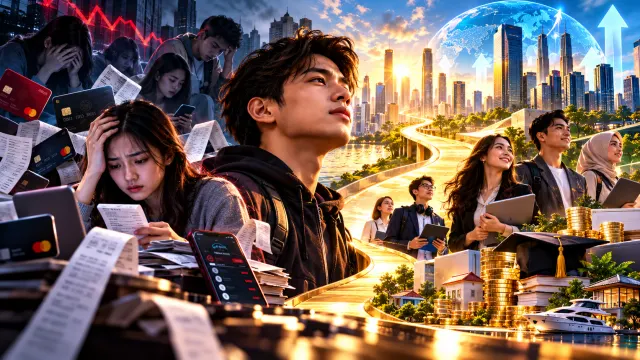
Gen Z semakin banyak melirik kewirausahaan dan bisnis digital sebagai jalan menuju kemandirian finansial. Perubahan ini menjadi tantangan bagi perbankan untuk meninggalkan pola kredit berbasis gaji tetap dan menghadirkan pembiayaan yang lebih adaptif terhadap karakter pendapatan wirausahawan muda.
_____________
KEY FACTS:
■ Mayoritas kalangan muda dari Generasi Z menunjukkan preferensi tinggi untuk membangun bisnis mandiri atau menjadi wirausahawan ketimbang meniti jalur korporat konvensional.
■ Tren kewirausahaan Gen Z didorong oleh pemanfaatan teknologi digital, kecerdasan buatan, serta fleksibilitas ekonomi kreator dan usaha rintisan skala mikro (micro-entrepreneurship).
■ Pergeseran ini menciptakan tantangan bagi perbankan tradisional karena profil pendapatan wirausahawan muda sering kali tidak terdeteksi oleh parameter kelayakan kredit konvensional.
■ Lembaga keuangan dan fintech mulai berlomba mengadopsi alternatif credit scoring berbasis data transaksional digital untuk merangkul segmen wirausaha muda ini.
_______________
Generasi Z (Gen Z) secara masif mengubah peta tenaga kerja global dengan beralih dari jalur karier korporat tradisional menuju jalur kewirausahaan independen. Didorong oleh fleksibilitas teknologi, akses informasi tanpa batas, serta pergeseran orientasi nilai hidup pascapandemi, generasi muda ini tidak lagi memandang pekerjaan kantoran sebagai satu-satunya jaminan keamanan finansial jangka panjang.
Fenomena pergeseran tenaga kerja ini membawa implikasi struktural yang mendalam bagi lanskap perbankan, industri fintech, dan lembaga pembiayaan. Ketika mayoritas tenaga kerja usia muda mulai membangun usaha mandiri atau mengandalkan penghasilan non-konvensional, institusi keuangan dituntut untuk merombak ulang model penilaian risiko kredit (credit scoring), produk simpanan, serta ekosistem layanan perbankan digital agar tetap relevan dengan kebutuhan finansial generasi masa depan.
Mengubah Paradigma Karier dan Ekosistem Finansial Mandiri
Transformasi yang dibawa oleh Generasi Z dalam dunia kerja bukan sekadar tren gaya hidup, melainkan sebuah restrukturisasi fundamental terhadap cara pandang masyarakat terhadap risiko ekonomi. Berbeda dengan generasi sebelumnya yang mengandalkan stabilitas gaji bulanan dari satu pemberi kerja, Gen Z cenderung mengadopsi model kerja hibrida, portofolio karier, dan bisnis sampingan (side hustle) yang bertransformasi menjadi usaha utama.
Kebebasan akses perangkat teknologi digital dan platform e-commerce membuat hambatan masuk (barrier to entry) untuk mendirikan sebuah usaha menjadi jauh lebih rendah dibanding dekade sebelumnya.
Namun, gelombang kewirausahaan massal ini, seperti ditulis sangat menarik oleh The Wall Street Journal yang memotret Gen Z di AS, menghadapi hambatan struktural ketika berhadapan dengan industri keuangan konvensional. Sebagian besar bank perumahan dan komersial masih mendasarkan persetujuan pinjaman modal usaha atau Kredit Kepemilikan Rumah (KPR) pada slip gaji tetap (fixed payroll).
Akibatnya, para wirausahawan muda yang memiliki arus kas fluktuatif namun berpotensi tinggi sering kali mengalami kesulitan dalam mengakses pembiayaan perbankan formal, mendorong mereka beralih ke penyedia layanan keuangan digital dan fintech lending yang lebih fleksibel.
Kasus indonesia
Jika fenomena di Amerika Serikat menunjukkan pergeseran besar ke arah kewirausahaan independen bagi Gen Z, kondisi di Indonesia memperlihatkan tren yang serupa, bahkan dengan dinamika sosial-ekonomi yang unik. Minat generasi muda Indonesia untuk membangun bisnis mandiri sangat tinggi. Sejumlah survei konsumen (seperti riset Jakpat) mencatat bahwa sekitar 68% Gen Z di Indonesia memiliki rencana untuk membuka bisnis dan sebagian di antaranya bahkan sudah mulai menjalankannya.
Berbeda dengan generasi sebelumnya yang cenderung menunggu mapan atau mencari pengalaman bertahun-tahun di korporasi terlebih dahulu, banyak pelaku usaha dari Gen Z di Indonesia yang memulai side hustle atau bisnis rintisan mikro sejak masa kuliah atau bahkan sekolah menengah, memanfaatkan platform media sosial dan ekosistem digital (e-commerce serta social commerce).
Meskipun memiliki kreativitas tinggi dan sangat adaptif secara digital, tantangan terbesar yang dihadapi wirausahawan muda di Indonesia tetaplah keterbatasan modal (menjadi kendala utama bagi sebagian besar responden survei).
Dari sudut pandang perbankan, tren ini menciptakan celah (gap). Model penilaian kredit (credit scoring) konvensional di perbankan Indonesia masih sangat bergantung pada slip gaji tetap (fixed payroll) atau agunan fisik yang kuat. Akibatnya, banyak wirausahawan muda atau pelaku ekonomi gig (freelancer, kreator konten, pemilik toko online) yang memiliki arus kas aktif tetapi terkategori sebagai unbankable di mata perbankan tradisional.
Risiko Kehilangan Basis Nasabah
Pergeseran demografi tenaga kerja menuju kewirausahaan membawa implikasi strategis bagi stabilitas portofolio kredit perbankan. Jika institusi perbankan gagal menyesuaikan diri dengan karakteristik finansial Gen Z, mereka berisiko kehilangan basis nasabah terbesar di masa depan.
Di sisi lain, regulator dan bank sentral perlu mengawasi bagaimana inovasi pembiayaan alternatif berkembang agar ekspansi kredit bagi wirausahawan muda tetap berjalan di dalam koridor manajemen risiko yang pruden dan terlindungi dari ancaman siber.
Ke depan, strategi perbankan ritel diproyeksikan akan bergeser secara radikal dari model one-size-fits-all menuju penyediaan solusi keuangan terintegrasi (embedded finance) bagi wirausahawan mikro. Bank dan lembaga keuangan dituntut untuk menghadirkan dasbor manajemen keuangan mandiri, integrasi perpajakan otomatis, serta fasilitas pinjaman berbasis analitik data perilaku digital (behavioral data), sehingga ekosistem perbankan mampu mendampingi siklus pertumbuhan bisnis Gen Z sejak dari skala rintisan.
Evolusi kewirausahaan Generasi Z membuktikan bahwa masa depan industri keuangan tidak lagi ditentukan oleh seberapa besar aset fisik yang dimiliki nasabah, melainkan oleh seberapa lincah ekosistem perbankan dalam membaca arus nilai digital dan fleksibilitas pendapatan modern. Bank yang mampu bertransformasi menjadi mitra strategis bagi para wirausahawan muda digital akan menjadi pemenang utama di era ekonomi mandiri. ■