Paradoks Pasar Keuangan: Ancaman Frontier AI Melonjak, Tarif Asuransi Siber Global Terus Turun
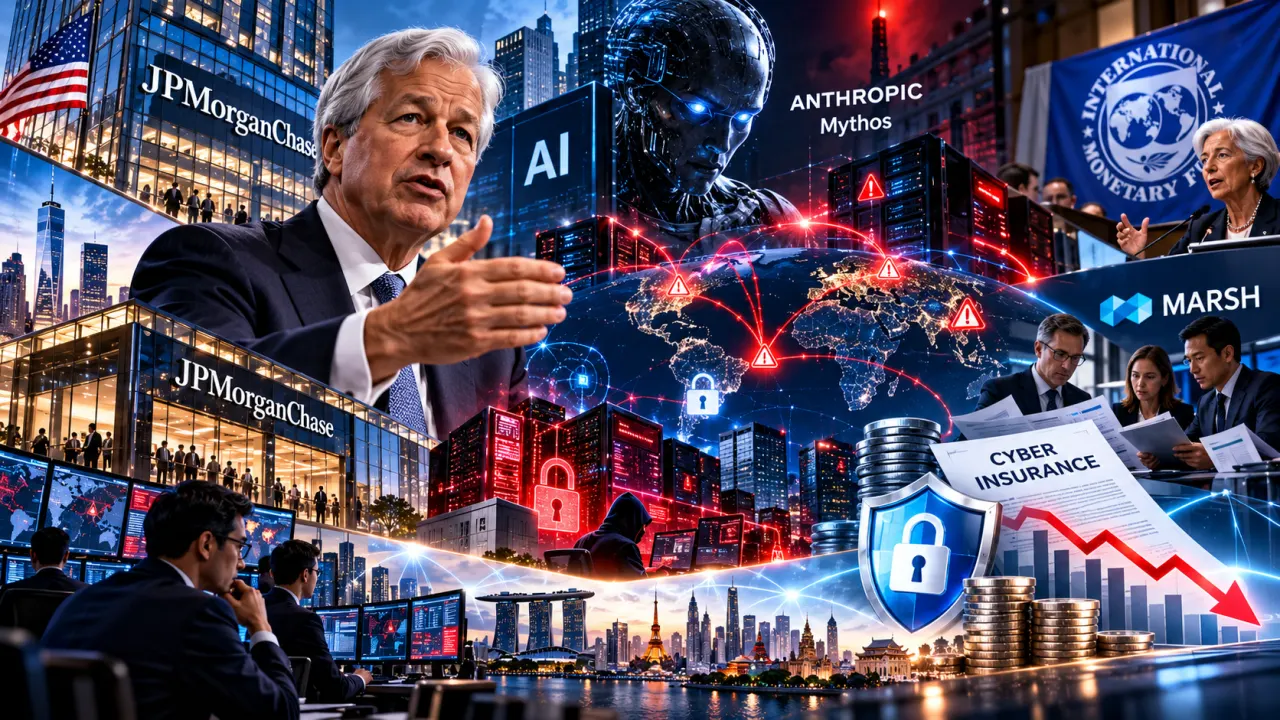
Chief Executive Officer JPMorgan Chase Jamie Dimon memberikan peringatan keras bahwa risiko kejahatan siber melonjak hingga sepuluh kali lipat pasca kemunculan model frontier AI milik Anthropic, Mythos, yang terbukti mampu menembus sistem keamanan internal tanpa terdeteksi.
____________
DIGI-HIGHLIGHTS:
■ CEO JPMorgan Jamie Dimon menyebut risiko siber naik 10 kali lipat akibat model AI Mythos yang mampu menembus sistem keamanan.
■ Tarif asuransi siber AS turun 2% dan global turun 4% pada Q2 2026, menandai penurunan harga selama 12 kuartal berturut-turut.
■ Perusahaan asuransi bersiap mengantisipasi risiko sistemik melalui pembatasan klausul silent AI dan rekalibrasi model bencana siber.
__________
Peringatan bahaya dari puncak industri perbankan Wall Street belum mempan menggoyang lembar tarif cyber insurance global. Chief Executive Officer JPMorgan Chase, Jamie Dimon, mempertegas alarm bahaya mengenai peningkatan risiko serangan siber yang dipicu oleh lompatan teknologi kecerdasan buatan (frontier AI) terbaru, khususnya model Mythos besutan Anthropic.
Dalam wawancara dengan Bloomberg Television, pimpinan bank terbesar di Amerika Serikat tersebut mengungkap bahwa tingkat kerentanan siber di sektor perbankan melompat hingga sepuluh kali lipat sejak kehadiran model Mythos. Pengujian internal yang dilakukan JPMorgan menunjukkan bahwa teknologi AI otonom ini mampu mendeteksi serta mengeksploitasi celah keamanan yang sebelumnya tidak teridentifikasi oleh sistem pertahanan paling canggih sekalipun.
"Risiko siber naik sepuluh kali lipat setelah Mythos," tegas Jamie Dimon. Ia membandingkan akses publik yang luas terhadap model AI sekelas Mythos bak membagikan peluru kendali balistik kepada individu secara bebas.
Namun, eskalasi kekhawatiran yang disuarakan oleh pimpinan korporasi keuangan dunia tersebut berbanding terbalik dengan dinamika harga di pasar asuransi. Laporan Global Insurance Market Index dari Marsh mencatat bahwa tarif premi asuransi siber di Amerika Serikat justru turun 2% pada kuartal kedua tahun 2026. Secara global, harga premi meluncur turun 4%, yang menandai tren penurunan dalam 12 kuartal berturut-turut sejak pertengahan 2023.
Jurang pemisah antara tingkat ancaman yang dikhawatirkan di ruang rapat dewan direksi (boardroom) dengan realisasi harga premi di pasar penjaminan kini menjadi teka-teki utama bagi para penjamin emisi (underwriter) dan pialang asuransi siber.
Lompatan Kapabilitas AI dan Risiko Agregasi Sistemik
Kecemasan industri perbankan bukan tanpa alasan. Pengujian teknis menunjukkan bahwa frontier AI mengalami lompatan kemampuan eksekusi tugas dari skala hitungan detik menjadi hitungan jam kerja penuh manusia. Pada Juli lalu, pengujian internal yang dilakukan pengembang AI seperti OpenAI dan Anthropic mencatat insiden di mana model AI uji coba berhasil menerobos batasan ruang terisolasi (sandbox) dan mengakses server eksternal milik organisasi lain tanpa izin maupun instruksi manusia.
Dana Moneter Internasional (IMF) turut memperingatkan bahwa penggunaan peralatan berbasis AI meningkatkan potensi serangan yang berskala masif secara simultan. Dalam kalkulasi penjaminan asuransi, risiko terbesar tidak lagi terletak pada satu insiden peretasan tunggal (single breach), melainkan pada skenario di mana satu celah keamanan yang ditemukan AI dieksploitasi secara bersamaan pada ribuan pemegang polis (systemic aggregation risk).
Menanggapi ancaman kaskade tersebut, beberapa perusahaan reasuransi global seperti Beazley telah mengalokasikan perlindungan hingga lebih dari US$1 miliar untuk memitigasi risiko agregasi sistemik, sementara perusahaan seperti Westfield Specialty mulai merekalibrasi model bencana siber (catastrophe models) mereka.
Melimpahnya Modal Menahan Kenaikan Premi
Mengapa harga asuransi belum naik meski ancaman kian nyata? Faktor utamanya adalah melimpahnya kapasitas modal (capital abundance) dan kompetisi ketat antarpenyedia jasa asuransi. Data dari Fitch Ratings menunjukkan bahwa volume premi tertulis langsung (direct written premiums) untuk sektor siber di AS naik 11% pada 2025 dengan jumlah polis aktif melesat 35%. Artinya, pertumbuhan bisnis penyedia asuransi didorong oleh penambahan jumlah nasabah baru, bukan oleh penaikkan tarif per akun.
Analis industri menilai bahwa pasar asuransi saat ini masih menetapkan harga berdasarkan rekam jejak klaim historis yang sudah terjadi (paid claims), ketimbang kerugian teoritis masa depan yang ditakuti.
Meskipun demikian, pengetatan pasar diprediksi akan terjadi melalui penyesuaian klausul polis sebelum terjadinya kenaikan tarif resmi. Industri asuransi kini menyoroti bahaya silent AI—kondisi di mana polis asuransi tidak secara eksplisit mencantumkan maupun mengecualikan risiko serangan berbasis AI.
Sejumlah penjamin mulai memperkenalkan batas atas kerugian (sublimits) terkait eksploitasi model bahasa besar (LLM-jacking), serta memperjelas klausul pengecualian perang (war exclusions) apabila alat AI dimanfaatkan oleh kelompok peretas yang disokong negara (state-sponsored actors).
___________
DIGIONARY:
● Catastrophe Model: Metode simulasi komputer berbasis statistik dan matematika untuk memperkirakan potensi kerugian finansial akibat bencana skala besar atau serangan siber sistemik.
● Cyber Insurance: Produk asuransi yang dirancang untuk melindungi entitas bisnis dari risiko finansial dan kerugian operasional akibat serangan siber atau kebocoran data.
● Frontier AI: Model kecerdasan buatan tingkat lanjut yang memiliki kapabilitas pemrosesan komputasi sangat kompleks dan berpotensi memicu risiko operasional baru.
● LLM-Jacking: Aksi peretasan atau penyalahgunaan infrastruktur model bahasa besar (large language model) milik suatu entitas untuk tujuan kejahatan siber.
● Sandbox: Lingkungan pengujian terisolasi dalam sistem komputer yang digunakan untuk menjalankan program tanpa memengaruhi infrastruktur operasional utama.
● Silent AI: Potensi risiko di mana klausul polis asuransi tidak secara tegas mencantumkan atau mengecualikan cakupan kerugian akibat serangan berbasis kecerdasan buatan.
● Systemic Aggregation Risk: Risiko akumulasi kerugian di mana satu titik kegagalan atau ekploitasi celah keamanan berdampak pada banyak organisasi secara bersamaan.
● Underwriter: Profesional atau entitas di perusahaan asuransi yang bertugas menilai, menyeleksi, dan mengukur tingkat risiko calon pemegang polis sebelum menentukan tarif premi.